夫婦や親子で住宅を購入するとき、不動産を「共有名義」にすることがあります。複数人が負担した購入資金をそれぞれの所有権に反映できる一方、不動産全体の売却や建て替えには、原則として共有者全員の合意が必要です。
また、共有名義にすれば借入可能額が増えるわけではありません。ペアローンや連帯債務等の住宅ローン契約と、不動産の所有関係は分けて考える必要があります。
この記事では、共有名義と共有持分の違い、持分割合の決め方、メリット・デメリット、共有名義の解消方法まで解説します。
※本記事は2026年8月時点の法令や制度をもとに作成しています。税務・法務上の取扱いは、個別の事情によって異なります。税務の詳細は税務署や税理士へ、法務上の具体的な判断は司法書士や弁護士等へ必ずご確認ください。
共有名義とは
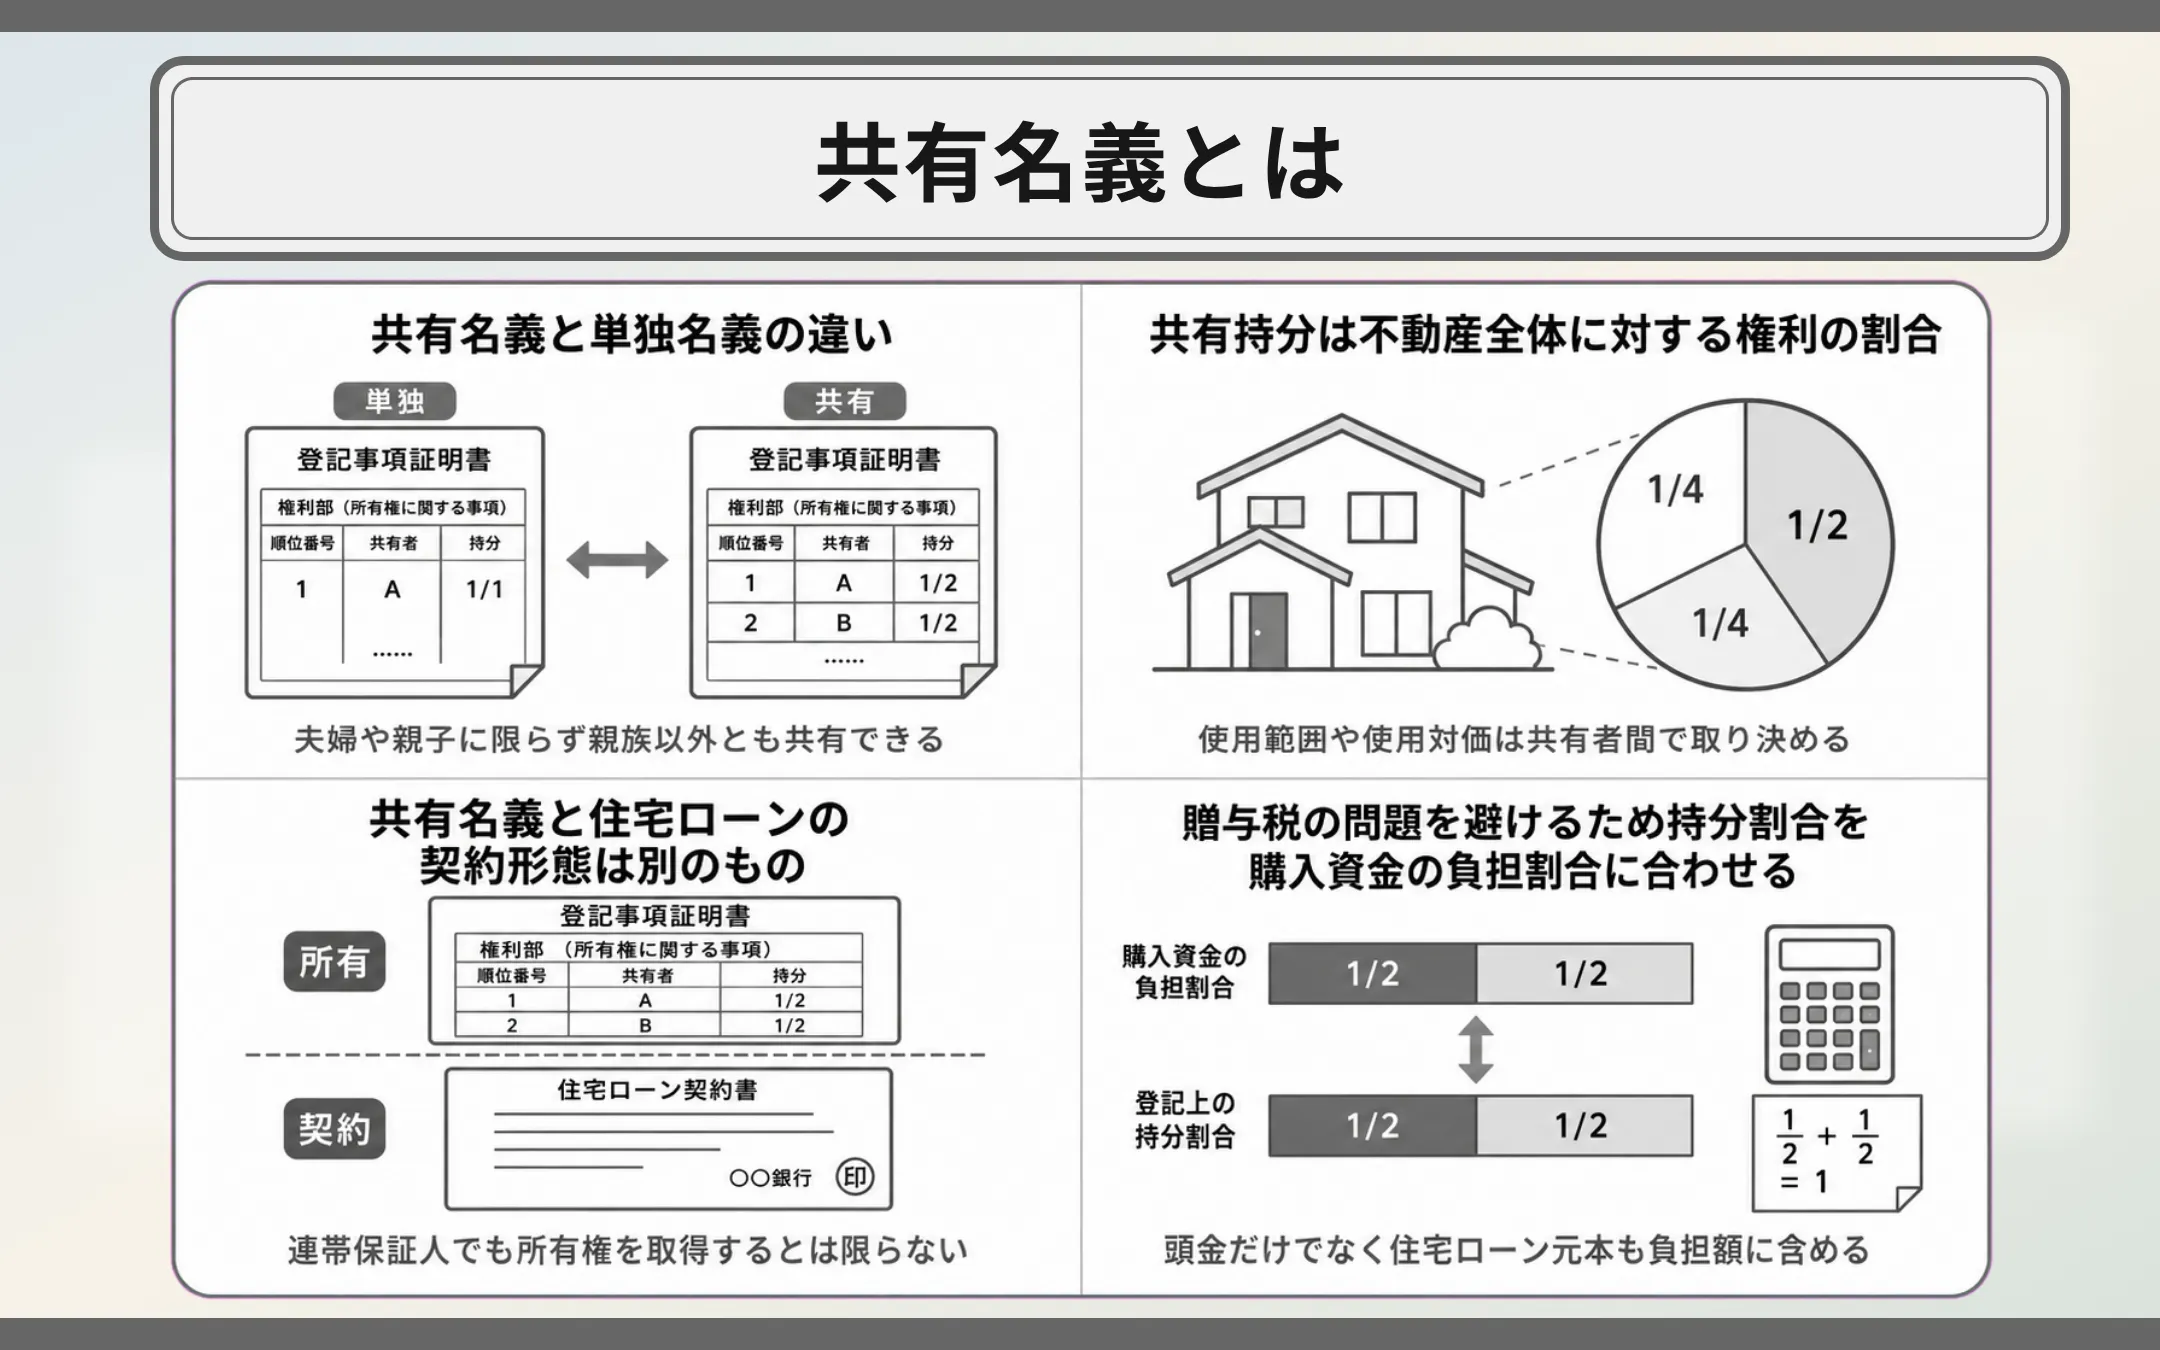
共有名義とは、一つの不動産を複数人で所有し、その全員が登記上の所有者となっている状態を指します。
それぞれの所有者が不動産に対して持つ所有権の割合が「共有持分」です。登記事項証明書には、共有者の氏名と持分割合が記載されます。
本章では、以下の内容を解説します。
- 共有名義と単独名義の違い
- 共有持分は不動産全体に対する権利の割合
- 共有名義と住宅ローンの契約形態は別のもの
- 贈与税の問題を避けるため持分割合を購入資金の負担割合に合わせる
共有名義と単独名義の違い
不動産の所有者として一人だけが登記されている状態を「単独名義」、二人以上が登記されている状態を「共有名義」と呼びます。
たとえば、夫婦で住宅を購入し、夫と妻の両方を所有者として登記すれば共有名義です。夫だけを所有者として登記した場合は、夫の単独名義となります。
共有名義にできるのは夫婦に限られません。親子、兄弟、親族以外の人同士で一つの不動産を共有することもできます。
共有持分は不動産全体に対する権利の割合
共有持分は、建物の一室や土地の一部分等、物理的な範囲を示すものではありません。
土地について2分の1の持分を持っていても、「敷地の右半分を所有している」という意味ではなく、不動産全体に対して2分の1の持分を持っている状態です。
各共有者は、持分に応じて共有物全体を使用することができます。
ただし、一人が自己の持分を超えて不動産を使用する場合は、別段の合意がない限り、ほかの共有者に対する使用対価が問題になることがあります。誰がどの範囲を使用するか、使用対価を設けるかについて、共有者間で取り決めておく必要があります。
共有名義と住宅ローンの契約形態は別のもの
不動産の名義と住宅ローンの契約関係は同じものではありません。
共有名義は不動産の持分関係を表します。ペアローン、連帯債務、連帯保証等は、住宅ローンの借り入れや返済に関する契約形態です。
夫婦や親子で住宅を購入する場合は、主に次の借入方法が考えられます。
| 借入方法 | 主な仕組み |
| ペアローン | 二人がそれぞれ別の住宅ローンを契約する |
| 連帯債務 | 一つの住宅ローンについて複数人が返済義務を負う |
| 収入合算・連帯保証 | 主債務者が借り入れ、もう一人が連帯保証人になる |
| 単独ローン | 一人だけが住宅ローンを契約する |
「共有名義だから必ずペアローンになる」「連帯保証人になれば持分を取得できる」とは限りません。
たとえば、連帯保証人として返済を保証していても、そのことだけで不動産の所有権を取得するわけではありません。反対に、自己資金を負担して持分を取得しながら、住宅ローンの債務者にはならないケースも考えられます。
所有者、購入資金の負担者、住宅ローンの債務者を分けて整理してください。
※金利や借入可能額は金融機関や審査状況等により異なります。最新の条件は各金融機関に必ずご確認ください。
|
住宅ローンの検討を含む不動産購入の流れについては、以下の記事も参考にしてください。 |
贈与税の問題を避けるため持分割合を購入資金の負担割合に合わせる
共有持分は当事者間で決められますが、贈与税の問題を避けるためには、実際の購入資金の負担割合に合わせることが基本です。
購入資金を計算するときは、頭金だけでなく、それぞれが負担する住宅ローンの元本も含めます。
たとえば、5,000万円の住宅について、夫が3,000万円、妻が2,000万円を負担する場合の持分割合は、次のとおりです。
- 夫:3,000万円÷5,000万円=5分の3
- 妻:2,000万円÷5,000万円=5分の2
このケースで持分を2分の1ずつにすると、妻は2,500万円分の持分を取得します。しかし、妻が負担した購入資金は2,000万円です。差額の500万円について、夫から妻への贈与と判断される可能性があります。
国税庁も、実際の購入資金の負担割合と登記上の持分割合が異なる場合は、贈与税の問題が生じることがあると説明しています。
参考:国税庁「No.4411 共働きの夫婦が住宅を買ったとき」
持分割合は、物件を決めた後に形式的に決めるものではありません。住宅ローンの借入額や自己資金を含む資金計画の段階から整理しておきましょう。
|
このように、共有持分は物件を決めた後ではなく、資金計画の段階から整理しておく必要があります。とはいえ、住宅ローンや諸費用まで含めて、無理なく購入できる条件を見極めるのは難しいかもしれません。阪急阪神の住まいブランド<ジオ>では、100年以上にわたりまちづくりに携わってきた経験を生かし、将来の住み替えやご売却まで見据えた住まいをご提案しています。2026年オリコン顧客満足度®調査「新築分譲マンション 近畿」の総合ランキングでは、5年連続第1位となりました。まずは、販売中の物件や住まいづくりの考え方をご覧ください。 |
不動産が共有名義になる主なケース
不動産が共有名義になる経緯は、夫婦や親子による共同購入だけではありません。
相続によって複数人が同じ不動産を取得し、共有状態になるケースもあります。
本章では、以下の内容を解説します。
- 夫婦で住宅を購入するケース
- 親子で住宅を購入するケース
- 不動産を複数人で相続するケース
夫婦で住宅を購入するケース
共働きの夫婦が、それぞれ頭金を出したり住宅ローンを負担したりして、住宅を購入するケースです。
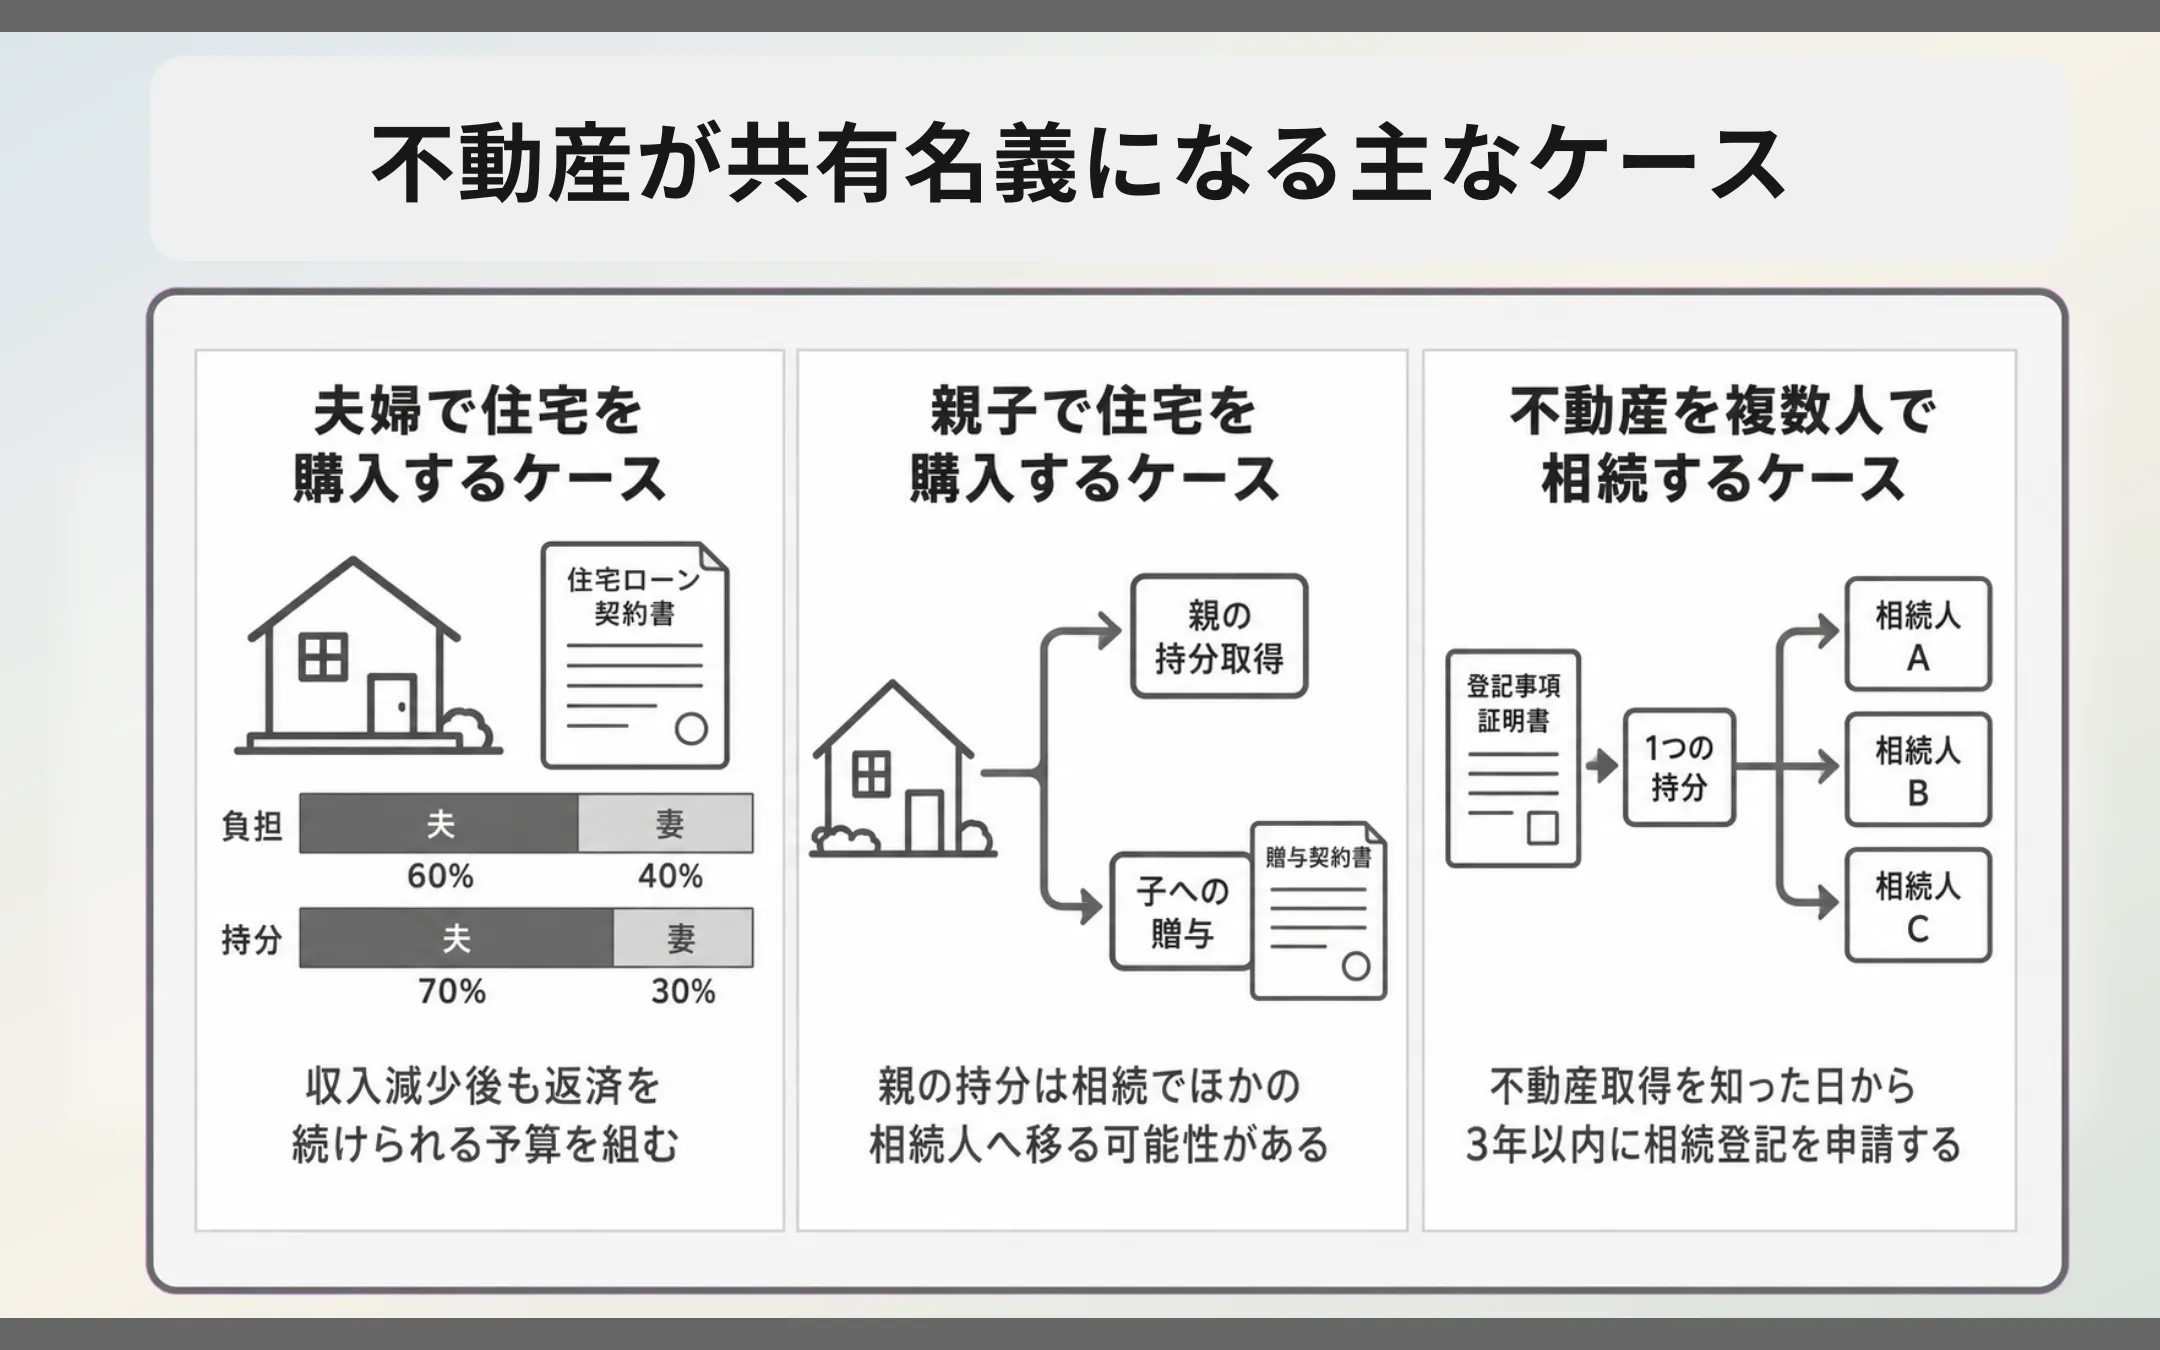
夫婦の両方が購入資金を負担する場合は、負担割合に応じた持分を登記することで、それぞれの所有権を明確にすることができます。
ただし、住宅ローンの借入可能額だけで購入予算を決めるのは避けなければなりません。出産、育児、転職、病気等で一方の収入が減少した場合も、返済を継続できるか確認する必要があります。
物件価格だけでなく、登記費用、住宅ローン関係費用、仲介手数料等の諸費用も含めて予算を組みましょう。
詳しくは以下の記事をご覧ください。 |
親子で住宅を購入するケース
二世帯住宅を建てる場合や、親子リレーローン等を利用する場合に、親子で共有名義にすることがあります。
親子では年齢、収入、居住予定期間が異なります。親が亡くなった場合、親の持分は相続財産となるため、ほかの相続人が新たな共有者になる可能性もあります。
親から購入資金の援助を受ける場合は、その資金を親自身の持分取得に充てるのか、子への贈与とするのかを明確にしなければなりません。子だけの名義にするにもかかわらず、親が購入資金を負担すれば、贈与税の問題が生じる可能性があります。
「現在は親子二人で住む」という前提だけでなく、次の点まで確認してください。
- 親が住まなくなった後の利用方法
- 親の持分を将来誰が相続するか
- 住宅ローンが残っている間に親が亡くなった場合の取扱い
- 修繕費や固定資産税等の負担方法
- 子が住み替えを希望した場合の売却方針
|
こうした将来の相続まで考えると、親子での住まい選びでは、建物だけでなく土地や資金負担、長期的な暮らし方も含めて検討したいところです。しかし、それぞれの希望や予算を整理しながら、適した戸建を探すのは簡単ではありません。阪急阪神の戸建ブランド<ジオガーデン>は、一邸一邸こだわりを尽くした上質な住空間の創造と美しいまちの景観形成をひとつのストーリーで描きながら、末永く安心・快適・満足を実感いただける邸宅思想の住まいをお届けしてまいります。まずは、どのようなエリアに物件があるのか、情報収集から始めてみませんか。 |
不動産を複数人で相続するケース
遺産分割によって、兄弟等が一つの不動産を共同取得すると、相続人同士の共有名義になります。
共有名義にすれば、法定相続分等に応じて持分を分けることができます。しかし、不動産全体の売却には、原則として共有者全員の合意が必要です。
相続後に共有者の一人が亡くなると、その人の持分がさらに相続されます。世代を重ねるほど共有者が増え、連絡や意思確認に時間がかかることになります。
相続人が複数いる場合でも、必ず法定相続分どおりの共有名義にしなければならない、といったことはありません。次のような分け方も考えられます。
- 一人が不動産を取得し、ほかの相続人へ代償金を支払う
- 不動産を売却し、売却代金を相続人間で分ける
- 土地を分筆し、それぞれが単独で取得する
いったん共有名義にした後で単独名義へ変更すると、改めて持分移転や税務上の確認が必要です。相続登記を申請する前に、不動産を残すのか売却するのかを整理しておきましょう。
なお、2024年4月1日から相続登記が義務化されています。
相続によって不動産を取得したことを知った日から3年以内に、相続登記を申請しなければなりません。また、遺産分割によって不動産を取得した場合は、原則として遺産分割成立日から3年以内に、その内容を反映した登記が必要です。
正当な理由なく義務に違反すると、10万円以下の過料の対象となる可能性があります。2024年4月1日より前に発生した相続も義務化の対象です。
参考:法務省「相続登記の申請義務化について」
不動産を共有名義にするメリット
共有名義の主な利点は、複数人が負担した購入資金を、それぞれの所有権として登記できる点です。
ペアローンや連帯債務による借入可能額の増加は、住宅ローン契約による効果です。共有名義にしただけで借入可能額が増えるわけではありません。
本章では、以下の内容を解説します。
- 購入資金の負担に応じた所有権を持てる
- 共有者ごとに住宅ローン控除を受けられる場合がある
- 売却時の特例を共有者ごとに適用できる場合がある
購入資金の負担に応じた所有権を持てる
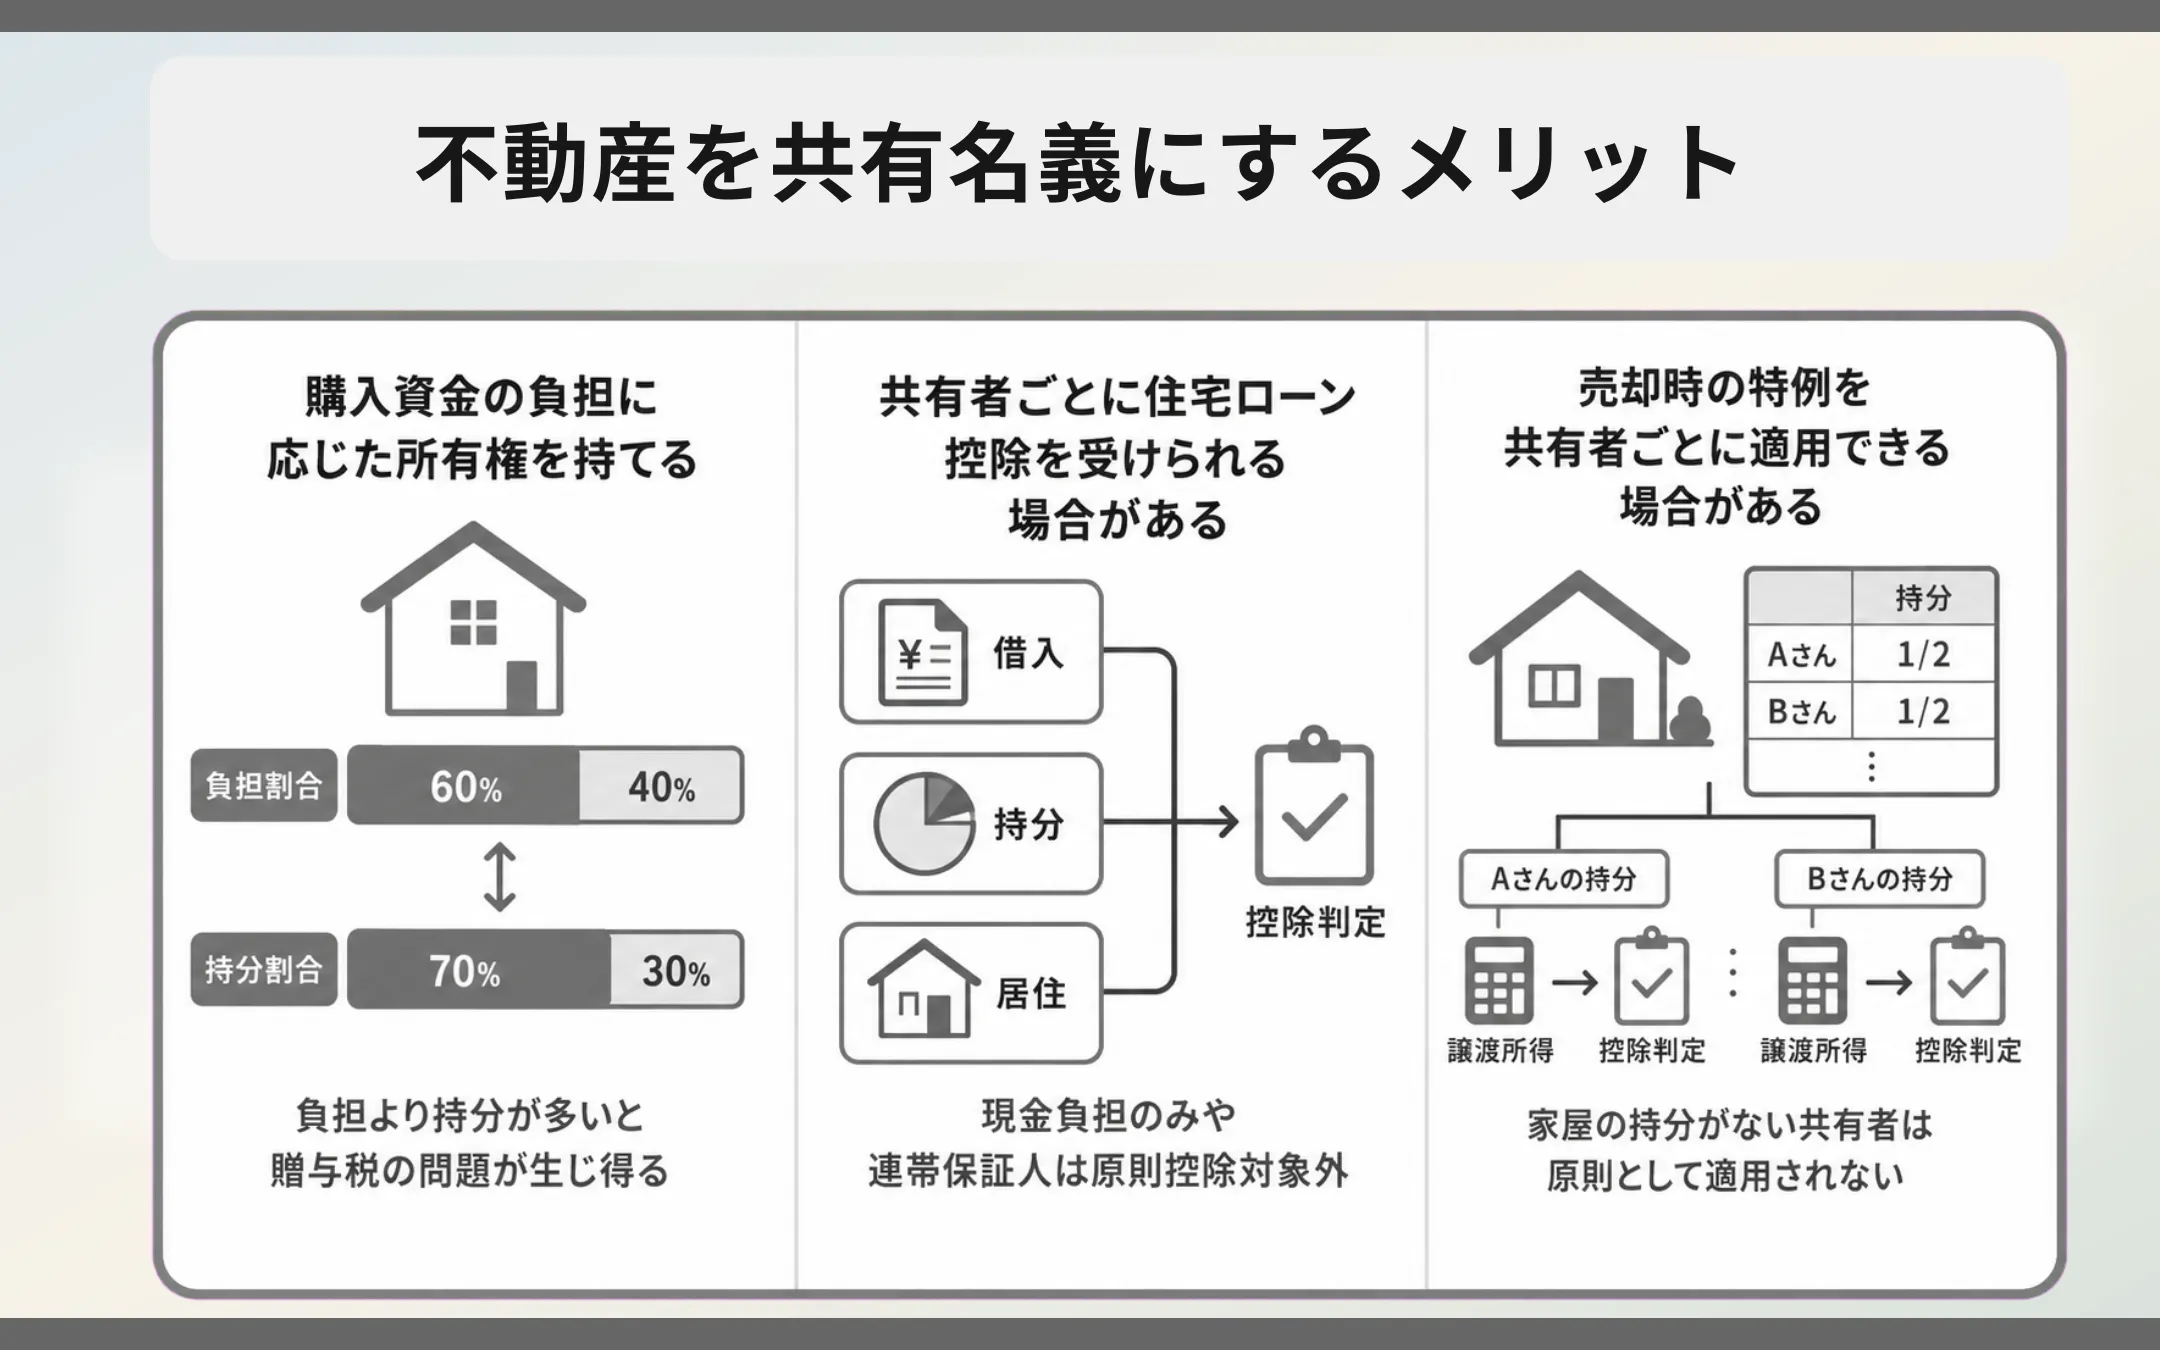
共有名義にすると、各共有者が負担した購入資金の割合を、所有権の持分として登記できます。
夫婦だから一律に2分の1ずつとするのではなく、実際の負担割合を反映することで、誰がどの程度の権利を持っているかが明確になります。
一方が多く資金を負担しているにもかかわらず、負担の少ない側の単独名義にしたり、均等の持分にしたりすると、贈与税の問題が生じる可能性があります。
売却する必要が生じた際に代金をどのように分配するかを巡って、認識が食い違う原因にもなります。
共有者ごとに住宅ローン控除を受けられる場合がある
各共有者が対象となる住宅ローンを負担し、持分を取得して居住する等、複数の要件を全て満たす必要があります。これらを満たせば、それぞれが住宅ローン控除を受けることができる場合があります。
ただし、共有者であれば自動的に控除を受けられるわけではありません。現金だけを負担して住宅ローンを借りていない人や、連帯保証人であるだけの人は、原則として自分の住宅ローン残高を持ちません。
連帯債務の場合も、当事者間の返済負担割合や持分によって、各人の控除対象となる借入金額が変わります。
2026年以降の住宅ローン減税は、控除率が0.7%です。制度は2030年入居分まで延長されており、その期間も同じ控除率が適用されますが、住宅性能、新築・既存住宅の別、入居年等によって、借入限度額と控除期間が異なります。
参考:国土交通省「住宅ローン減税等の住宅取得等促進策に係る所要の措置」
売却時の特例を共有者ごとに適用できる場合がある
共有している自宅を売却した場合、譲渡所得は各共有者の持分に応じて計算します。
居住用財産を売却した場合の3,000万円特別控除についても、適用要件を満たすかどうかは共有者ごとに判定されます。
家屋と敷地を夫婦で共有し、それぞれが適用要件を満たしている場合は、共有者一人につき最高3,000万円の控除を受けられる可能性があります。
ただし、敷地だけを共有し、家屋の持分を持っていない人は、原則として適用を受けられません。共有名義にするだけで控除額が増えるものではない点に注意してください。
参考:国税庁「No.3308 共有のマイホームを売ったとき」
共有名義のデメリットと起こりやすいトラブル
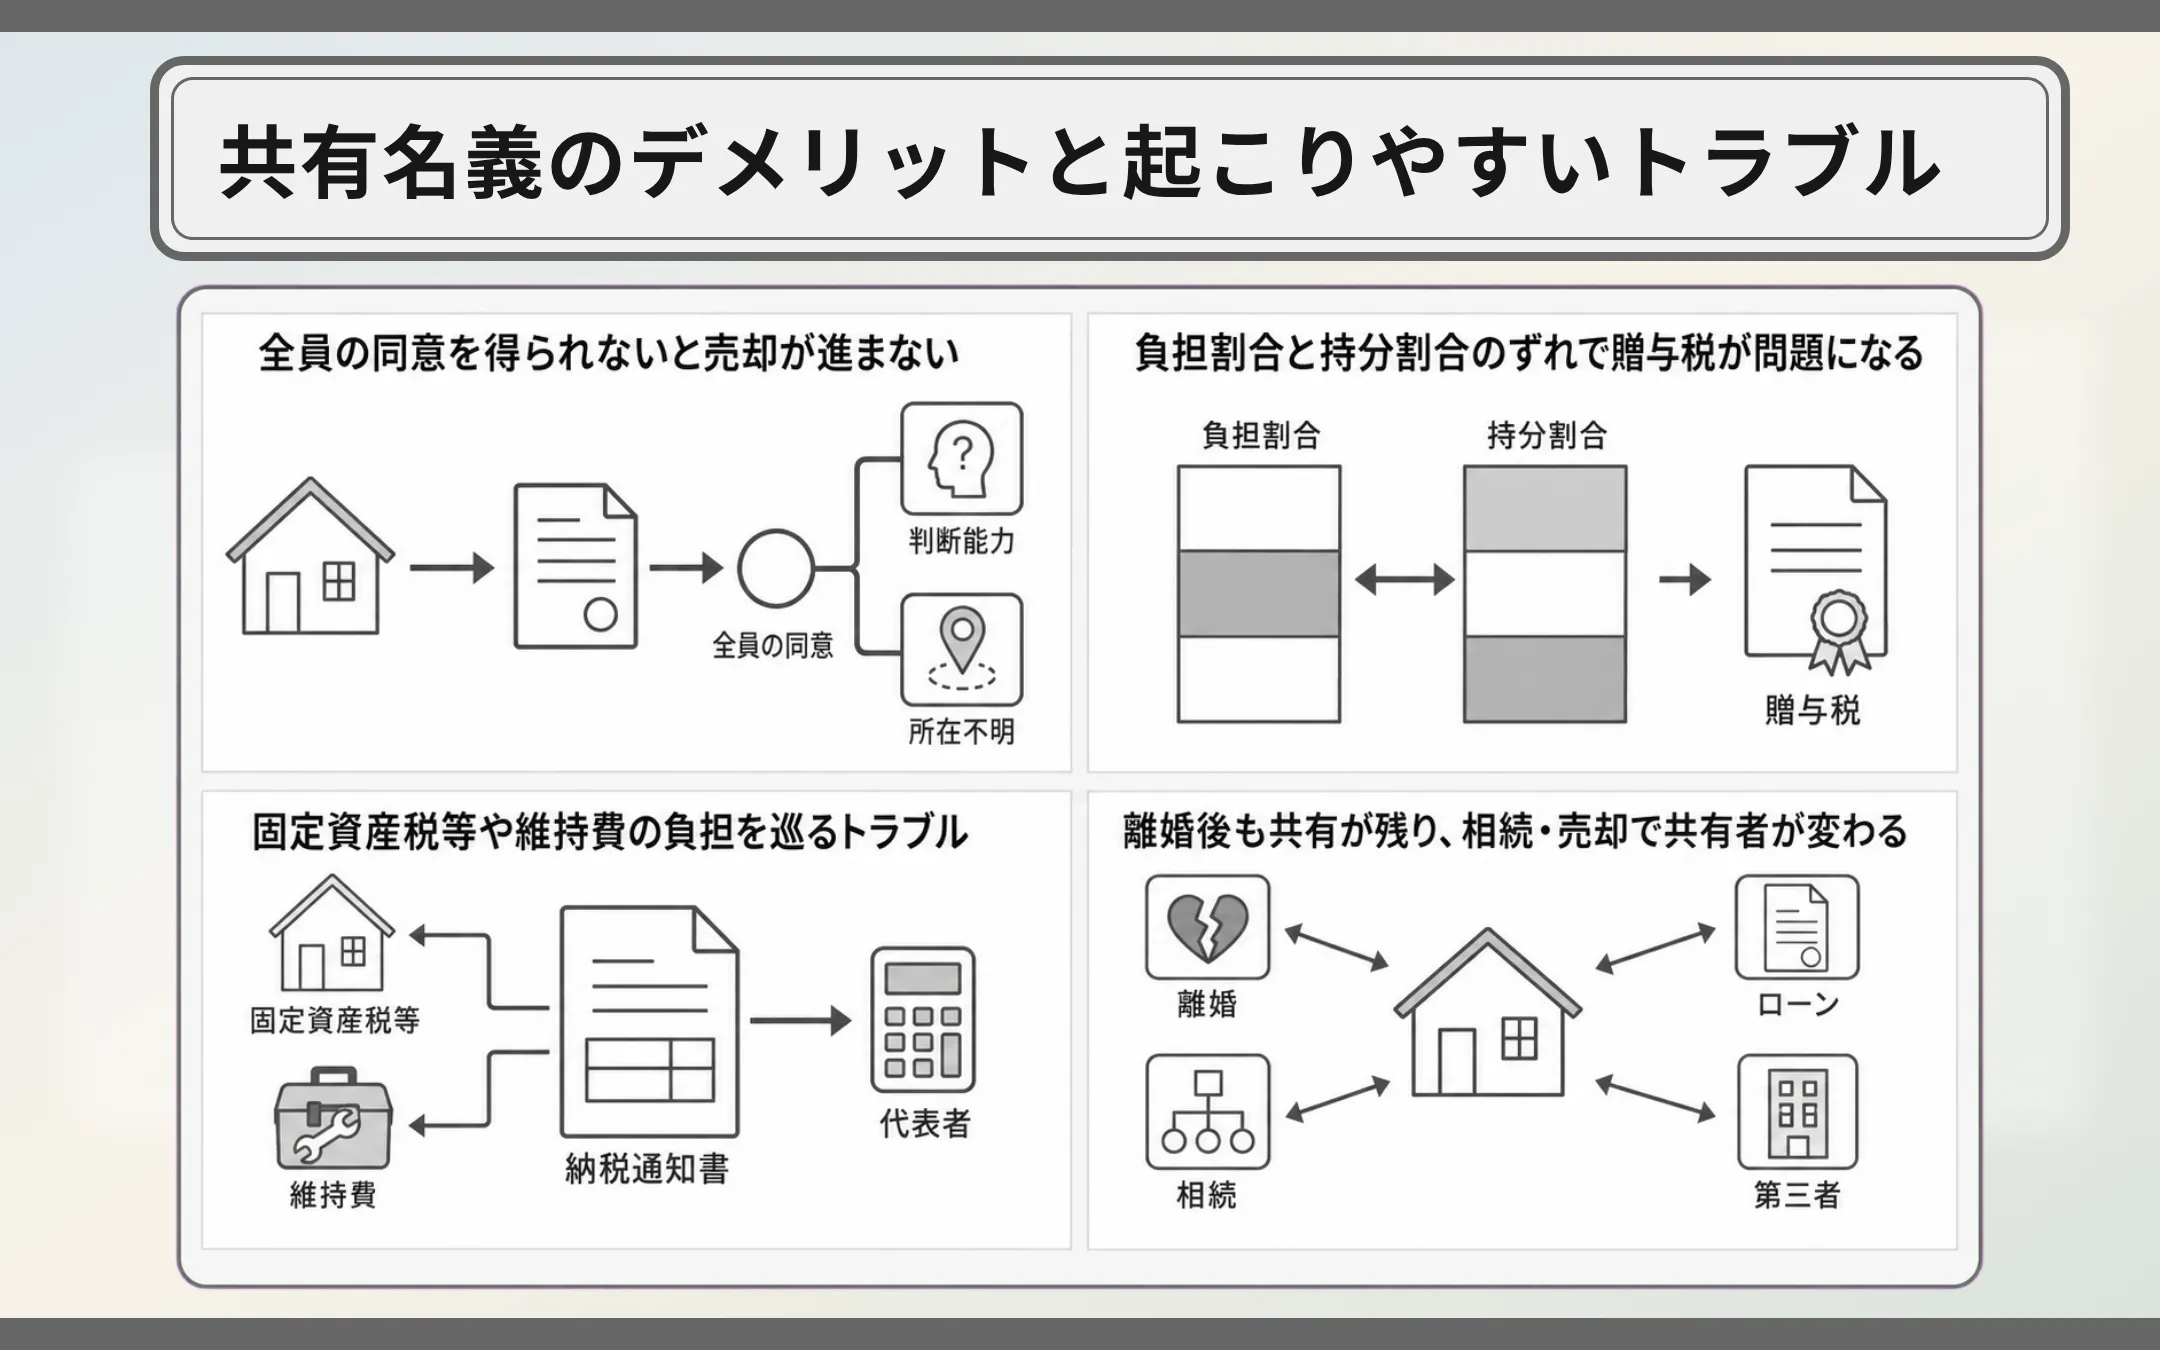
共有名義の弱点は、不動産に関する判断を一人で完結できない点です。
購入時には関係が良好でも、離婚、相続、転居、収入減少等によって共有者の意向は変わります。
本章では、以下の内容を解説します。
- 不動産全体の売却には共有者全員の同意が必要
- 持分割合と購入資金の負担割合が異なると贈与税の問題が生じる
- 固定資産税等や維持費の負担を巡ってトラブルになることがある
- 離婚しても共有関係と住宅ローンは解消されない
- 相続を繰り返すと共有者が増えていく
- 共有者の判断能力が低下すると手続きが進まないことがある
- 共有者の所在が分からないと通常の合意形成ができない
- ほかの共有者の持分が第三者へ売却される可能性がある
不動産全体の売却には共有者全員の同意が必要
共有名義の不動産全体を売却するには、原則として共有者全員の同意が必要です。
持分を9割持っている人であっても、残り1割を持つ共有者の同意なく、不動産全体を売却することはできません。
次のような事情があると、売却手続きが進まなくなる可能性があります。
- 共有者の一人が売却に反対している
- 共有者と連絡が取れない
- 売却価格について意見が一致しない
- 共有者の判断能力が低下している
- 相続登記が完了していない
共有名義の不動産を売却する際の流れについては、以下の記事も参考にしてください。 |
持分割合と購入資金の負担割合が異なると贈与税の問題が生じる
登記上の持分割合が、実際の購入資金の負担割合を上回る場合は、上回った部分について贈与と税務署に判断される可能性があります。
夫婦や親子であっても同様です。購入前に、頭金、借入額、実際の返済負担、持分割合等を整理してください。
参考:国税庁「No.4411 共働きの夫婦が住宅を買ったとき」
固定資産税等や維持費の負担を巡ってトラブルになることがある
共有不動産の固定資産税等は、共有者全員が連帯して納税義務を負います。
自治体では、共有者のうち一人を代表者として、納税通知書を一通だけ送付する取扱いが一般的です。ただし、代表者だけが納税義務を負うわけではありません。
共有者間で持分に応じて負担すると決めていても、その合意を理由に、自治体からの納付請求を拒むことはできません。
固定資産税等のほか、次の費用についても負担方法を決める必要があります。
- マンションの管理費
- マンションの修繕積立金
- 火災保険料
- 建物や設備、専有部分の修繕費
- 庭や空き地の管理費
- 住宅ローンの返済費用
代表者がまとめて支払う場合は、ほかの共有者がいつまでにいくら支払うかを書面に残しておきましょう。
離婚しても共有関係と住宅ローンは解消されない
離婚しただけでは、不動産の共有名義や住宅ローンの契約は解消されません。
離婚した夫婦の一方が自宅を出たとしても、登記上の持分と住宅ローンの返済義務は残ります。
離婚協議書で「今後は夫が住宅ローンを返済する」と決めても、その合意だけで金融機関との契約が変更されるわけではありません。
一方が相手の持分を取得して単独名義にする場合は、持分移転だけでなく、住宅ローンの借り換えや債務者変更について金融機関の審査が必要になります。
また、財産分与として土地や建物を相手へ渡した場合は、原則として渡した側に譲渡所得が発生する可能性があります。
相続を繰り返すと共有者が増えていく
共有者が亡くなると、その人の持分は相続財産になります。
夫婦二人の共有名義であっても、夫が亡くなった際に、妻が夫の持分を自動的にすべて取得するとは限りません。
遺言や遺産分割の内容によっては、妻と子、妻と夫の父母、妻と夫の兄弟姉妹等が共有者になる可能性があります。
共有者が増えるほど、売却、修繕、利用方法等について意思確認が必要な相手も増えます。相続後に誰が持分を取得するかまで見通しておきましょう。
共有者の判断能力が低下すると手続きが進まないことがある
共有者の判断能力が低下している場合、本人が売却等について有効な意思表示をすることが難しくなる可能性があります。
家族が本人に代わって売買契約へ署名すればよいわけではありません。状況によっては、成年後見制度等を利用する必要があります。
成年後見人が本人の居住用不動産を売却する場合は、家庭裁判所の許可が必要になるケースもあります。共有者の判断能力に不安がある場合は、売却活動を始める前に弁護士や司法書士へご相談ください。
共有者の所在が分からないと通常の合意形成ができない
共有者の所在が分からなくなっている場合、通常の話し合いによって売却や管理の同意を得ることができません。
2023年4月に施行された改正民法では、所在等不明共有者の持分を取得する裁判や、持分を第三者へ譲渡する権限を付与してもらう裁判等の制度が設けられました。
ただし、裁判所への申立て、公告、供託等が必要です。共有者の所在が分からなくなったからといって、直ちに不動産全体を売却できるわけではありません。
ほかの共有者の持分が第三者へ売却される可能性がある
各共有者は、自分の共有持分だけであれば、原則としてほかの共有者の同意を得ずに売却することができます。
そのため、家族だけで共有していた不動産に、面識のない第三者が共有者として加わる可能性もあります。
共有持分だけを取得しても、不動産全体を自由に使用したり売却したりできません。一般の個人が共有部分だけの買主になるケースは限られるため、不動産全体の売却価格と比べて、持分の売却価格が低くなる可能性があります。
第三者への持分売却は、残された共有者との関係にも影響します。まずは、共有者間での買い取りや、不動産全体の売却を検討してください。
共有名義の不動産について単独でできること・できないこと
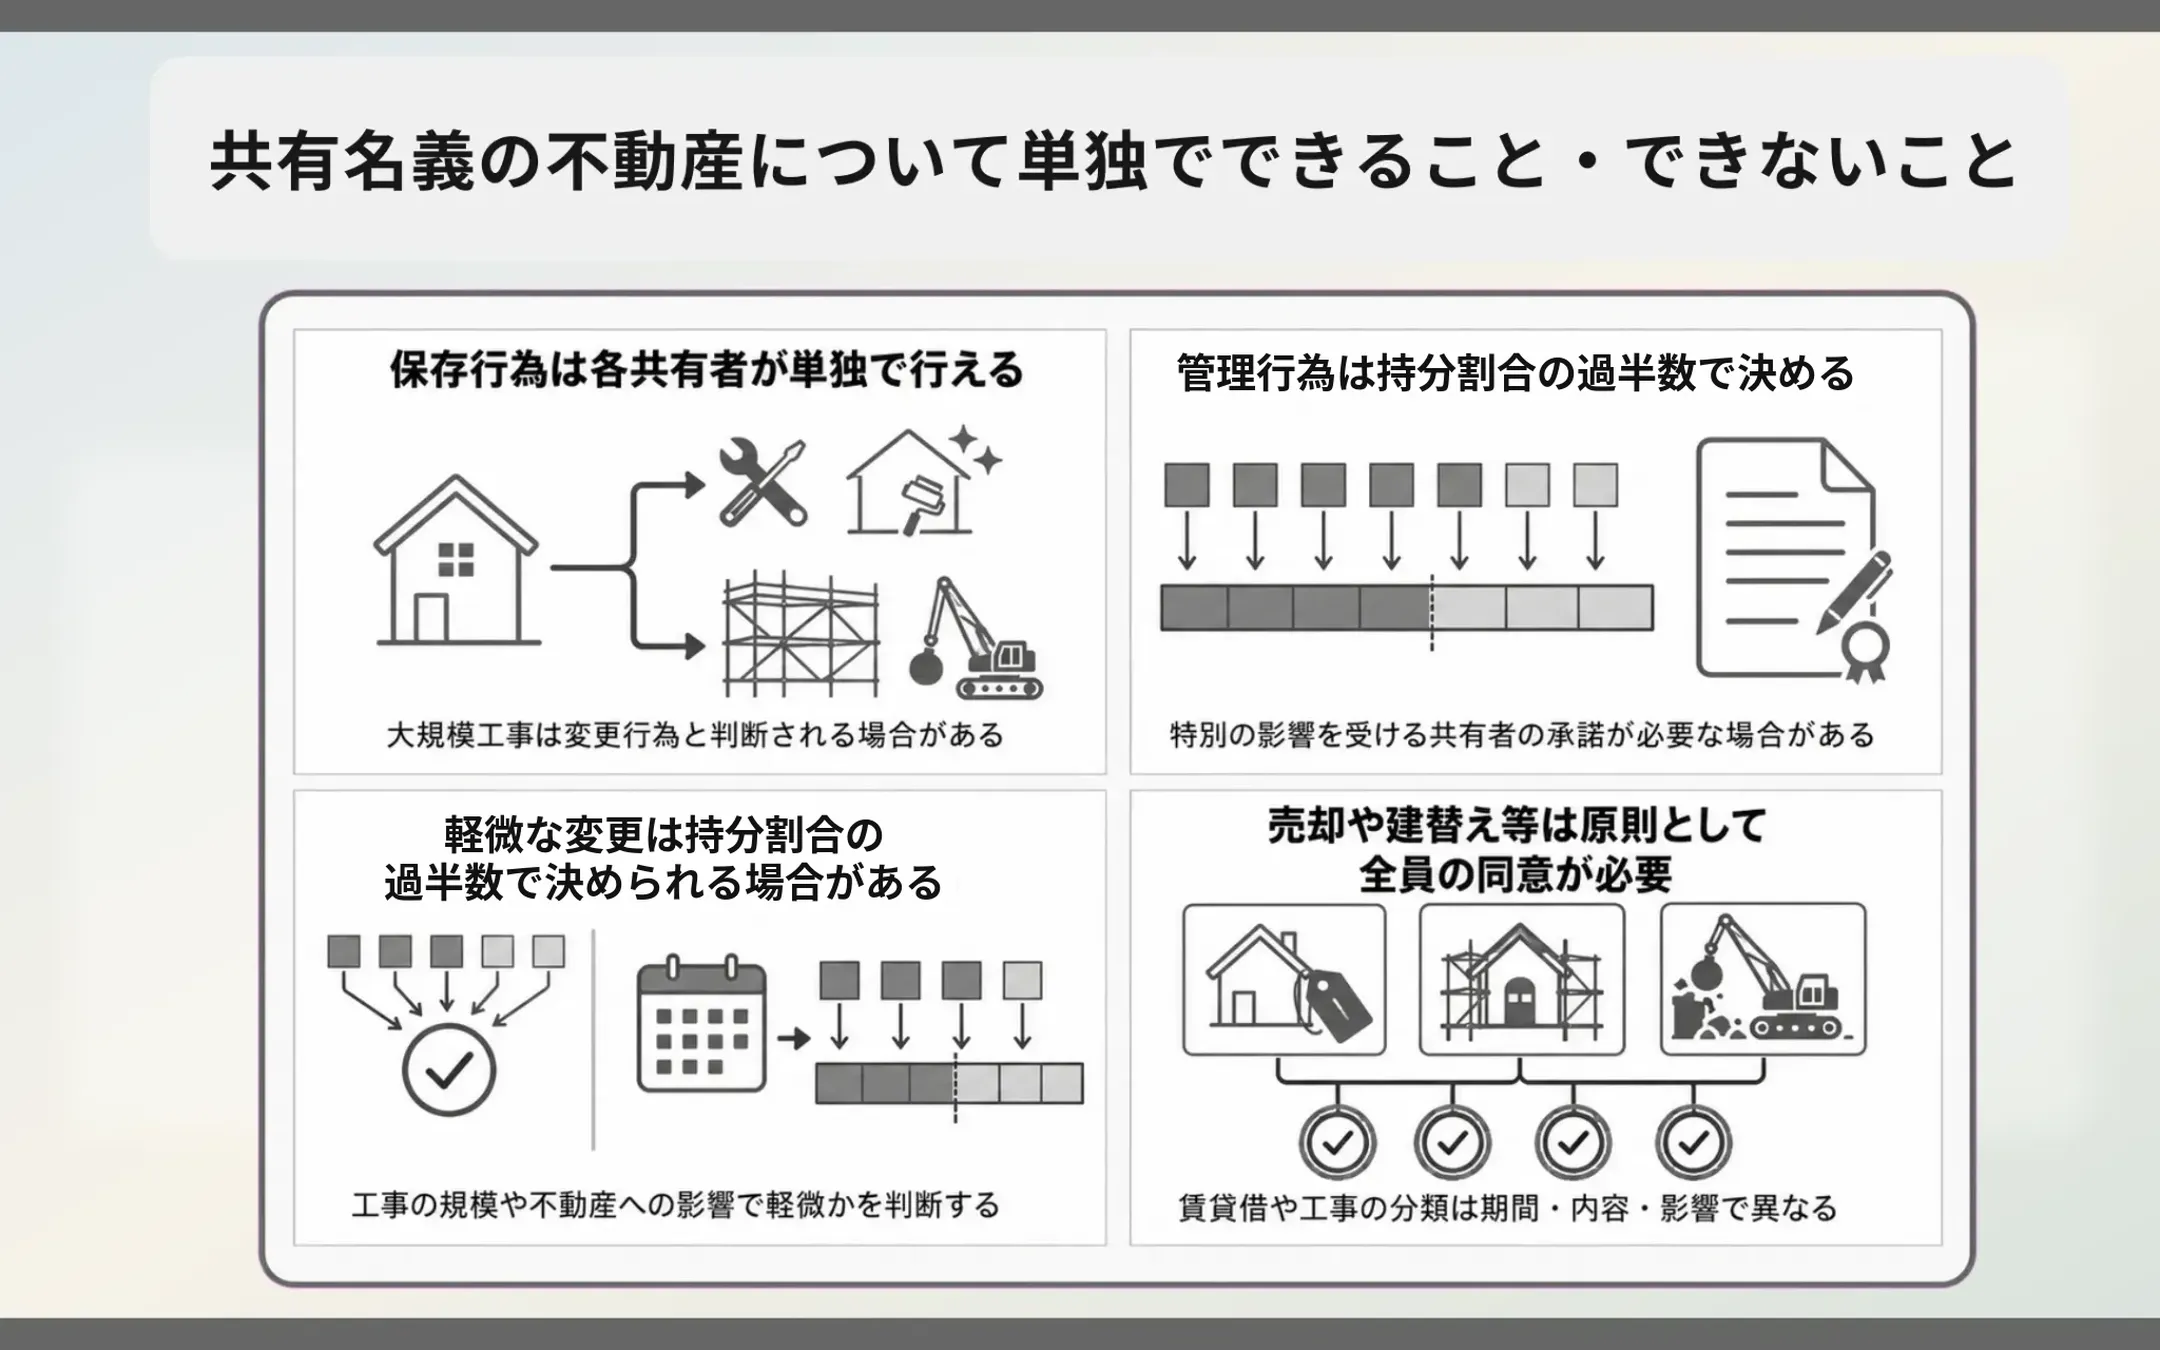
共有名義の不動産について必要となる同意は、行為の内容によって異なります。「共有名義なら何をするにも全員の同意が必要」というわけではありません。
本章では、以下の内容を解説します。
- 保存行為は各共有者が単独で行うことができる
- 管理行為は持分割合の過半数で決める
- 軽微な変更は持分割合の過半数で決められる場合がある
- 売却や建替え等は原則として全員の同意が必要
保存行為は各共有者が単独で行うことができる
共有物の現状や権利を維持するための保存行為は、各共有者が単独で行うことができます。
保存行為に該当する可能性があるものとして、次の例が挙げられます。
- 雨漏りの応急修理
- 壊れた設備の補修
- 消滅時効の完成を防ぐための手続き
- 不法占拠者への明渡し請求
- 共有不動産に関する一定の登記請求
ただし、工事が大規模で、不動産の形状や用途を変える場合は、法的には保存行為ではなく変更行為と判断される可能性があります。
管理行為は持分割合の過半数で決める
共有物の利用方法等に関する管理行為は、原則として持分割合の過半数で決めます。
共有者が3人いても、人数の多数決ではありません。各共有者の持分割合で判断します。
使用方法の決定や一定期間内の賃貸借等については、管理行為に該当する場合があります。
ただし、管理に関する決定が、共有者間の合意に基づいて不動産を使用している共有者へ特別に影響を及ぼす場合は、その共有者の承諾が必要になることがあります。
軽微な変更は持分割合の過半数で決められる場合がある
共有物の形状や効用を著しく変えない軽微な変更は、持分割合の過半数で決められる場合があります。
以前は共有物への変更について、原則として共有者全員の同意が必要でした。2023年施行の改正民法により、軽微な変更は過半数で決定できることが明確になっています。
何が軽微な変更に当たるかは、工事の規模や不動産への影響によって判断されます。
売却や建替え等は原則として全員の同意が必要
不動産全体の売却、建物の取り壊しや建て替え等は、共有物の処分または重大な変更に当たるため、原則として共有者全員の同意が必要です。
| 行為の分類 | 主な例 | 必要となる同意 |
| 保存行為 | 応急修理、権利保全 | 各共有者が単独で可能 |
| 管理行為 | 使用方法の決定、一定期間内の賃貸借 | 原則として持分割合の過半数 |
| 軽微な変更 | 形状や効用を著しく変えない変更 | 持分割合の過半数 |
| 変更・処分行為 | 不動産全体の売却、建て替え、取り壊し | 原則として共有者全員 |
賃貸借や工事の分類は、契約期間、工事内容、不動産への影響等によって異なります。判断に迷う場合は、契約や工事を進める前に弁護士等へ確認してください。
共有名義にする前に決めておきたいこと
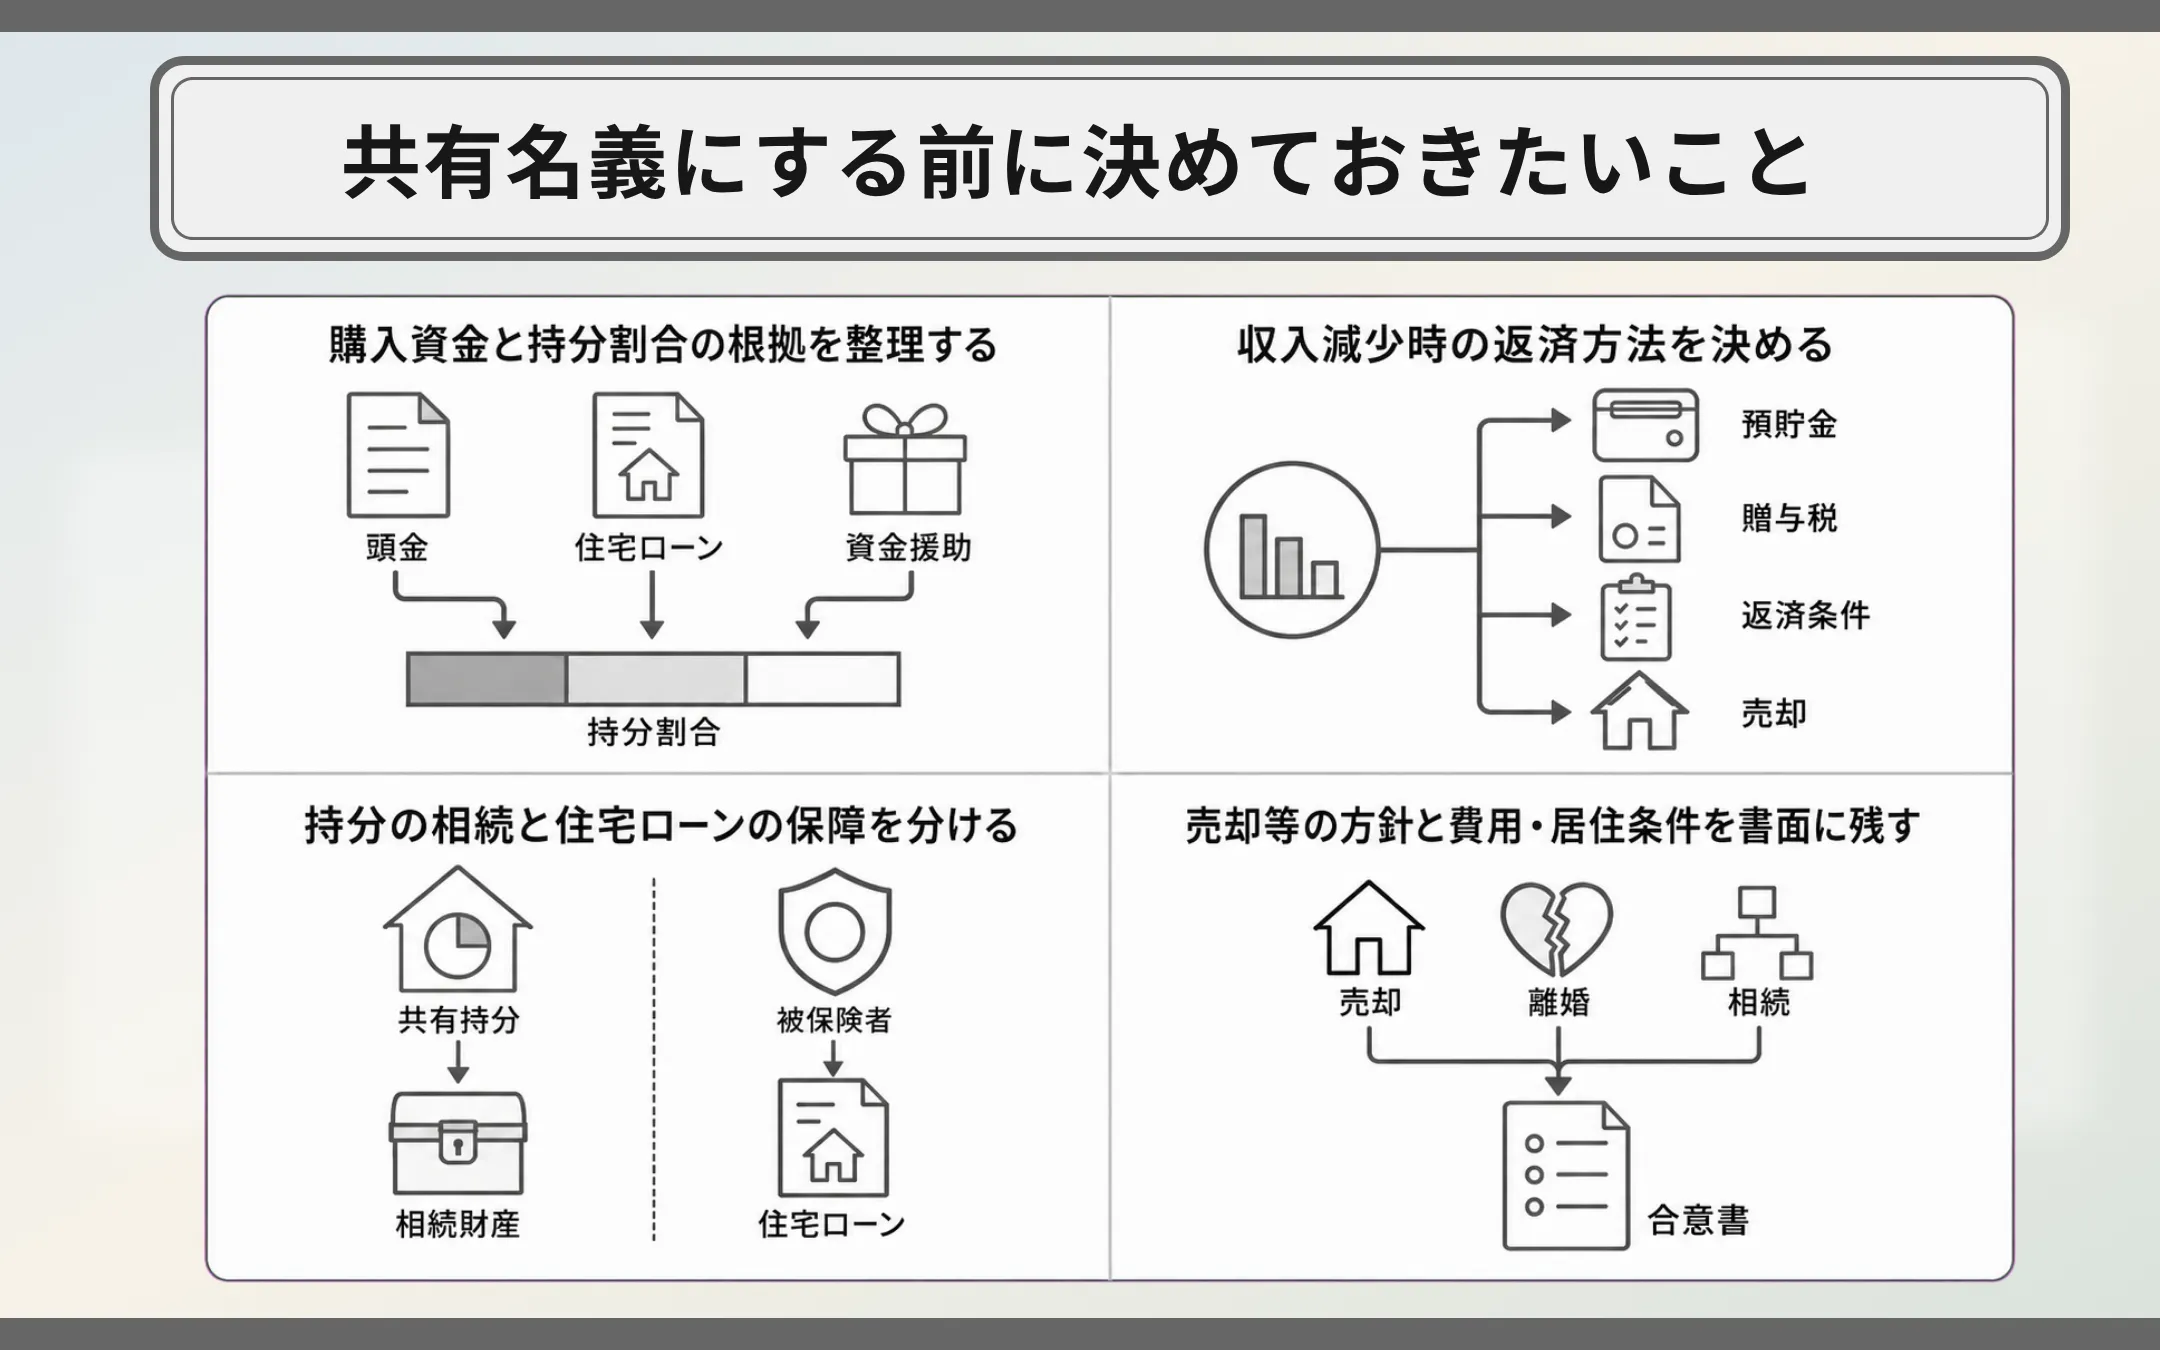
共有名義を選ぶ場合は、購入時の負担割合だけでなく、収入が減ったときや売却するときの対応も決めておく必要があります。
口頭の約束だけでは、数年後に認識が食い違うおそれがあります。
本章では、以下の内容を解説します。
- 購入資金と持分割合の根拠を整理する
- 収入減少時の返済方法を決める
- 共有者が亡くなった場合の持分と住宅ローンを確認する
- 売却・離婚・相続時の方針を話し合う
- 費用負担と居住ルール等を書面に残す
購入資金と持分割合の根拠を整理する
頭金、住宅ローンの元本、親からの資金援助等を整理し、各人が負担する購入資金の額を計算します。
次の資料を保管しておくと、持分割合の根拠を確認しやすくなります。
- 売買契約書
- 住宅ローン契約書
- 頭金の振込記録
- 預金口座の取引履歴
- 親族から資金援助を受けた場合の記録
- 共有持分の計算表
土地と建物で資金負担が異なる場合は、土地と建物それぞれの持分について確認してください。
収入減少時の返済方法を決める
ペアローンや連帯債務を利用する世帯では、二人分の収入を前提に返済計画を立てることがあります。
しかし、育児休業、退職、病気、介護等によって、一方の収入が一時的または長期的に減少する可能性があります。
次の点を確認してください。
- 一方の収入だけで返済できる金額
- 収入が減少した場合に使用できる預貯金
- 返済負担を変更した場合の贈与税への影響
- 住宅ローンの返済条件を変更できるか
- 売却を検討し始める時期と条件
返済が難しくなった後では、借り換えや売却に使える時間が限られます。返済が滞る前に金融機関へ相談することが必要です。
共有者が亡くなった場合の持分と住宅ローンを確認する
共有者が亡くなった場合、その人の共有持分は相続財産となります。
一方、住宅ローンがどこまで完済されるかは、借入方法と団体信用生命保険の保障内容によって異なります。
一般的なペアローンでは、夫婦や親子がそれぞれ別の住宅ローンを契約します。一方が亡くなって団体信用生命保険が適用されても、通常は亡くなった人の住宅ローンが保障され、生存している側の住宅ローンは残ります。
連帯債務では、主債務者だけが団体信用生命保険へ加入する商品や、二人を保障する商品等があります。夫婦の一方が亡くなった場合に残債全額が保障される連生型の商品もあるため、契約内容の確認が必要です。
借入前に、次の内容を金融機関へ確認してください。
- 団体信用生命保険の被保険者
- 死亡時に保障される住宅ローンの範囲
- 生存する側に残る住宅ローン
- 持分を相続する人
- 相続後も返済を継続できるか
持分の相続と、住宅ローンの保障は別々の問題として整理する必要があります。
売却・離婚・相続時の方針を話し合う
共有名義にする段階で、次の場面を想定しておきましょう。
- 一方が転勤した場合
- 夫婦が離婚した場合
- 親子のどちらかが住まなくなった場合
- 共有者が亡くなった場合
- 一方が持分を手放したくなった場合
- 住宅ローンの返済が難しくなった場合
- 共有者間の関係が悪化した場合
数千万円規模の資産を共同所有する以上、「問題が起きたときに考える」という方針では遅すぎます。
誰が住み続けるのか、売却するのか、持分を買い取るのか等について、事前に話し合っておきましょう。
費用負担とルールを書面に残す
共有者間では、少なくとも次の内容を決めておきます。
- 固定資産税等の負担割合
- 管理費・修繕積立金の負担
- 修繕費を負担する条件
- 誰が居住できるか
- 一人だけが居住する場合の使用対価
- 賃貸等で収益を得る場合の条件
- 売却を検討する条件
- 持分の買い取り価格の決め方
- 連絡が取れなくなった場合の対応
共有者間で合意書を作成しても、それだけで登記上の持分や金融機関との契約内容が変わるわけではありません。
ただし、費用負担や居住を含むさまざまな条件について、共有者間の認識のずれを防ぐ資料として役立ちます。
共有名義の不動産を売却・解消する方法
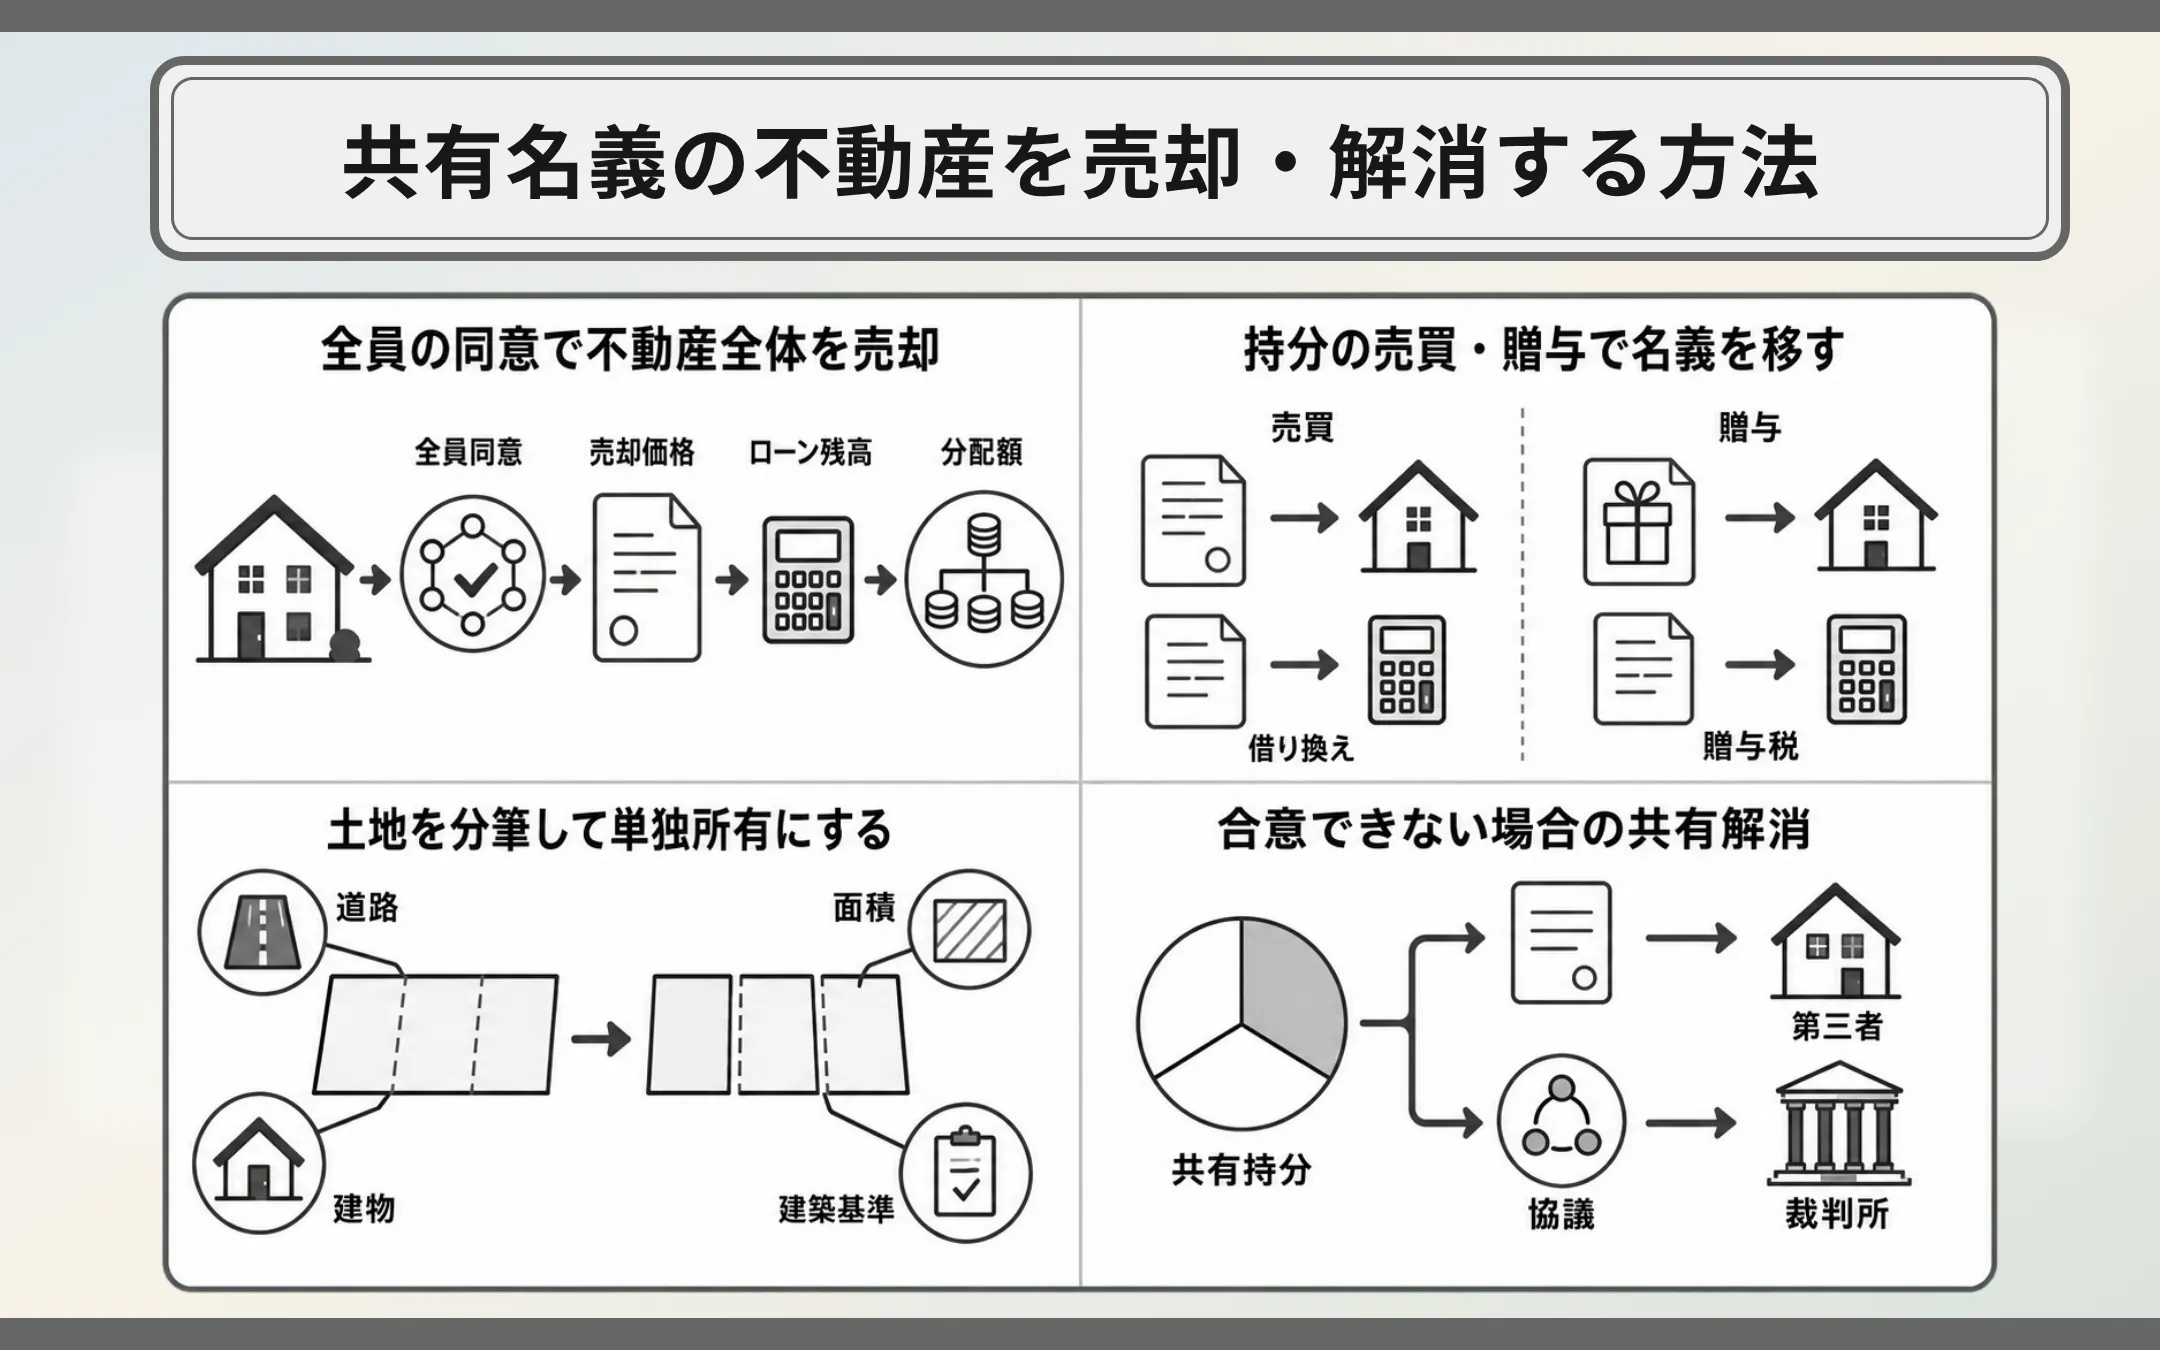
共有状態を解消する方法は一つではありません。
不動産を残したい人がいるか、住宅ローンが残っているか、共有者間で合意できるかによって、適した方法が異なります。
本章では、以下の内容を解説します。
- 共有者全員で不動産全体を売却する
- 共有者間で持分を売買する
- 共有者へ持分を贈与する
- 土地を分筆して単独所有にする
- 自分の共有持分だけを売却する
- 共有物分割請求によって解消する
共有者全員で不動産全体を売却する
共有者全員が売却に同意し、不動産全体を第三者へ売却する方法です。
売却代金から住宅ローン残高や売却費用を差し引き、残額を持分割合等に応じて分配します。
一般の買主へ不動産全体を売却することができるため、共有持分だけを売る場合よりも、市場で取引される価格で成約できます。
売却前に不動産会社へ査定を依頼し、次の金額を確認してください。
- 想定される売却価格
- 住宅ローン残高
- 仲介手数料等の売却費用
- 売却後に残る金額
- 各共有者への分配額
共有者間で持分を売買する
共有者の一人が、ほかの共有者の持分を買い取る方法です。
たとえば、離婚後に夫が自宅へ住み続ける場合、夫が妻の持分を買い取り、単独名義にすることが考えられます。
持分を売買するときは、適正な売買価格を決める必要があります。著しく低い価格で譲渡すると、時価との差額について贈与税の問題が生じる可能性があります。
住宅ローンが残っている場合は、所有権の移転だけでは解決しません。金融機関との契約変更、債務者の変更、住宅ローンの借り換え等が必要になります。
共有者へ持分を贈与する
共有者の一人が、自分の持分をほかの共有者へ無償で移転する方法です。
持分を贈与すると、受贈者に贈与税が課される可能性があります。登録免許税や不動産取得税等の負担も確認しなければなりません。
夫婦間では、婚姻期間等の要件を満たすと、居住用不動産の贈与について配偶者控除を利用できます。ただし、事前に適用要件や将来の売却への影響を含めた確認が必要です。
「家族間だから無償で名義を移しても問題ない」とは判断せず、手続き前に税務署や税理士へご相談ください。
土地を分筆して単独所有にする
共有している土地を複数の土地に分け、それぞれを単独名義にする方法です。
土地を物理的に分けられる場合は、共有状態を解消しながら、各共有者が土地を保有することができます。
ただし、次のような場合は現実的ではありません。
- 分筆後の土地が道路に接しない
- 面積が小さくなりすぎる
- 建物が分筆後の土地をまたぐ
- 建築基準を満たせなくなる
- 分け方によって土地の価値に差が生じやすい
土地家屋調査士による測量や分筆登記が必要です。境界が確定していない場合は、隣接地所有者との確認にも時間と費用がかかります。
自分の共有持分だけを売却する
自分が所有する共有持分だけであれば、原則としてほかの共有者の同意を得ずに売却することができます。
ただし、持分だけを取得しても、不動産全体を自由に使用・売却できません。一般の個人が買主になるケースは限られます。
持分売却後は第三者が共有者に加わるため、残された共有者との関係が複雑になるおそれもあります。
まずは、ほかの共有者への持分売却や、不動産全体の売却を検討してください。合意できない場合の手段として、共有持分だけの売却を考える順序が現実的です。
共有物分割請求によって解消する
共有者間の話し合いがまとまらない場合、各共有者は共有物の分割を請求することができます。
まずは共有者間で分割方法を協議し、合意できなければ裁判所へ共有物分割請求を行います。
裁判では、主に次の方法が検討されます。
- 現物分割:土地等を物理的に分ける
- 価格賠償:一人が不動産を取得し、ほかの共有者へ金銭を支払う
- 換価分割:不動産を競売等で売却し、必要経費等を支払った後の代金を分ける
裁判所が競売を命じた場合は、通常の売却より低い価格で売却される可能性があります。
共有者間で合意できる余地があるうちに、不動産会社や弁護士を交えて話し合う方が、売却条件を調整しやすくなります。
共有名義を解消するときの進め方
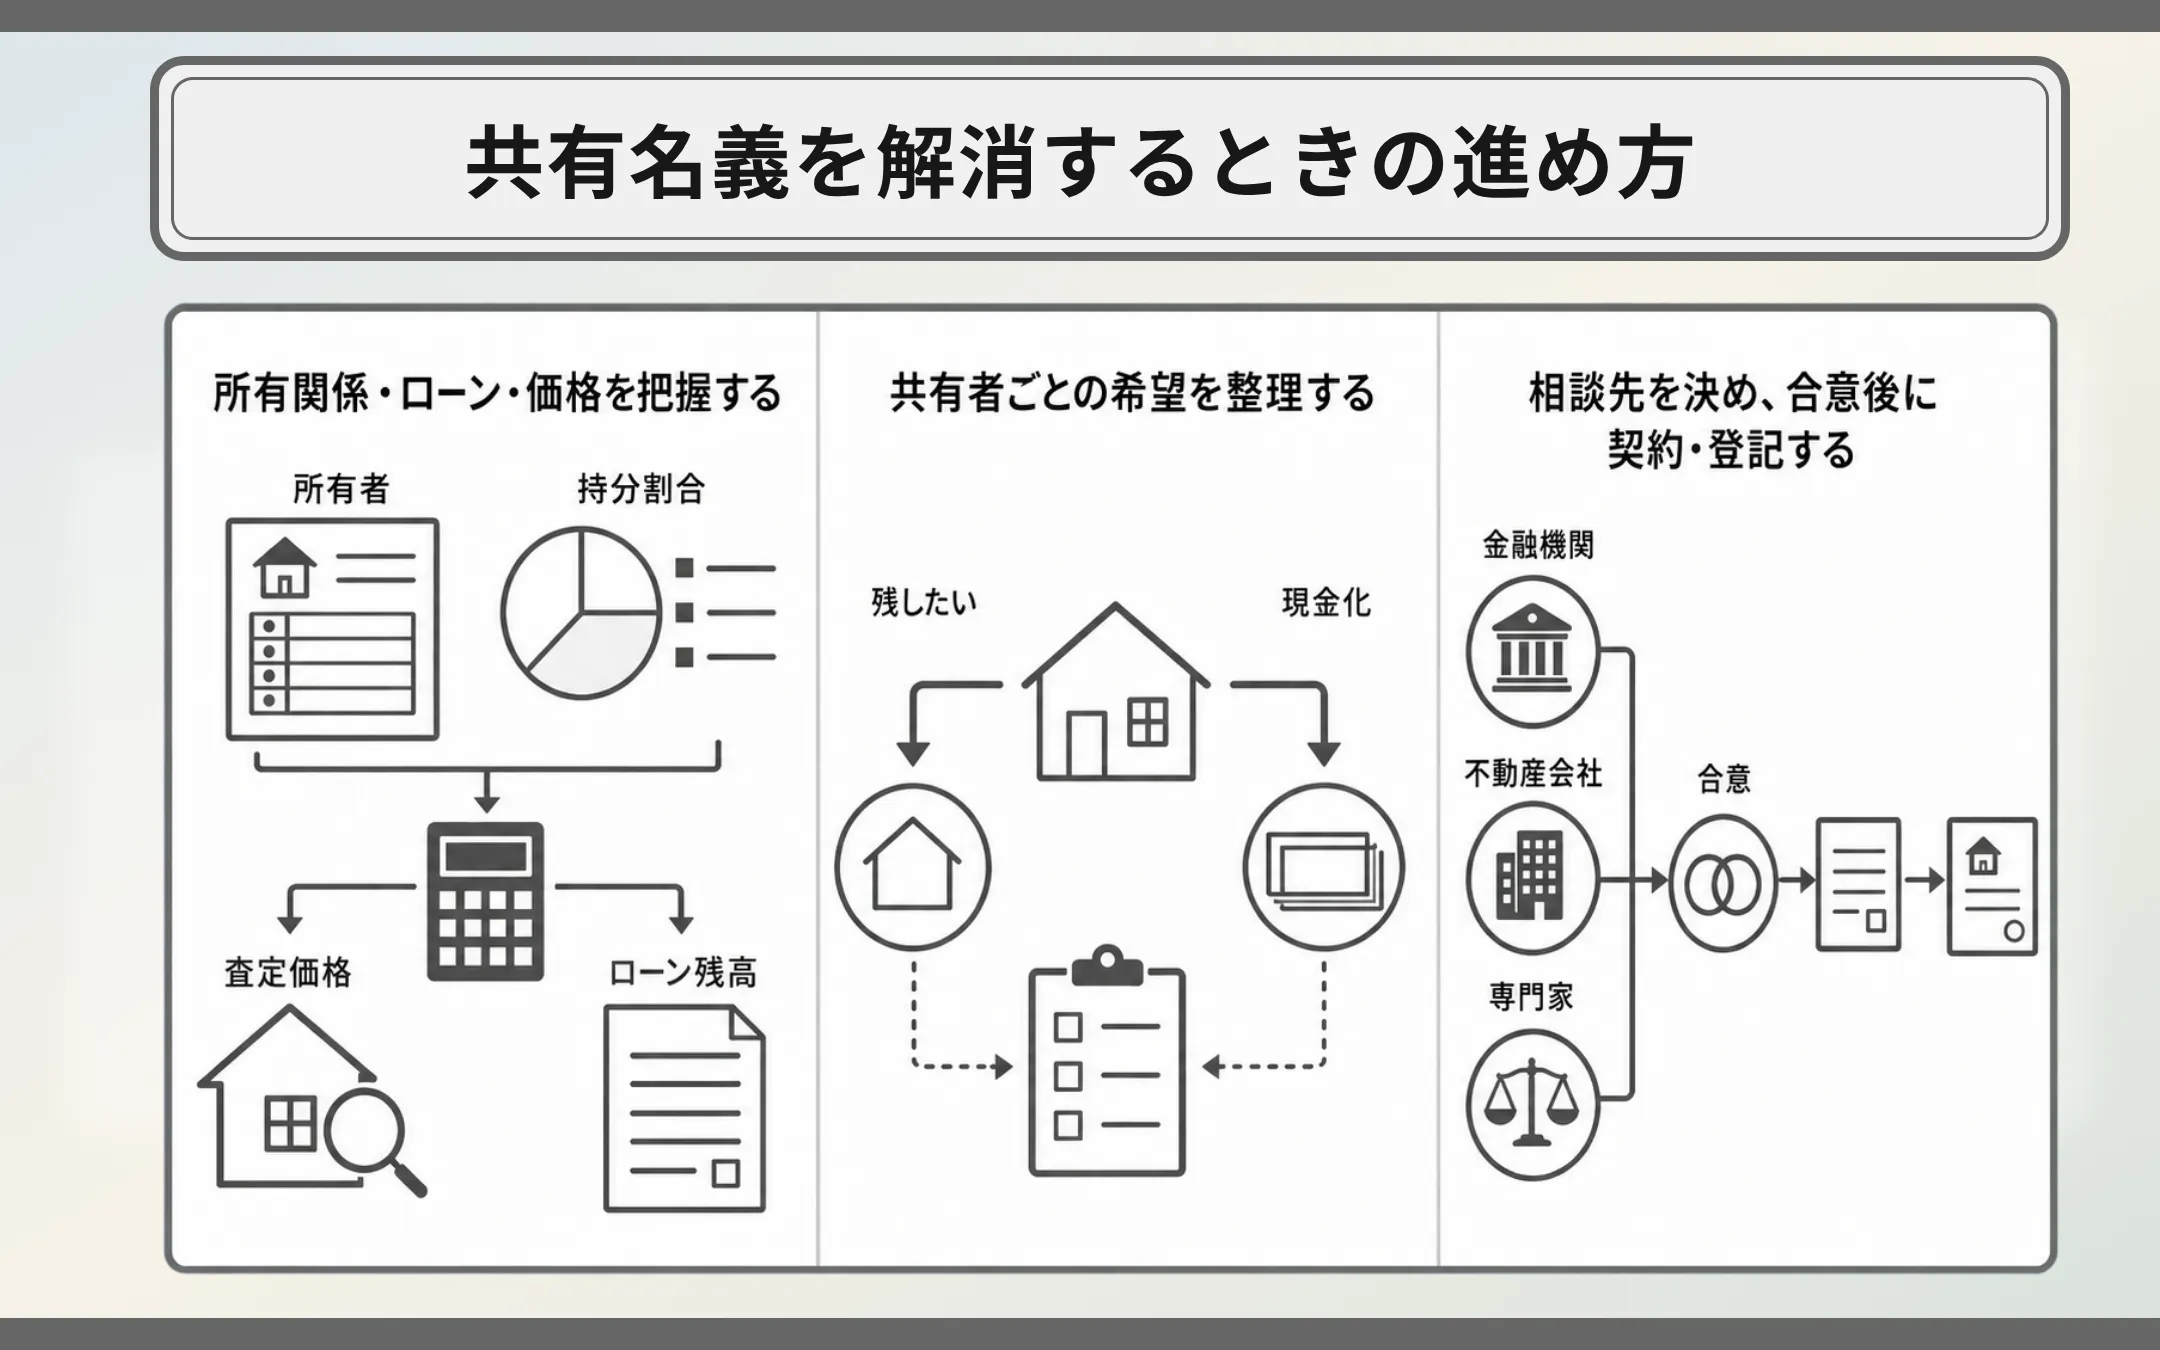
共有名義の解消では、最初から方法を一つに決めるのではなく、所有関係、住宅ローン、不動産価格、共有者の希望を順番に確認します。
本章では、以下の内容を解説します。
- 登記事項証明書と住宅ローンの内容を確認する
- 不動産の査定価格とローン残高を把握する
- 共有者ごとの希望を整理する
- 金融機関・不動産会社・専門家に相談する
- 合意内容に沿って契約と登記を行う
登記事項証明書と住宅ローンの内容を確認する
最初に、不動産の登記事項証明書や住宅ローンの関係書類を用意し、次の内容を確認します。
- 土地と建物の所有者
- 各共有者の持分割合
- 抵当権の有無
- 住宅ローンを借りている金融機関
- 主債務者
- 連帯債務者
- 連帯保証人
- 住宅ローン残高
土地と建物で名義や持分割合が異なる場合もあるため、両方を確認してください。
返済予定表に記載された残高は、繰上返済のほか、変動金利型で適用金利に変更があった場合等によって、実際の残高と異なっていることがあります。最新の残高は借入先の金融機関に必ずご確認ください。
不動産の査定価格とローン残高を把握する
不動産全体を売却する場合の査定価格を確認します。
査定価格とは、インターネット等通常の営業活動を行い、概ね3か月程度で売れるであろう価格の目安です。
査定価格は成約価格を保証するものではありません。査定価格を成約価格とした計画を立てると、実際の成約価格との間に乖離が生じる可能性があります。
査定価格から住宅ローン残高と売却費用を差し引くことで、売却後に分配できる金額の目安を把握することができます。
相続や離婚等で、より客観的な価格の根拠が求められる場合は、不動産会社の査定に加え、不動産鑑定士による鑑定が必要になることもあります。
査定価格の算出方法や成約価格との違いについては、以下の記事で詳しく解説しています。 |
共有者ごとの希望を整理する
共有者ごとに、次の希望を確認します。
- 不動産全体を売却したい
- 自分が住み続けたい
- 持分を買い取ってほしい
- ほかの共有者の持分を買い取りたい
- 賃貸して収益を得たい
- 相続まで保有したい
- できるだけ早く共有関係から抜けたい
共有者ごとの目的が異なる状態で、売却価格だけを話し合っても合意しにくくなります。
まずは、それぞれが不動産を残したいのか、現金化したいのかを整理してください。
金融機関・不動産会社・専門家に相談する
住宅ローンが残っている場合は、金融機関へ確認しないまま、持分移転や名義変更を進めないでください。
契約内容によっては、所有権の変更が住宅ローン契約に抵触する可能性があります。
相談内容に応じた主な窓口は、次のとおりです。
| 相談内容 | 主な相談先 |
| 売却価格や販売方法 | 不動産会社 |
| 持分移転登記 | 司法書士 |
| 土地の測量・分筆 | 土地家屋調査士 |
| 贈与税・譲渡所得・相続税等 | 税理士、税務署 |
| 共有者間の交渉や訴訟 | 弁護士 |
| 住宅ローンの変更 | 借入先の金融機関 |
不動産会社だけですべての法務・税務上の判断ができるわけではありません。必要に応じて専門家と連携しながら進めなければなりません。
合意内容に沿って契約と登記を行う
共有者間で合意できたら、売買、財産分与、共有物分割等の方法に応じて、契約書や合意書を作成します。
その後、次の手続きを進めます。
- 売買代金や代償金の支払い
- 住宅ローンの一括返済
- 抵当権の抹消登記
- 持分移転登記
- 所有権移転登記
- 税務署への税務申告
口頭で合意しただけでは、登記上の共有状態は変わりません。
代金の支払いだけでなく、必要な登記まで完了したことを確認してください。
夫婦や親子で住まいの購入をお考えなら阪急阪神不動産へ
夫婦や親子で住宅を購入する場合は、物件価格だけでなく、誰がいくら購入資金を負担するか、どのような住宅ローンを利用するかまで整理する必要があります。
阪急阪神不動産では、阪急阪神の住まいブランド<ジオ>や戸建ブランド<ジオガーデン>を通じて、お客様の暮らし方や資金計画を踏まえた住まいをご提案しています。
阪急阪神不動産は、2026年オリコン顧客満足度®調査「新築分譲マンション 近畿」の総合ランキングで、5年連続第1位を獲得しました。
持分割合や贈与税等の具体的な判断については、税務署、税理士、司法書士等にも確認しながらご検討ください。
共有名義に関するよくある質問
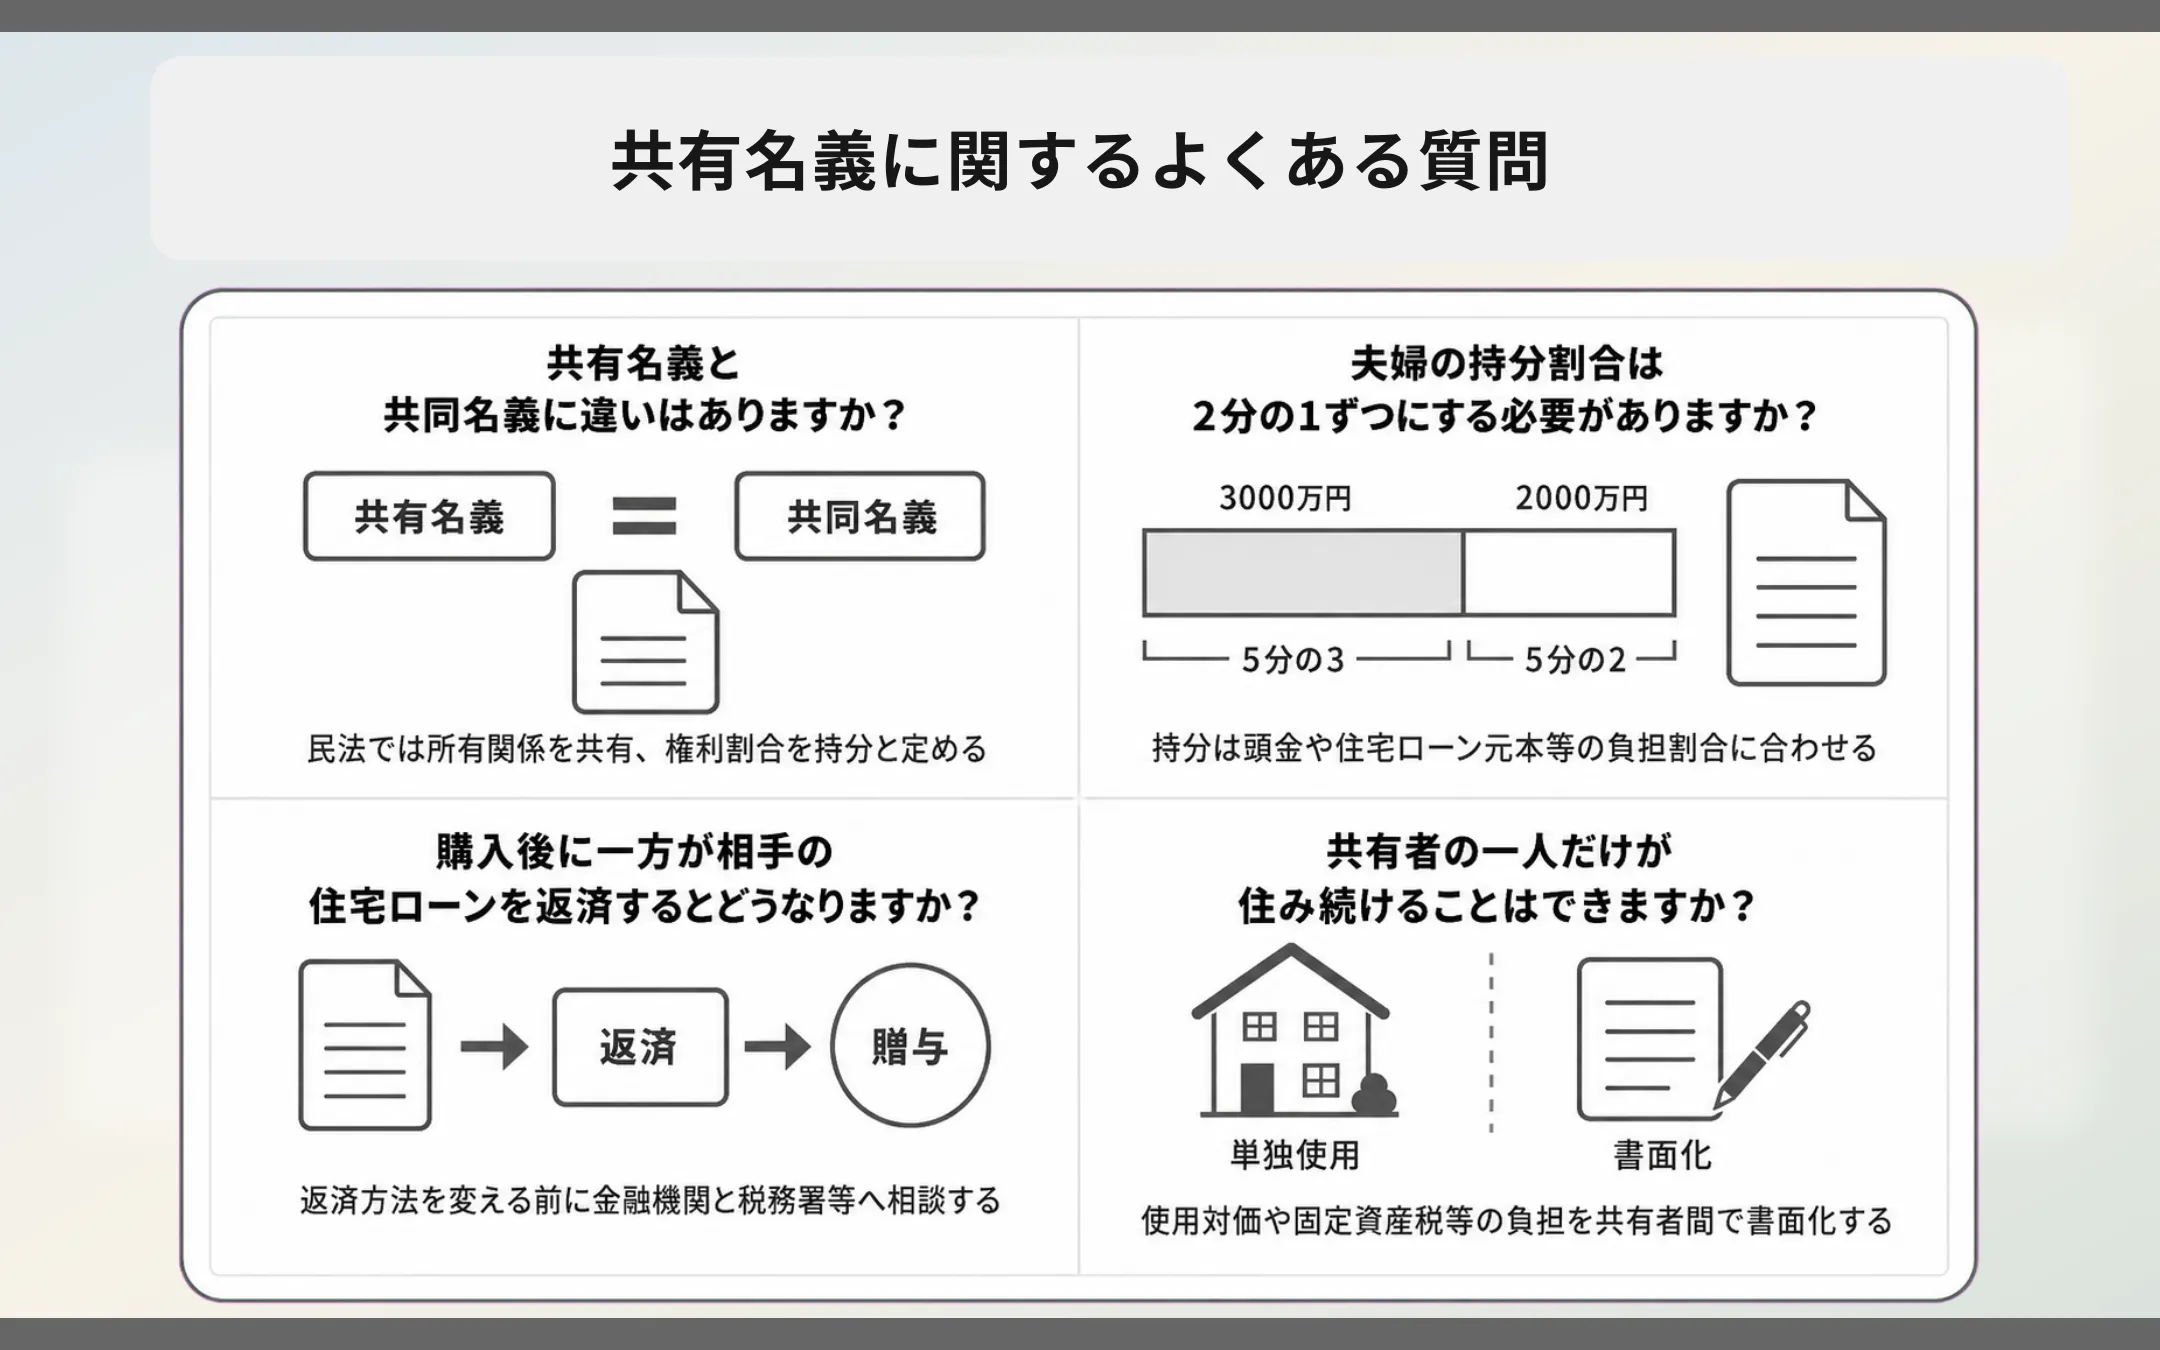
本章では、共有名義に関するよくある質問に回答します。
- 共有名義と共同名義に違いはありますか?
- 夫婦の持分割合は2分の1ずつにする必要がありますか?
- 購入後に一方が相手の住宅ローンを返済するとどうなりますか?
- 共有者の一人だけが住み続けることはできますか?
共有名義と共同名義に違いはありますか?
「共有名義」と「共同名義」は、一般には同じような意味で使われています。
ただし、民法では、一つの物を複数人が所有する関係を「共有」、それぞれが持つ権利の割合を「持分」と定めています。
不動産の所有関係を確認するときは、「共同名義」という呼び方ではなく、登記事項証明書に記載された所有者と共有持分を確認してください。
夫婦の持分割合は2分の1ずつにする必要がありますか?
夫婦だからといって、持分割合を2分の1ずつにしなければならない、といったことはありません。
贈与税の問題を避けるためには、頭金や住宅ローンの元本等を含む、実際の購入資金の負担割合に合わせます。
一方が3,000万円、もう一方が2,000万円を負担する場合は、5分の3と5分の2が持分割合の目安です。
具体的な計算は、契約前に税務署や税理士、司法書士等へ確認してください。
購入後に一方が相手の住宅ローンを返済するとどうなりますか?
一方がもう一方の住宅ローン返済分を負担すると、負担した金額が相手への贈与と判断される可能性があります。
購入時に資金負担と持分割合を合わせていても、返済途中で負担方法を変更した場合は、別途確認が必要です。
育児休業、退職、病気等によって返済方法を変える場合は、事前に金融機関と税務署または税理士へご相談ください。
共有者の一人だけが住み続けることはできますか?
共有者間で合意していれば、一人だけが住み続けることは可能です。
ただし、ほかの共有者が不動産を使用できない状態になるため、持分や使用経緯によっては、使用対価の負担が問題になります。
固定資産税等、修繕費、管理費等を誰が負担するかも含め、書面で決めておきましょう。
まとめ
共有名義は、複数人が負担した住宅の購入資金を、それぞれの所有権として登記できる方法です。
共有名義を検討する際は、次の点を事前に確認してください。
- 購入資金の負担割合と持分割合が合っているか
- 購入後の住宅ローンを誰が返済するか
- 収入が減っても返済を継続できるか
- 団体信用生命保険でどの債務が保障されるか
- 税金や維持費を誰が負担するか
- 売却や離婚時に持分をどのように処理するか
- 共有者が亡くなった後に誰が持分を取得するか
すでに共有名義になっている場合は、共有者が増えたり関係が悪化したりする前に、登記内容、不動産価格、住宅ローン残高を確認することから始めましょう。
共有名義の不動産全体のご売却を検討する場合は、査定価格と住宅ローン残高、売却費用を踏まえて、共有者間で方針を整理する必要があります。
ご売却の具体的な進め方については、『阪急阪神の仲介』へご相談ください。