不動産を購入する際は、物件を探すだけでなく、資金計画や住宅ローン審査、重要事項説明、不動産売買契約、登記等、さまざまな手続きを順番に進めていきます。あらかじめ全体の流れを把握しておかないと、契約直前になって必要書類がそろっていない、手付金や諸費用の準備が間に合わないといった事態にもなりかねません。
この記事では、不動産を購入する流れを8つのステップに分けて解説します。各ステップで行う手続きに加え、必要書類や費用を支払うタイミング、契約時に確認したいポイントもまとめています。
初めて住まいを購入する方は、物件探しから引き渡しまでの流れを把握するためにお役立てください。
不動産購入の流れは8ステップ
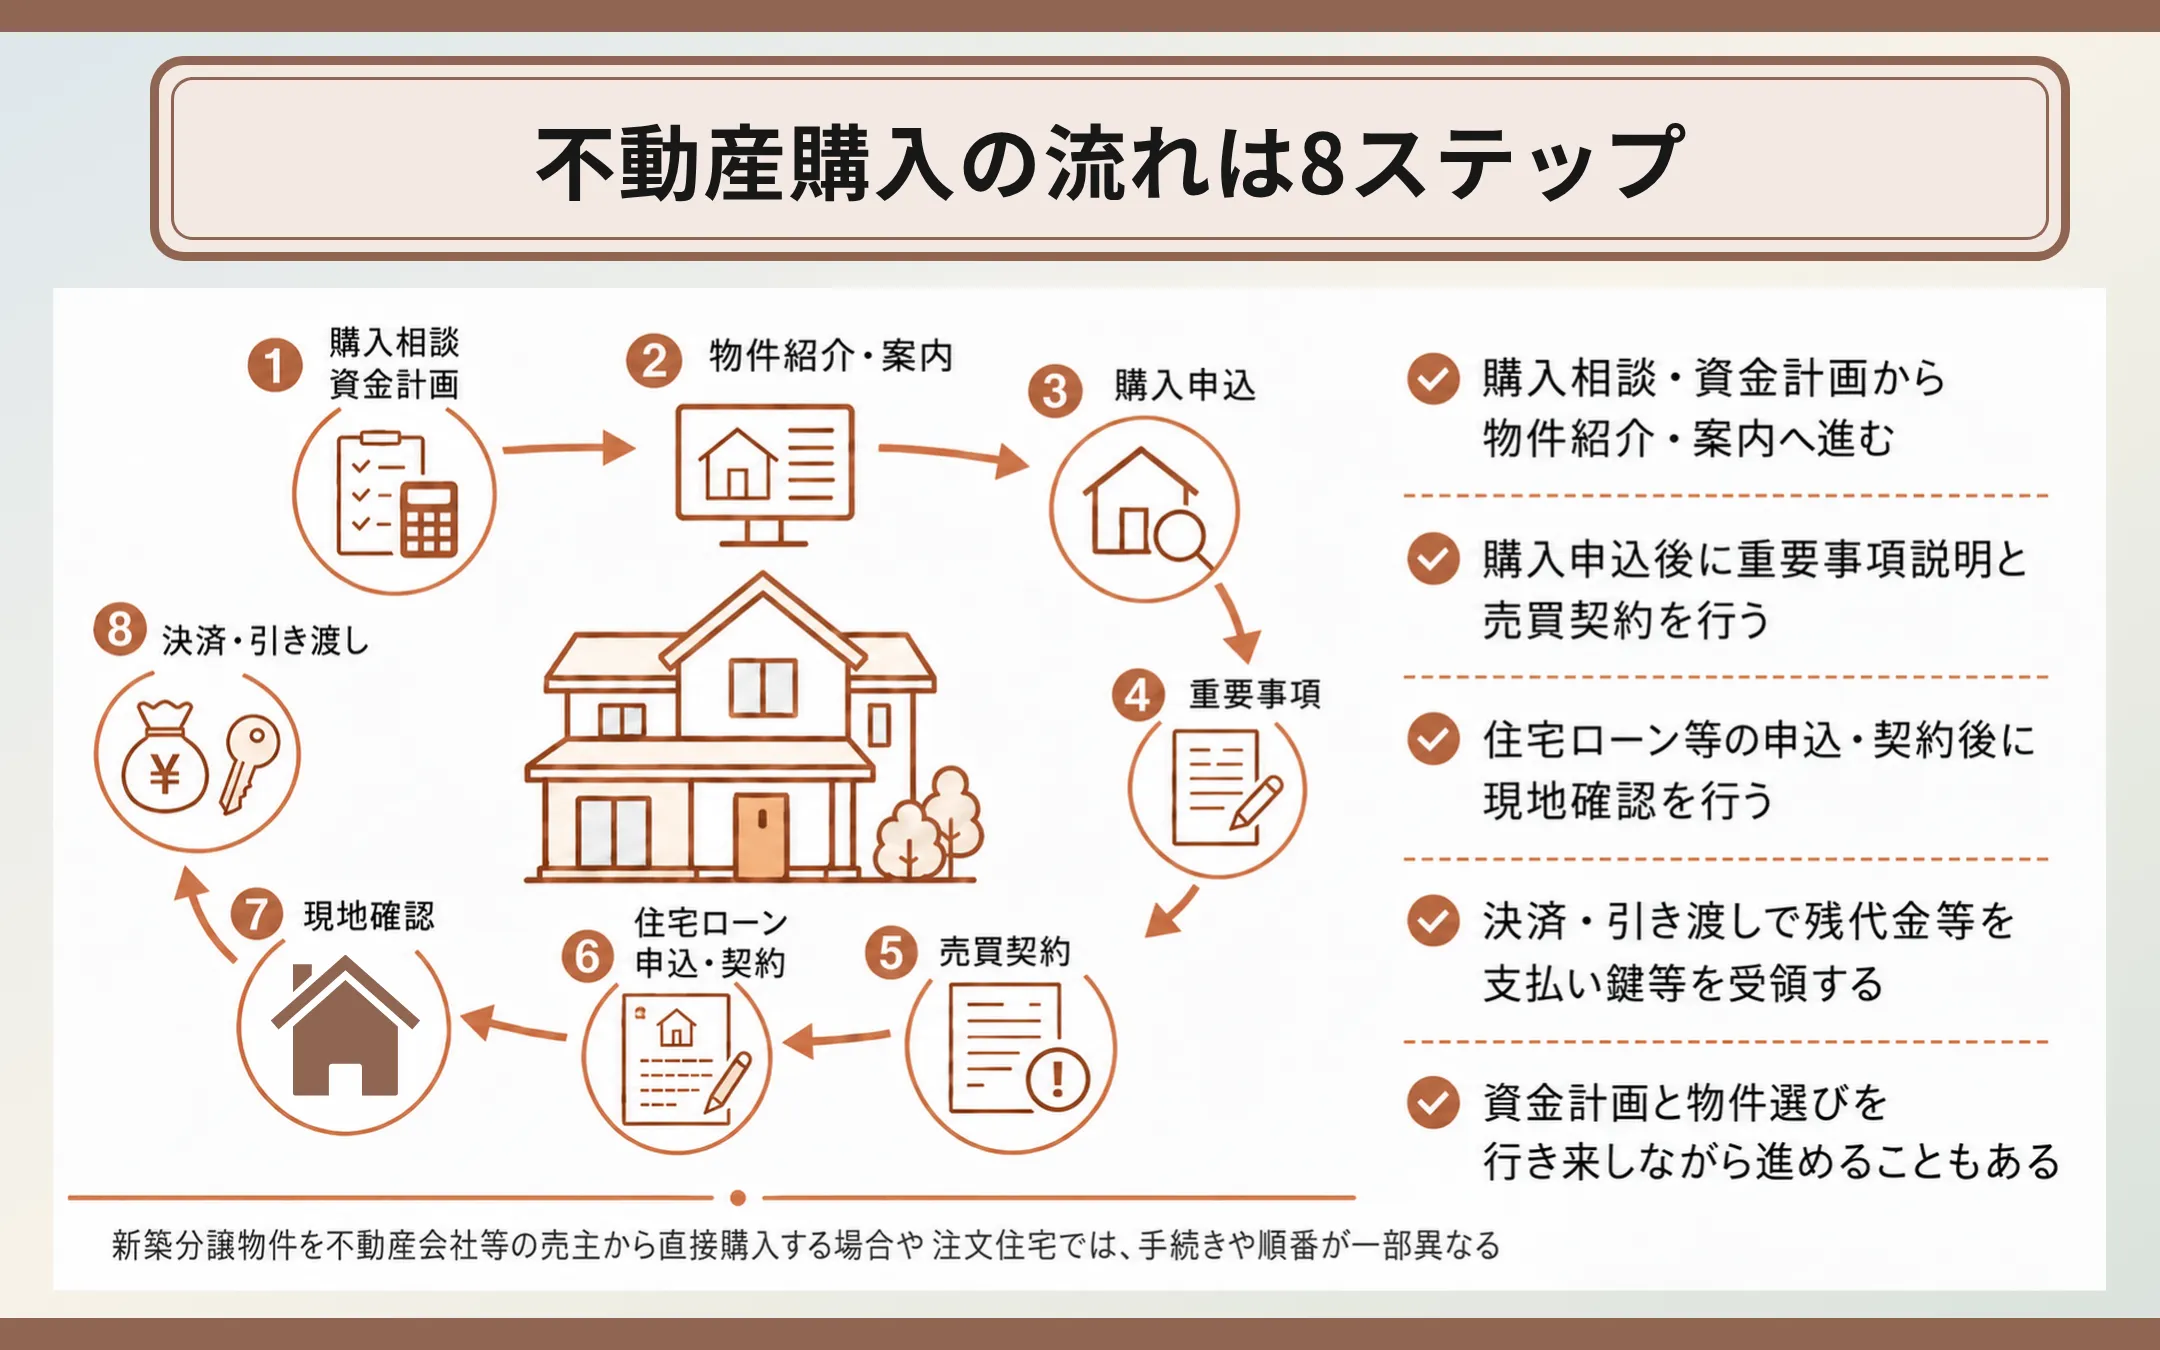
不動産会社が売主様と買主様の間に入り、取引を仲介(媒介)する場合、不動産購入は概ね次の8ステップで進みます。
| ステップ | 主な手続き | お金・書類が動く主な場面 |
| 1 | 購入相談・資金計画 | 希望条件の整理、自己資金・諸費用の試算、住宅ローンの事前確認 |
| 2 | 物件紹介・案内 | 販売図面・物件概要書等の確認、現地案内、購入資金計画の具体化 |
| 3 | 購入申込 | 不動産媒介依頼書(購入申込書)の提出、購入予定物件による住宅ローン事前審査 |
| 4 | 重要事項説明 | 重要事項説明書の内容確認 |
| 5 | 不動産売買契約 | 手付金の支払い、売買契約の締結、紙の契約書を作成する場合の印紙税等 |
| 6 | 住宅ローン等申込~契約 | 本審査、金銭消費貸借契約、火災保険、地震保険等の検討 |
| 7 | 引き渡し前の現地確認 | 現地にて契約内容と実際の物件状況の確認 |
| 8 | 決済・引き渡し | 残代金、登記費用、各種清算金の支払い、鍵・取扱説明書・保証書・その他引継ぎ書類等の受領・仲介手数料の支払い |
※新築分譲物件を不動産会社等の売主から直接購入するケースや注文住宅では、必要な手続きや順番が一部異なります。該当する方は、後半の「新築・中古・注文住宅で追加される手続き」もあわせて確認してください。
実際の購入手続きでは、資金計画を立ててから物件を探し、その後は候補となる物件に合わせて予算を調整する等、資金計画と物件選びを行き来しながら進めることになります。
不動産購入の流れ①購入相談・資金計画
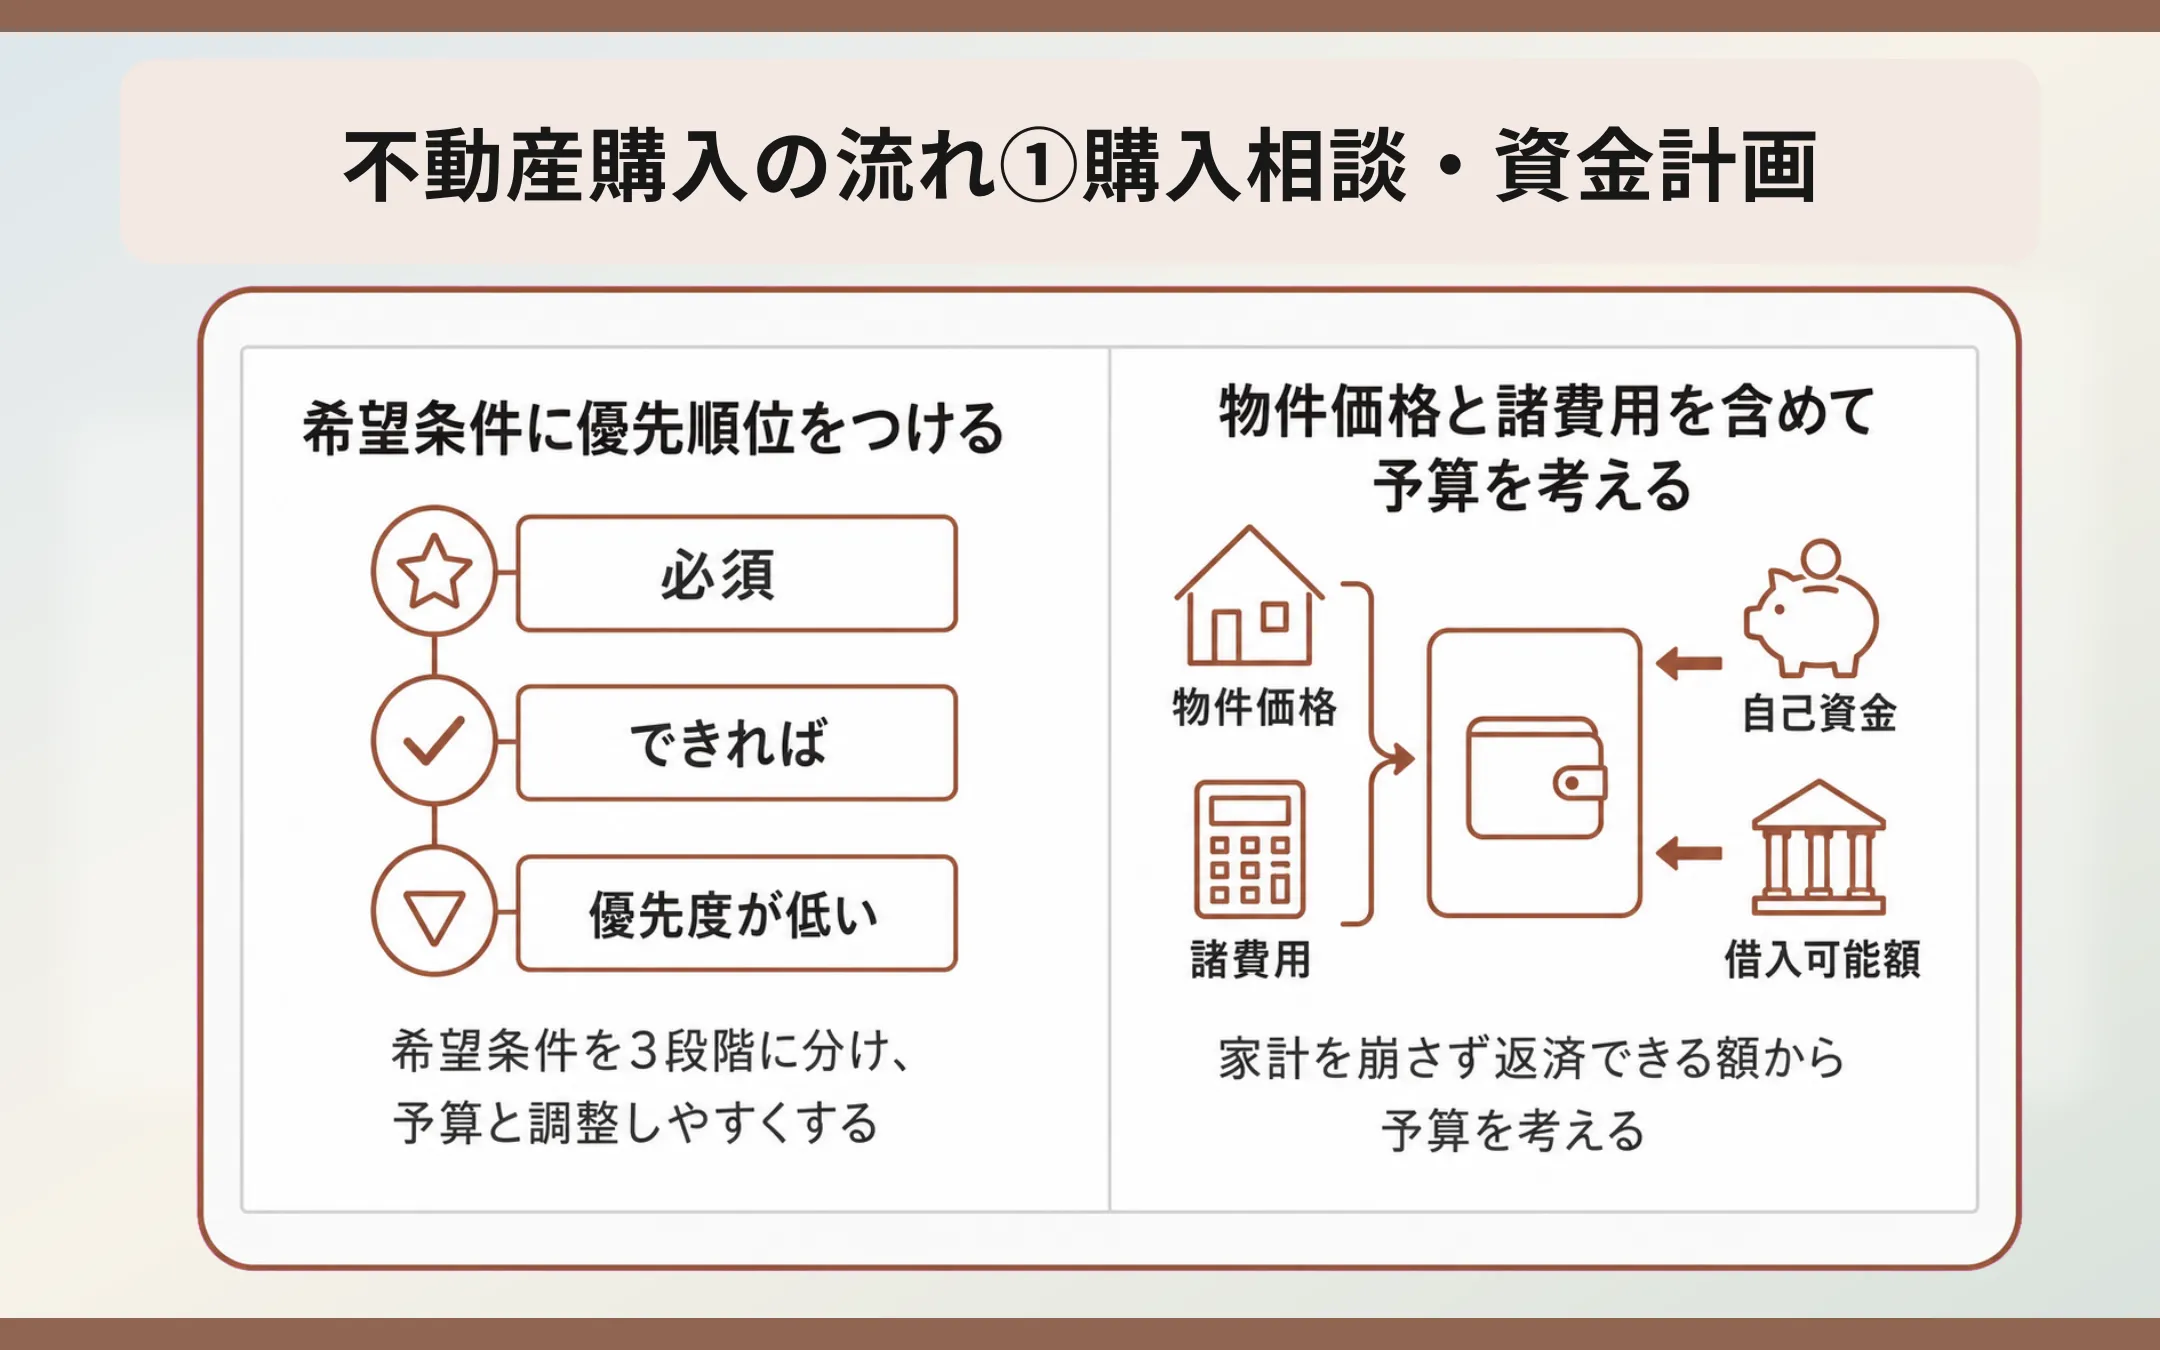
不動産購入の第一歩は、どのような住まいを求めているのかを整理し、家計に無理のない予算を考えることです。希望条件と予算の両方を固めておくと、その後の物件探しも進めやすくなります。
本章では、以下の内容を解説します。
- 希望条件に優先順位をつける
- 物件価格と諸費用を含めて予算を考える
希望条件に優先順位をつける
物件を探し始める前に、まずは「なぜ住まいを購入するのか」「いつごろまでに入居したいのか」を家族で話し合っておきましょう。目的がはっきりしていないと、物件を見るたびに立地や広さ、価格のどれを優先するか迷いやすくなります。
具体的には、次のような条件を整理しておくと物件を比較しやすくなります。
- 入居希望時期
- 希望するエリア、沿線、駅からの距離
- マンションか戸建か
- 新築か中古か
- 間取り、専有面積・延床面積
- 通勤・通学、買い物、医療等の生活利便性
- 駐車場、ペット飼育、バリアフリー等の条件
- 将来の住み替えや売却の可能性
ただし、すべての希望を満たす物件が予算内で見つかるとは限りません。条件を「必須」「できれば」「優先度が低い」の3段階程度に分けておくと、予算と相談しながら、どこまで条件を調整できるか判断しやすくなります。
物件価格と諸費用を含めて予算を考える
購入予算を考える際は、「住宅ローンでいくら借りられるか」だけで判断しないことが大切です。実際の家計をもとに、毎月無理なく返済を続けられる金額から予算を考えましょう。
住宅を購入すると、住宅ローンの返済以外にも次のような支出が続きます。
- 固定資産税・都市計画税
- マンションの管理費・修繕積立金、駐車場使用料等
- 火災保険料・地震保険料
- 戸建の点検・修繕費
- 将来の金利上昇や収入減少に備える資金
さらに、購入時には物件価格とは別に諸費用がかかります。登録免許税等の登記費用や団体信用生命保険等の住宅ローン関係費用、不動産取得税・印紙税等の税金に加え、不動産会社が媒介する取引では仲介手数料も必要です。
手付金をはじめ、住宅ローンの融資が実行される前に現金で支払う費用もあります。そのため、用意した自己資金をすべて頭金へ充てるのではなく、購入時に必要となる現金や購入後の生活費も残したうえで資金計画を立てておきましょう。
住宅ローンを利用する予定であれば、物件探しと並行して候補となる金融機関へ相談しておくと、その後の予算を具体化しやすくなります。住宅ローンの審査では、年収や勤務状況、既存の借入れ等に加え、金融機関や商品によっては団体信用生命保険(団信)への加入可否も関係します。
まずは借入可能額の目安や利用条件を確認し、購入したい物件が絞り込めた段階で、その物件の情報を含めて住宅ローンの事前審査を申し込みます。
不動産購入の流れ②物件紹介・案内
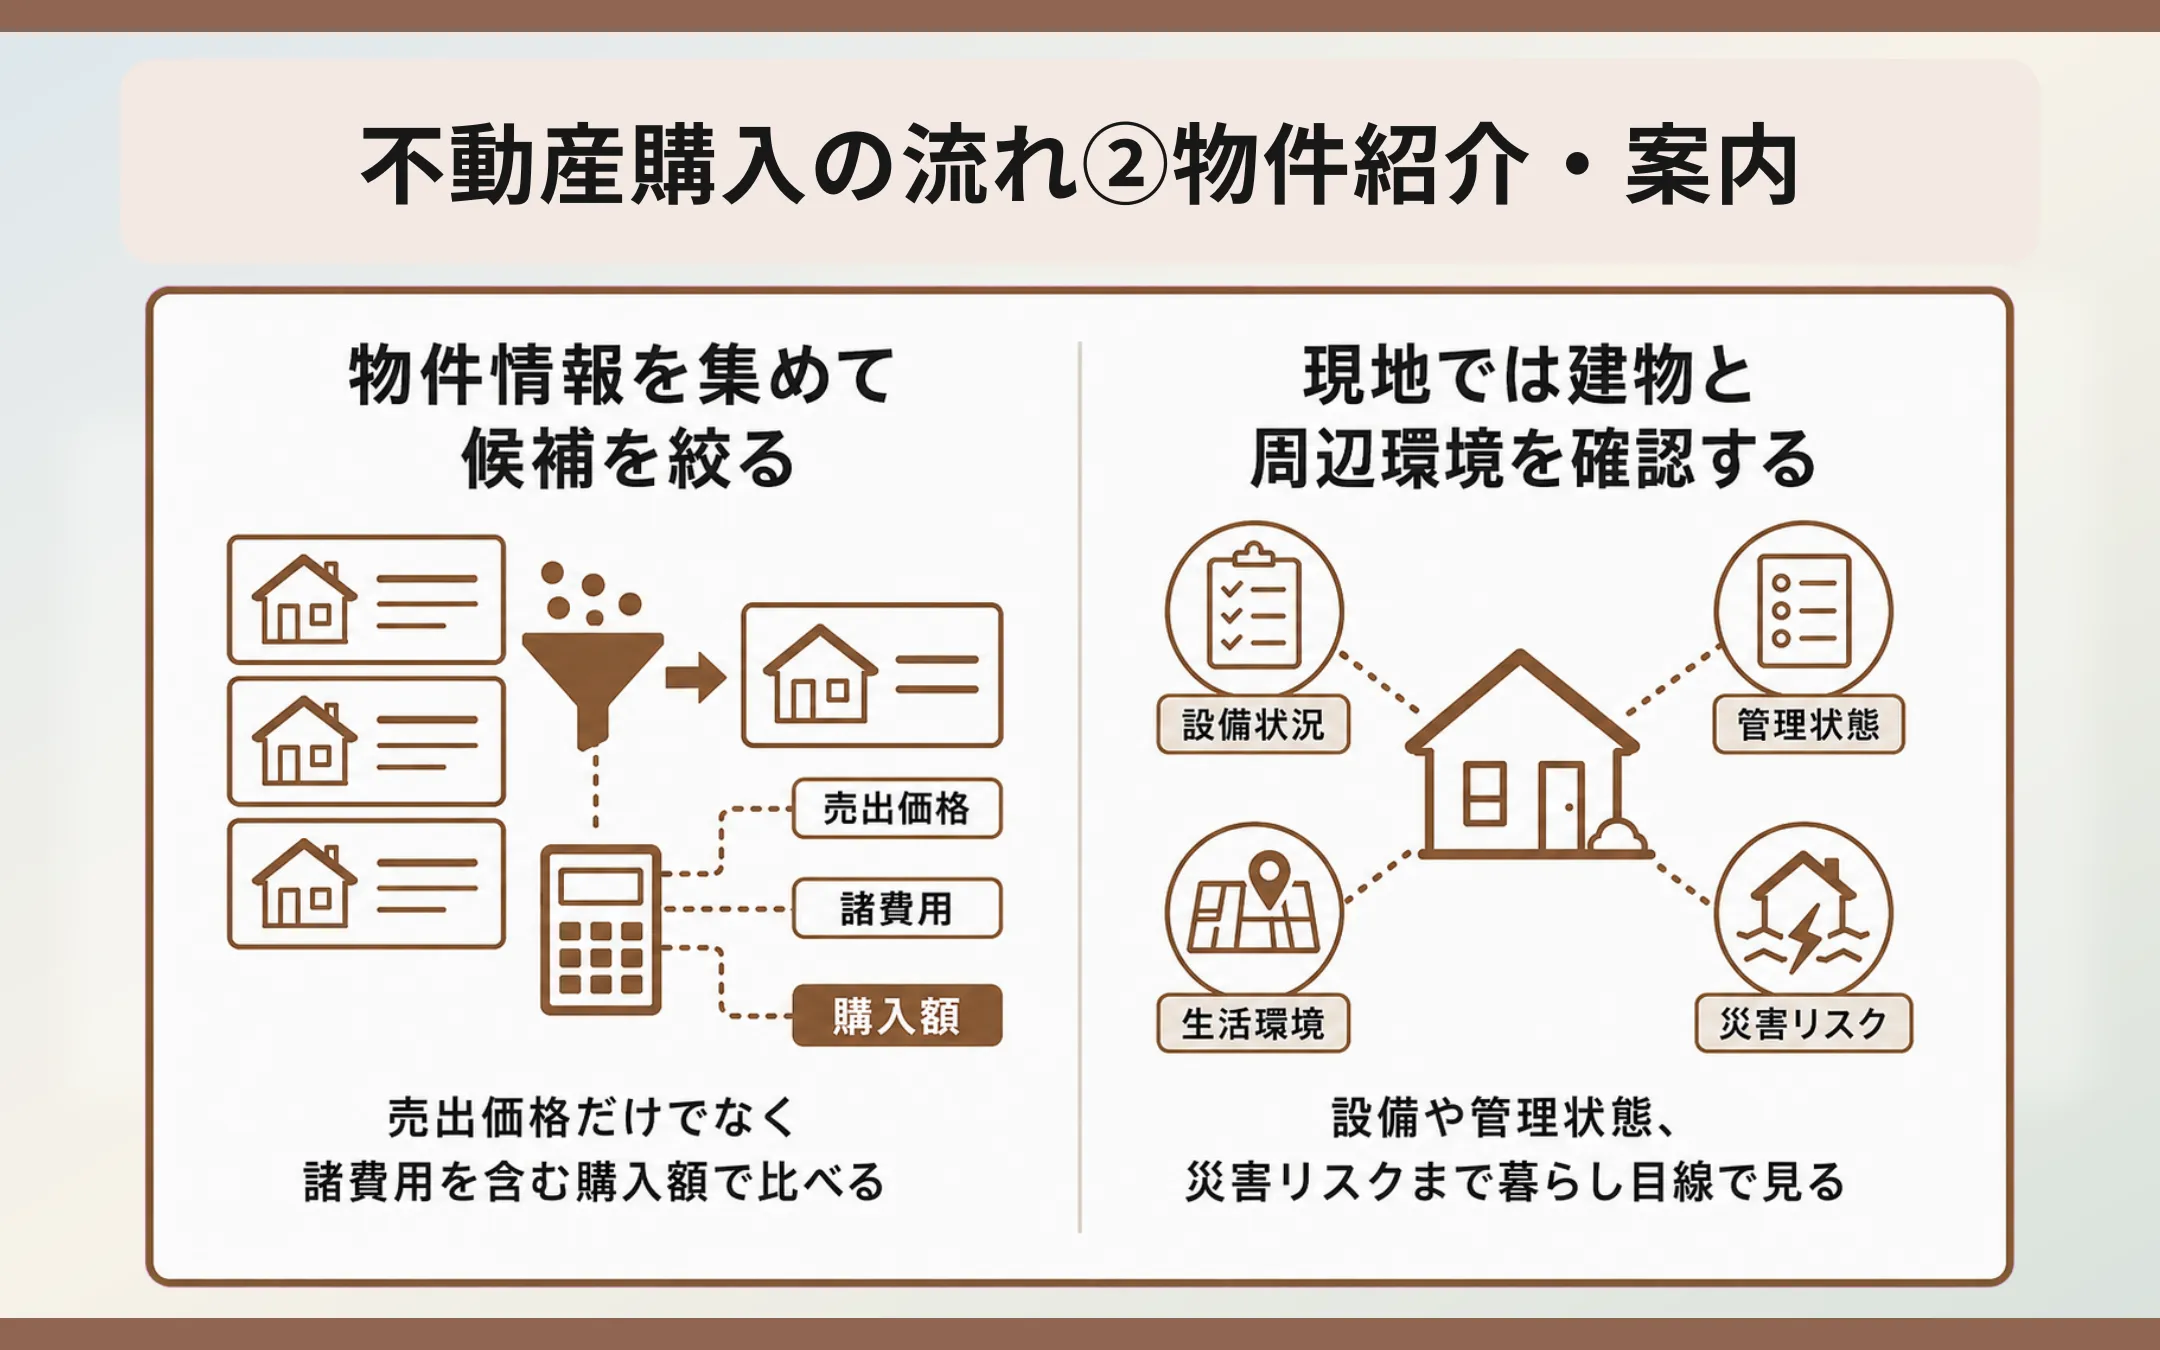
希望条件と予算がある程度固まったら、条件に合う物件を探して不動産会社に現地を案内してもらいます。価格や間取りだけでなく、購入後にかかる費用や周辺の住環境まで含めて比較することが大切です。
本章では、以下の内容を解説します。
- 物件情報を集めて候補を絞る
- 現地では建物と周辺環境を確認する
物件情報を集めて候補を絞る
不動産ポータルサイトや不動産会社のWebサイトを活用し、価格や立地、広さ、築後年数、入居できる時期等を比較しながら候補を絞っていきます。
このとき、売出価格だけで予算内かどうかを判断しないようにしましょう。物件を購入する際は、税金や登記費用等の諸費用がかかるほか、マンションでは管理費・修繕積立金、物件によってはリフォーム費用も必要になります。不動産会社に諸費用見積書や資金計画書の作成を依頼し、購入に必要な金額と毎月必要となる経費等を物件ごとに確認しておくと比較しやすくなります。
中古マンションの場合は、室内や価格だけでなく、マンション全体の管理状況にも目を向ける必要があります。管理規約や長期修繕計画、総会議事録、管理会社が発行する重要事項調査報告書等から、管理方法や修繕計画の内容を確認しましょう。
現地では建物と周辺環境を確認する
候補となる物件が見つかったら、不動産会社に現地を案内してもらいます。室内の広さや雰囲気だけでなく、共用部分や敷地の状態、周辺の生活環境まで確認しておきましょう。
主な確認項目は次のとおりです。
- 日当たり、風通し、眺望、室内外の騒音
- 収納、家具配置、家事動線、コンセントの位置
- 雨漏り、ひび割れ、結露、カビ等の跡
- 給排水、給湯、換気等の設備状況、インターネット回線状況、電力容量
- マンションのエントランス、掲示板、駐輪場、ごみ置場、メールコーナーの管理状態
- 戸建の境界、越境、接道、擁壁等の状況
- 駅までの経路、交通量、商業施設、医療、通勤・通学環境
- 国土交通省のハザードマップポータルサイトや市区町村のハザードマップで確認できる災害リスクと避難経路
写真や間取り図だけではわからないことも多いため、実際に暮らす場面を想像しながら見るのがポイントです。たとえば、家具を置いたときに十分な通路を確保できるか、毎日の通勤・通学経路が許容範囲の距離にあるかといった点も見ておくとよいでしょう。
マンションを購入する際の確認ポイントについては、以下の記事でも詳しく解説しています。 |
不動産購入の流れ③購入申込
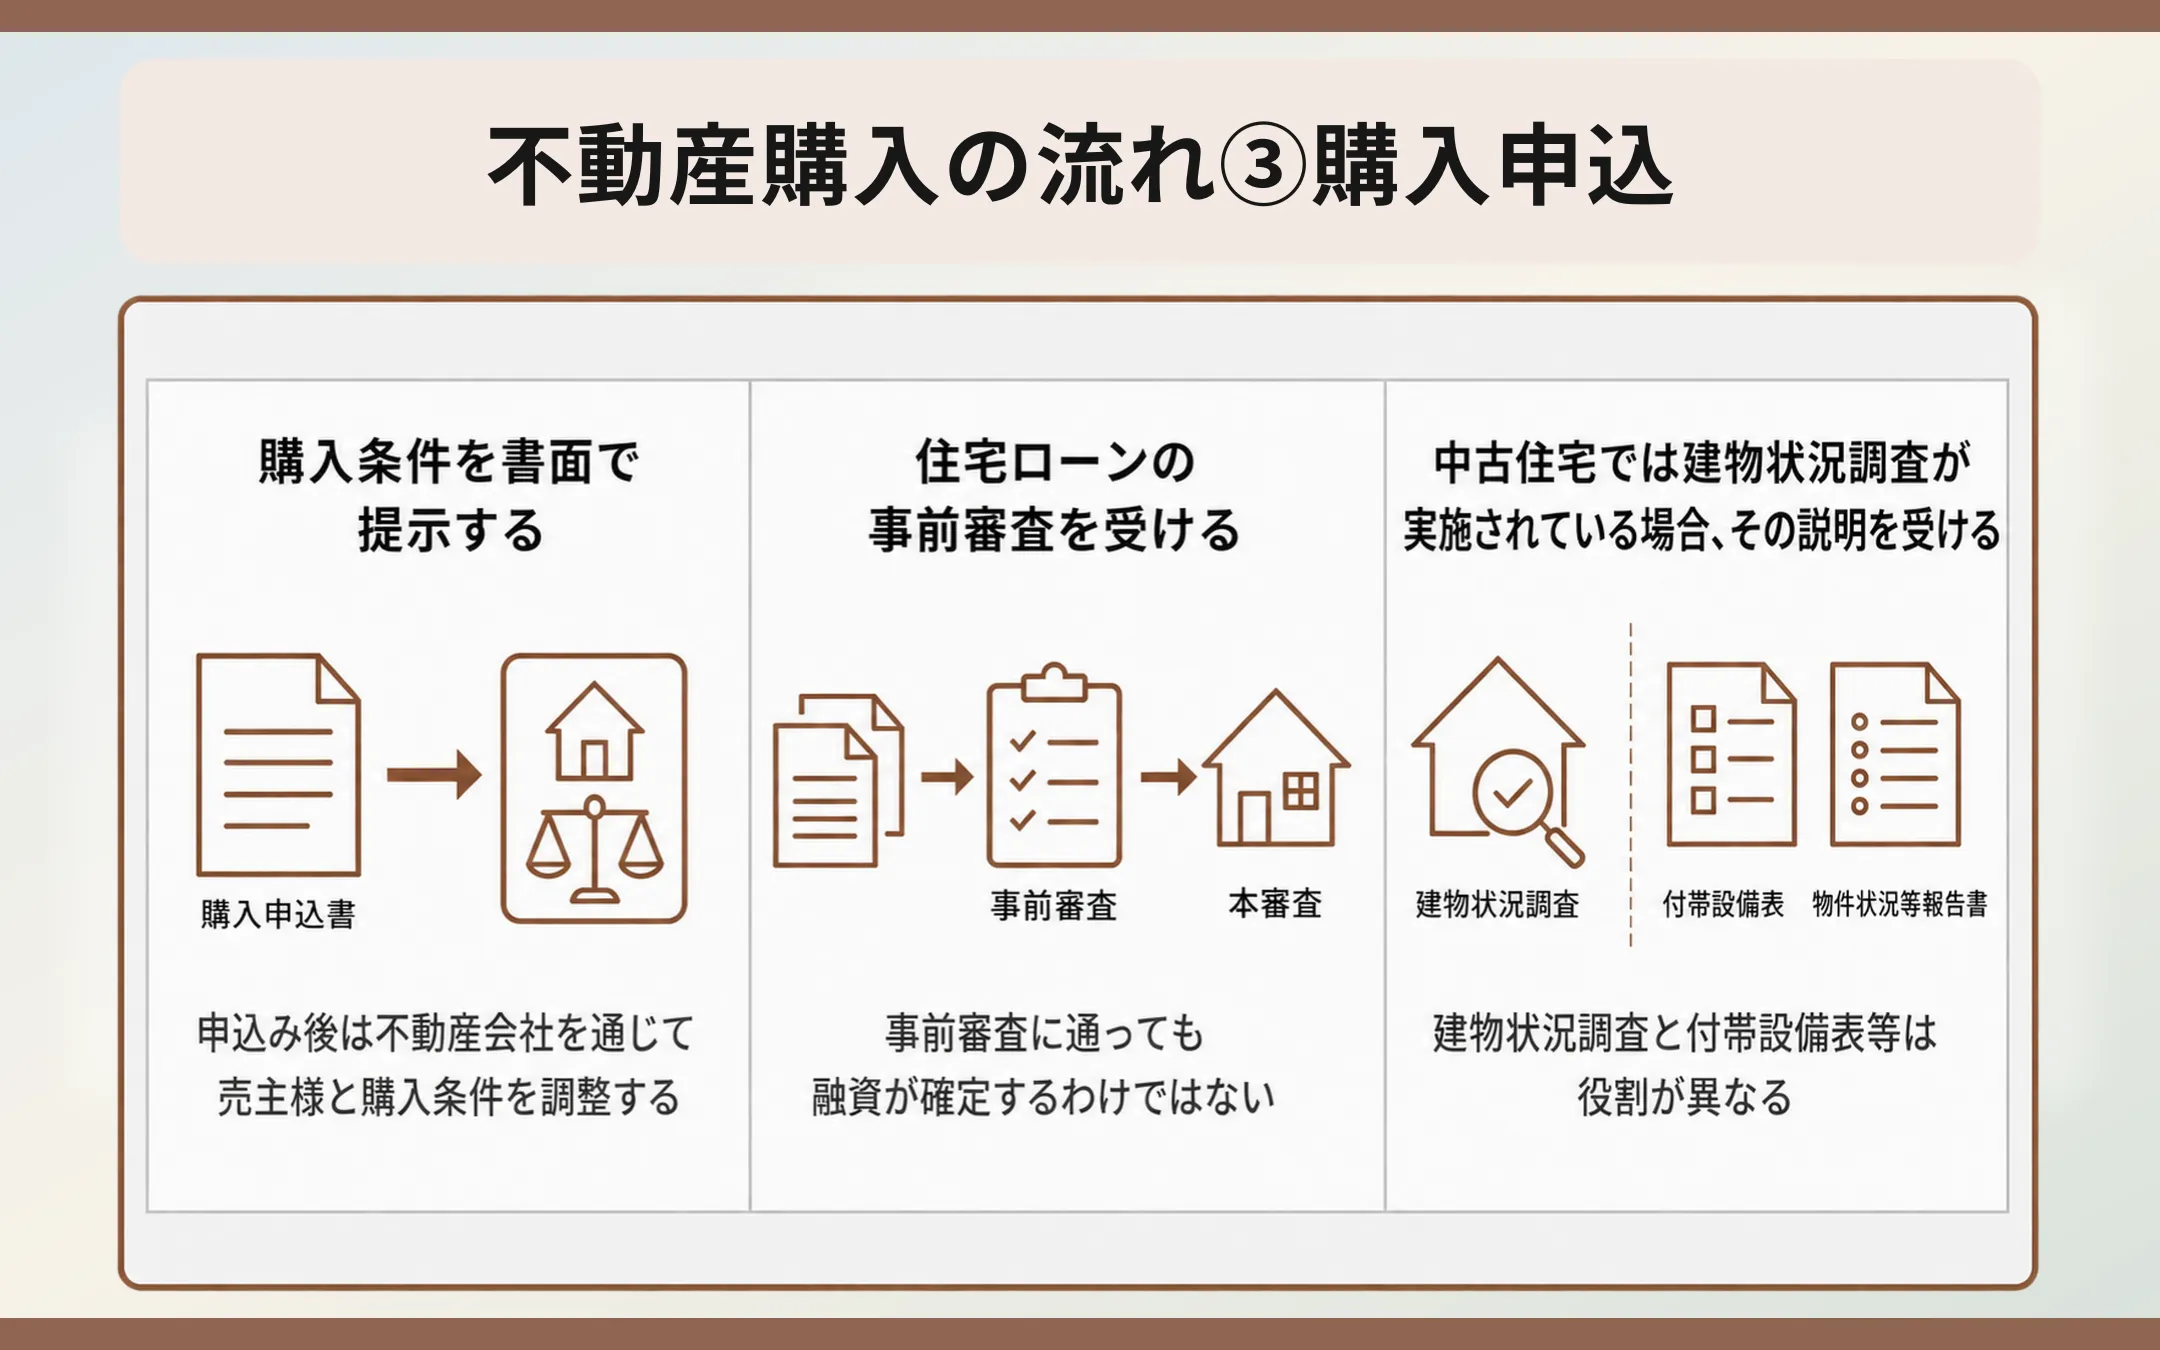
購入したい物件が決まったら、希望する価格や引き渡し時期等の条件をまとめ、書面で購入の意思を伝えます。住宅ローンを利用する場合は、購入予定物件の情報を加えて、この段階で事前審査を申し込むのが一般的です。
本章では、以下の内容を解説します。
- 購入条件を書面で提示する
- 住宅ローンの事前審査を受ける
- 中古住宅では売主様が建物状況調査を実施している場合、その説明を受ける
購入条件を書面で提示する
「不動産媒介依頼書(購入申込書)」を提出して購入を申し込みます。購入希望価格や手付金、契約日、引き渡し日、住宅ローン利用の有無等の購入希望条件を記載し、不動産会社を通じて売主様と条件を調整していきます。
購入申込は、通常、不動産売買契約そのものではありません。ただし、申込みを行うと、売主様側でもその条件を前提に売却を検討することになります。資金計画や物件の確認を済ませ、本当に購入したいと判断してから申し込むようにしましょう。
分譲物件等では、申込みの際に申込証拠金を預けることがあります。申込証拠金は、不動産売買契約時に支払う手付金とは別のものです。
申込みを取り下げた場合に返金されるのか、契約へ進んだ場合に手付金へ充当されるのか等、扱いは事前に確認しておきましょう。金銭を預ける際は、預り証等の取り扱いの内容が記載された書面も受け取ってください。
住宅ローンの事前審査を受ける
住宅ローンを利用する場合は、購入予定の物件が決まった段階で事前審査を申し込みます。事前審査は、年収や勤務状況、現在の借入れ、購入予定物件等の情報をもとに、金融機関が融資できる見込みを確認する手続きです。
事前審査を受けることで、住宅ローンを利用できる見込みや借入可能額の目安を確認でき、売主様との条件調整やその後の売買契約を進めやすくなります。
申込みでは、次のような書類を求められます。
- 運転免許証等の本人確認書類
- 源泉徴収票・確定申告書等の収入関係書類(個人事業主や会社経営者の場合は別途追加の資料が必要となります)
- 販売図面・物件概要書等の物件資料・登記事項証明書
- 既存借入れの返済予定表等・
ただし、事前審査に通ったからといって、住宅ローンの融資が確定するわけではありません。本審査では、提出書類の内容や購入予定物件の担保評価等をあらためて確認します。また、金融機関や住宅ローン商品によっては、団体信用生命保険(団信)への加入条件も審査に関係します。
中古住宅では売主様が建物状況調査を実施している場合、その説明を受ける
中古住宅を購入する場合、売主様が建物状況調査(インスペクション)を実施している場合、不動産会社からその説明を受けます。
建物状況調査とは、国土交通大臣が定める講習を修了した建築士が、基礎や外壁等の構造耐力上主要な部分、雨水の浸入を防止する部分等の状態を調べるものです。
結果だけでなく、いつ調査したのか、どの範囲を確認したのか、調査できなかった箇所があるかも確認しておきましょう。
一方、売主様から提供される付帯設備表や物件状況等報告書は、売主様が把握している設備の故障や建物の不具合等を伝えるための書類です。建築士が行う建物状況調査とは役割が異なります。
売主様による建物状況調査が行われていない物件では、付帯設備表や物件状況等報告書の内容も確認し、必要に応じ、売主様の了承を得て買主様の費用負担による調査を実施するか検討しましょう。
不動産購入の流れ④重要事項説明
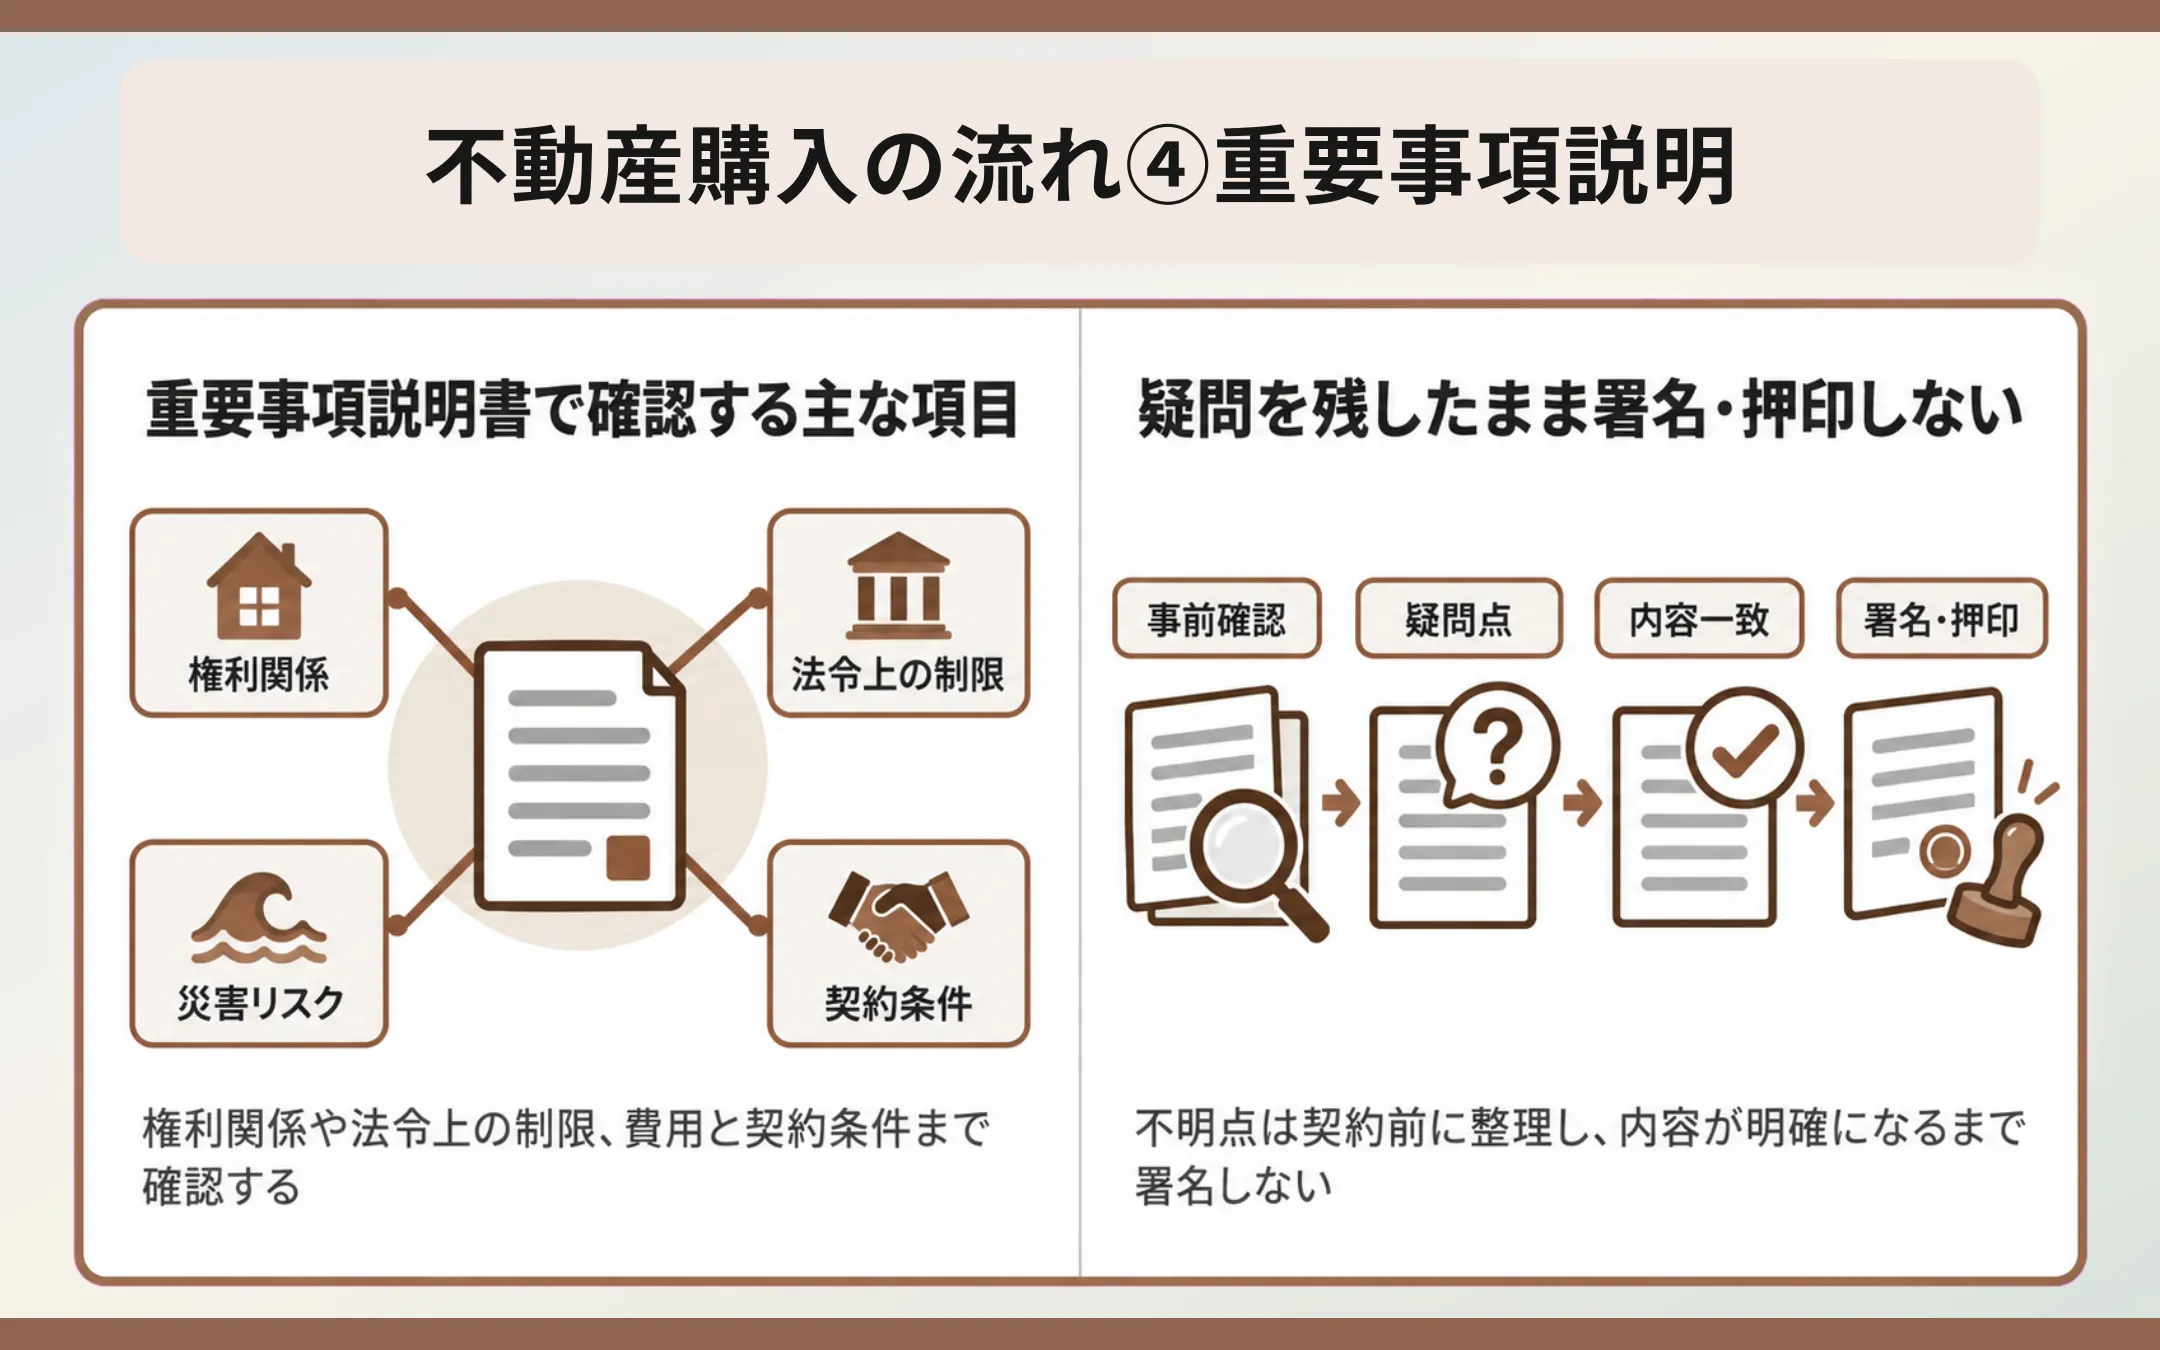
契約条件がまとまったら、不動産売買契約の前に、宅地建物取引士から重要事項説明を受けます。
本章では、以下の内容を解説します。
- 重要事項説明書で確認する主な項目
- 疑問を残したまま署名・押印しない
重要事項説明書で確認する主な項目
重要事項説明書では、主に次の事項を確認します。
- 所有権、抵当権等、登記記録に記載された権利
- 用途地域、建ぺい率、容積率等、法令上の制限
- 接道状況、私道負担、上下水道・ガス・電気の整備状況
- 水害ハザードマップ上の所在地等、災害リスクに関する事項
- 売買代金以外に授受される金銭と目的
- 契約解除、違約金、損害賠償に関する定め
- マンションの管理規約、管理費、修繕積立金、長期修繕計画等
- 建物状況調査の実施状況や、設計図書等の保存状況
同じ名称の費用でも、物件によって金額や支払条件は異なります。また、専門用語が多いため、言葉の意味だけでなく「自分がいくら負担するのか」「どのような制限を受けるのか」まで確認しておくことが大切です。
分からない点があれば、宅地建物取引士へ質問し、重要事項説明書や関連資料をもとに説明してもらいましょう。
疑問を残したまま署名・押印しない
重要事項説明書を契約日当日に初めて見ると、十分に理解できないまま契約へ進んでしまうおそれがあります。不動産会社にあらかじめ依頼し、重要事項説明書と不動産売買契約書の案を事前に受け取り、疑問点を整理しておきましょう。
重要事項説明は、書面を読み上げてもらうだけの場ではありません。物件の権利関係や取引条件を確認し、本当に購入してよいかを判断するための機会です。
重要事項説明書と販売図面、登記事項証明書、管理規約等の内容が一致しない場合や、説明を聞いても疑問が残る場合は、その場で説明を求めてください。内容が明確になるまでは、署名・押印を急ぐ必要はありません。
中古住宅で設備等の保証書がある場合は、契約前に、所有者が変わった後も保証やアフターサービスを利用できるか確認しておきましょう。保証書の記載内容だけで判断できない場合は、提供会社へ確認すると確実です。
不動産購入の流れ⑤不動産売買契約
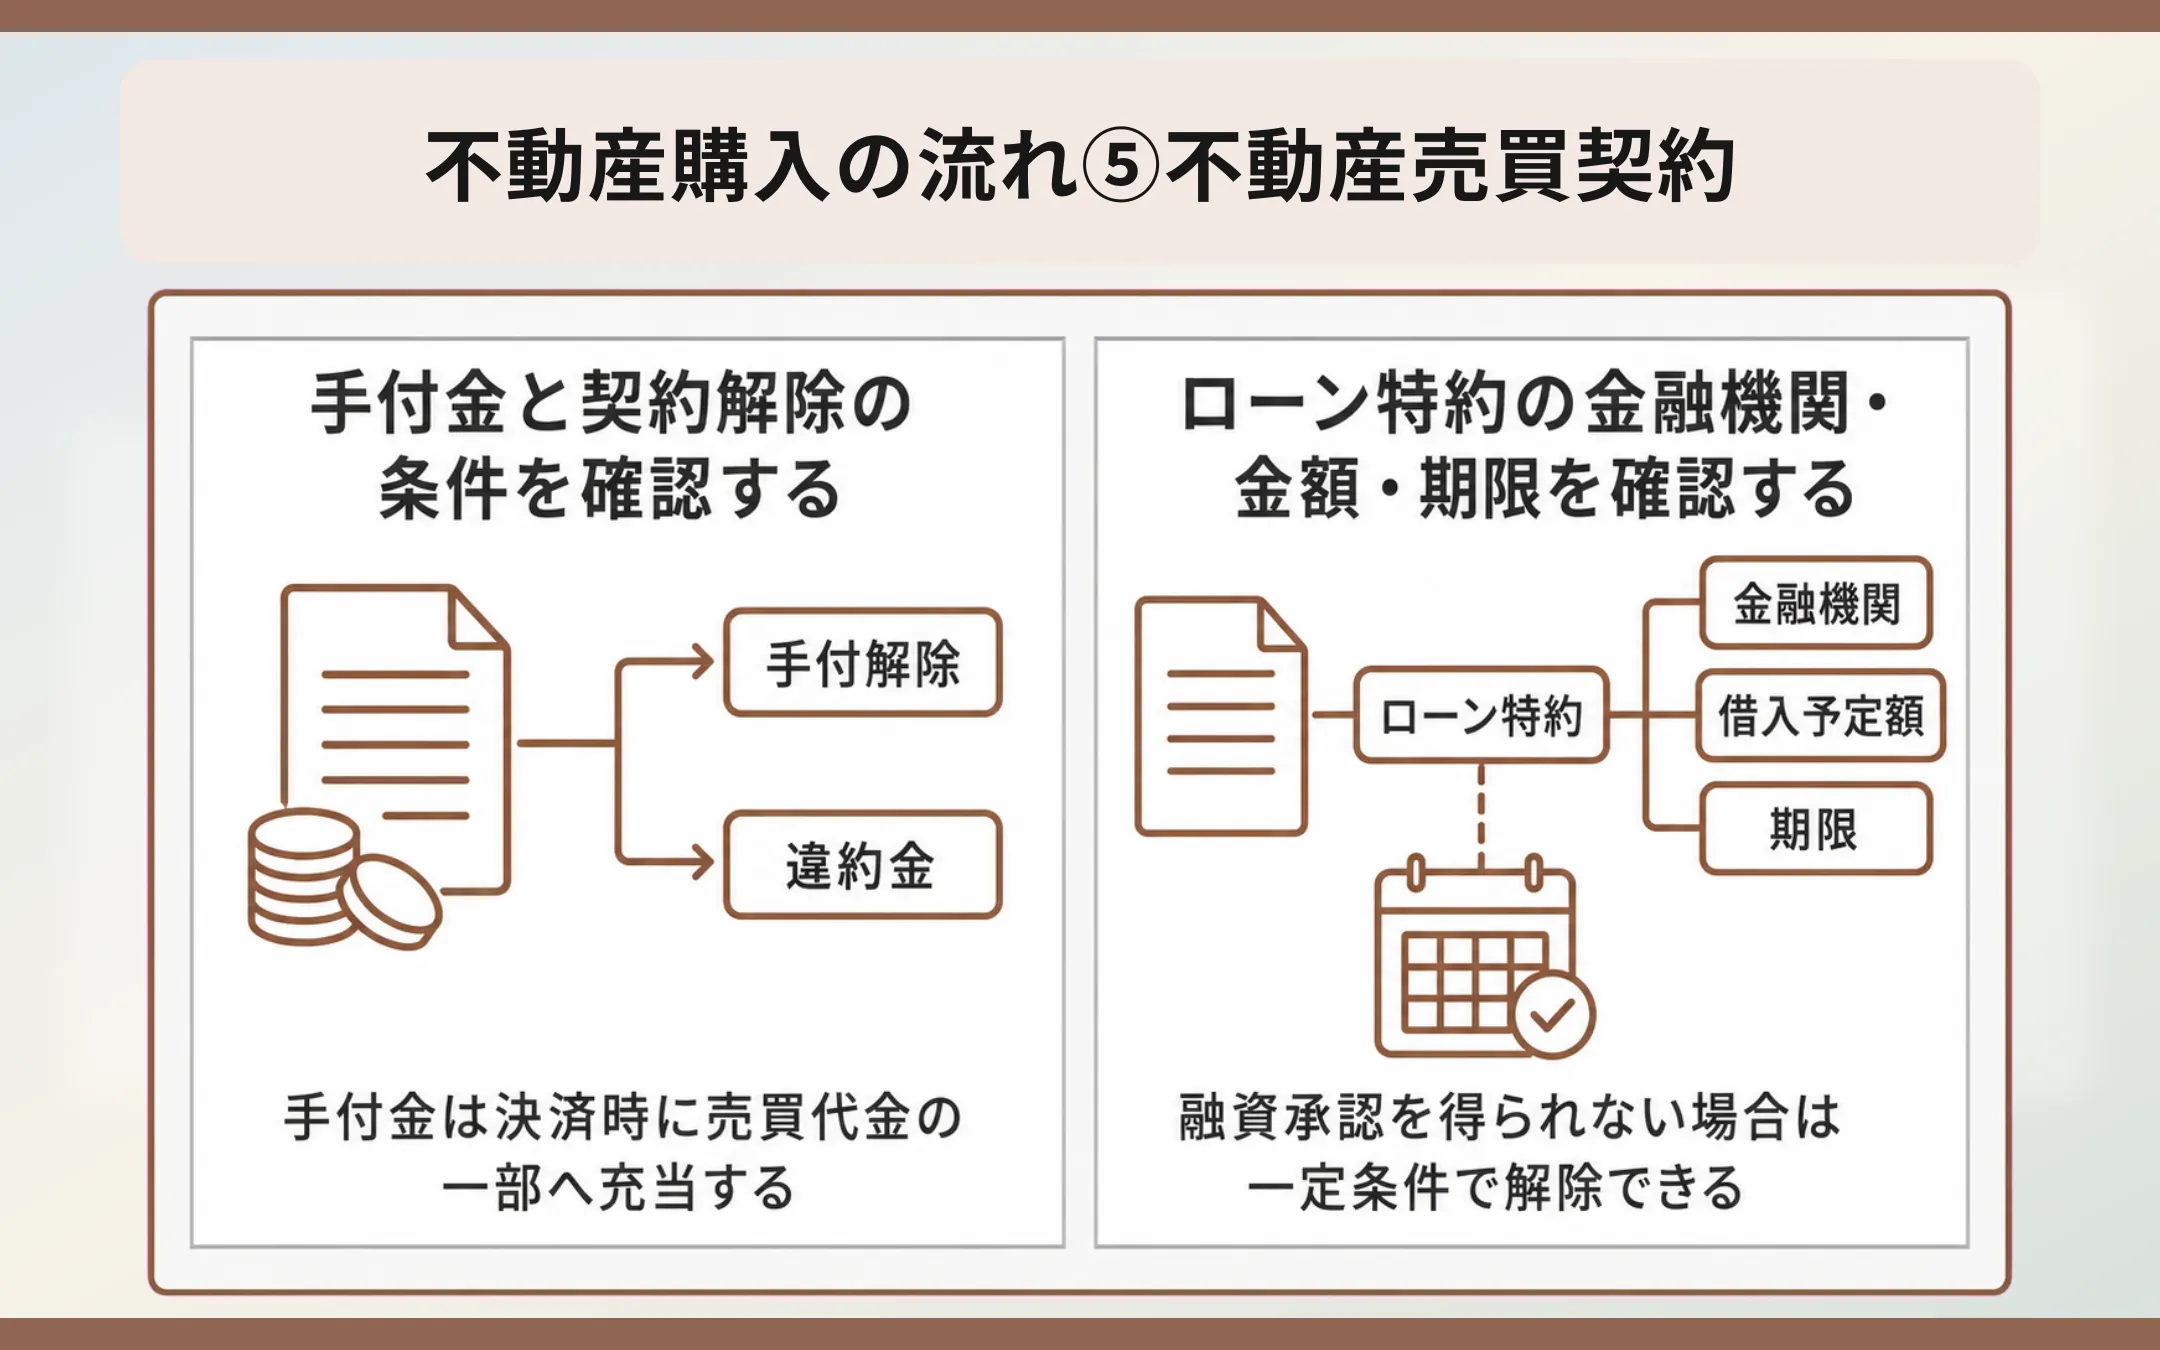
重要事項説明の内容を確認し、売主様と買主様の双方が契約条件に合意したら、不動産売買契約を締結します。
本章では、以下の内容を解説します。
- 手付金と契約解除の条件を確認する
- ローン特約の金融機関・金額・期限を確認する
手付金と契約解除の条件を確認する
手付金は、一般に不動産売買契約を締結する際に買主様から売主様へ支払い、決済時に売買代金の一部へ充当します。金額や支払方法は取引によって異なるため、契約前に必要額を確認し、資金計画に含めておきましょう。
手付金は解約手付として授受され、売買契約書に別の定めがない場合、相手方が契約の履行に着手するまでは手付解除が可能です。買主様は支払った手付金の返還請求を放棄し、売主様は買主様に対し、手付金および手付金と同額の金員を現実に提供することで契約を解除できます。
ただし、売買契約書に手付解除期日が定められている場合は、その期限も確認が必要です。
また、契約内容に違反して解除となった場合は、違約金が発生します。手付解除との違いも含め、「どのような場合に契約を解除できるのか」「解除するとどの程度の負担が生じるのか」を契約前に確認しておきましょう。
ローン特約の金融機関・金額・期限を確認する
住宅ローンを利用して購入する場合は、売買契約書に定めるローン特約(融資利用の特約)の内容を確認します。所定の手続きを行っても期限までに融資承認を得られなかった場合に、一定の条件のもとで契約を解除できるようにする条項です。
主に確認しておきたい項目は次のとおりです。
- 申込先の金融機関
- 借入予定額、金利の種類、返済期間
- 融資承認取得期日と契約解除期日
- 融資が否認・減額された場合の手続き
- 契約解除時の手付金の返還
住宅ローンの事前審査を通過していても、本審査で同じ条件の融資を受けられるとは限りません。
また、買主様の判断で申込内容を変更したり、契約書で定められた期限までに必要な手続きを行わなかったりすると、融資を受けられなくてもローン特約による解除が認められません。
契約締結の際は、売買契約書に記載された金融機関や借入予定額、申込期限等を確認し、契約締結後はその内容に沿って住宅ローンの手続きを進めましょう。
不動産購入の流れ⑥住宅ローン等申込~契約
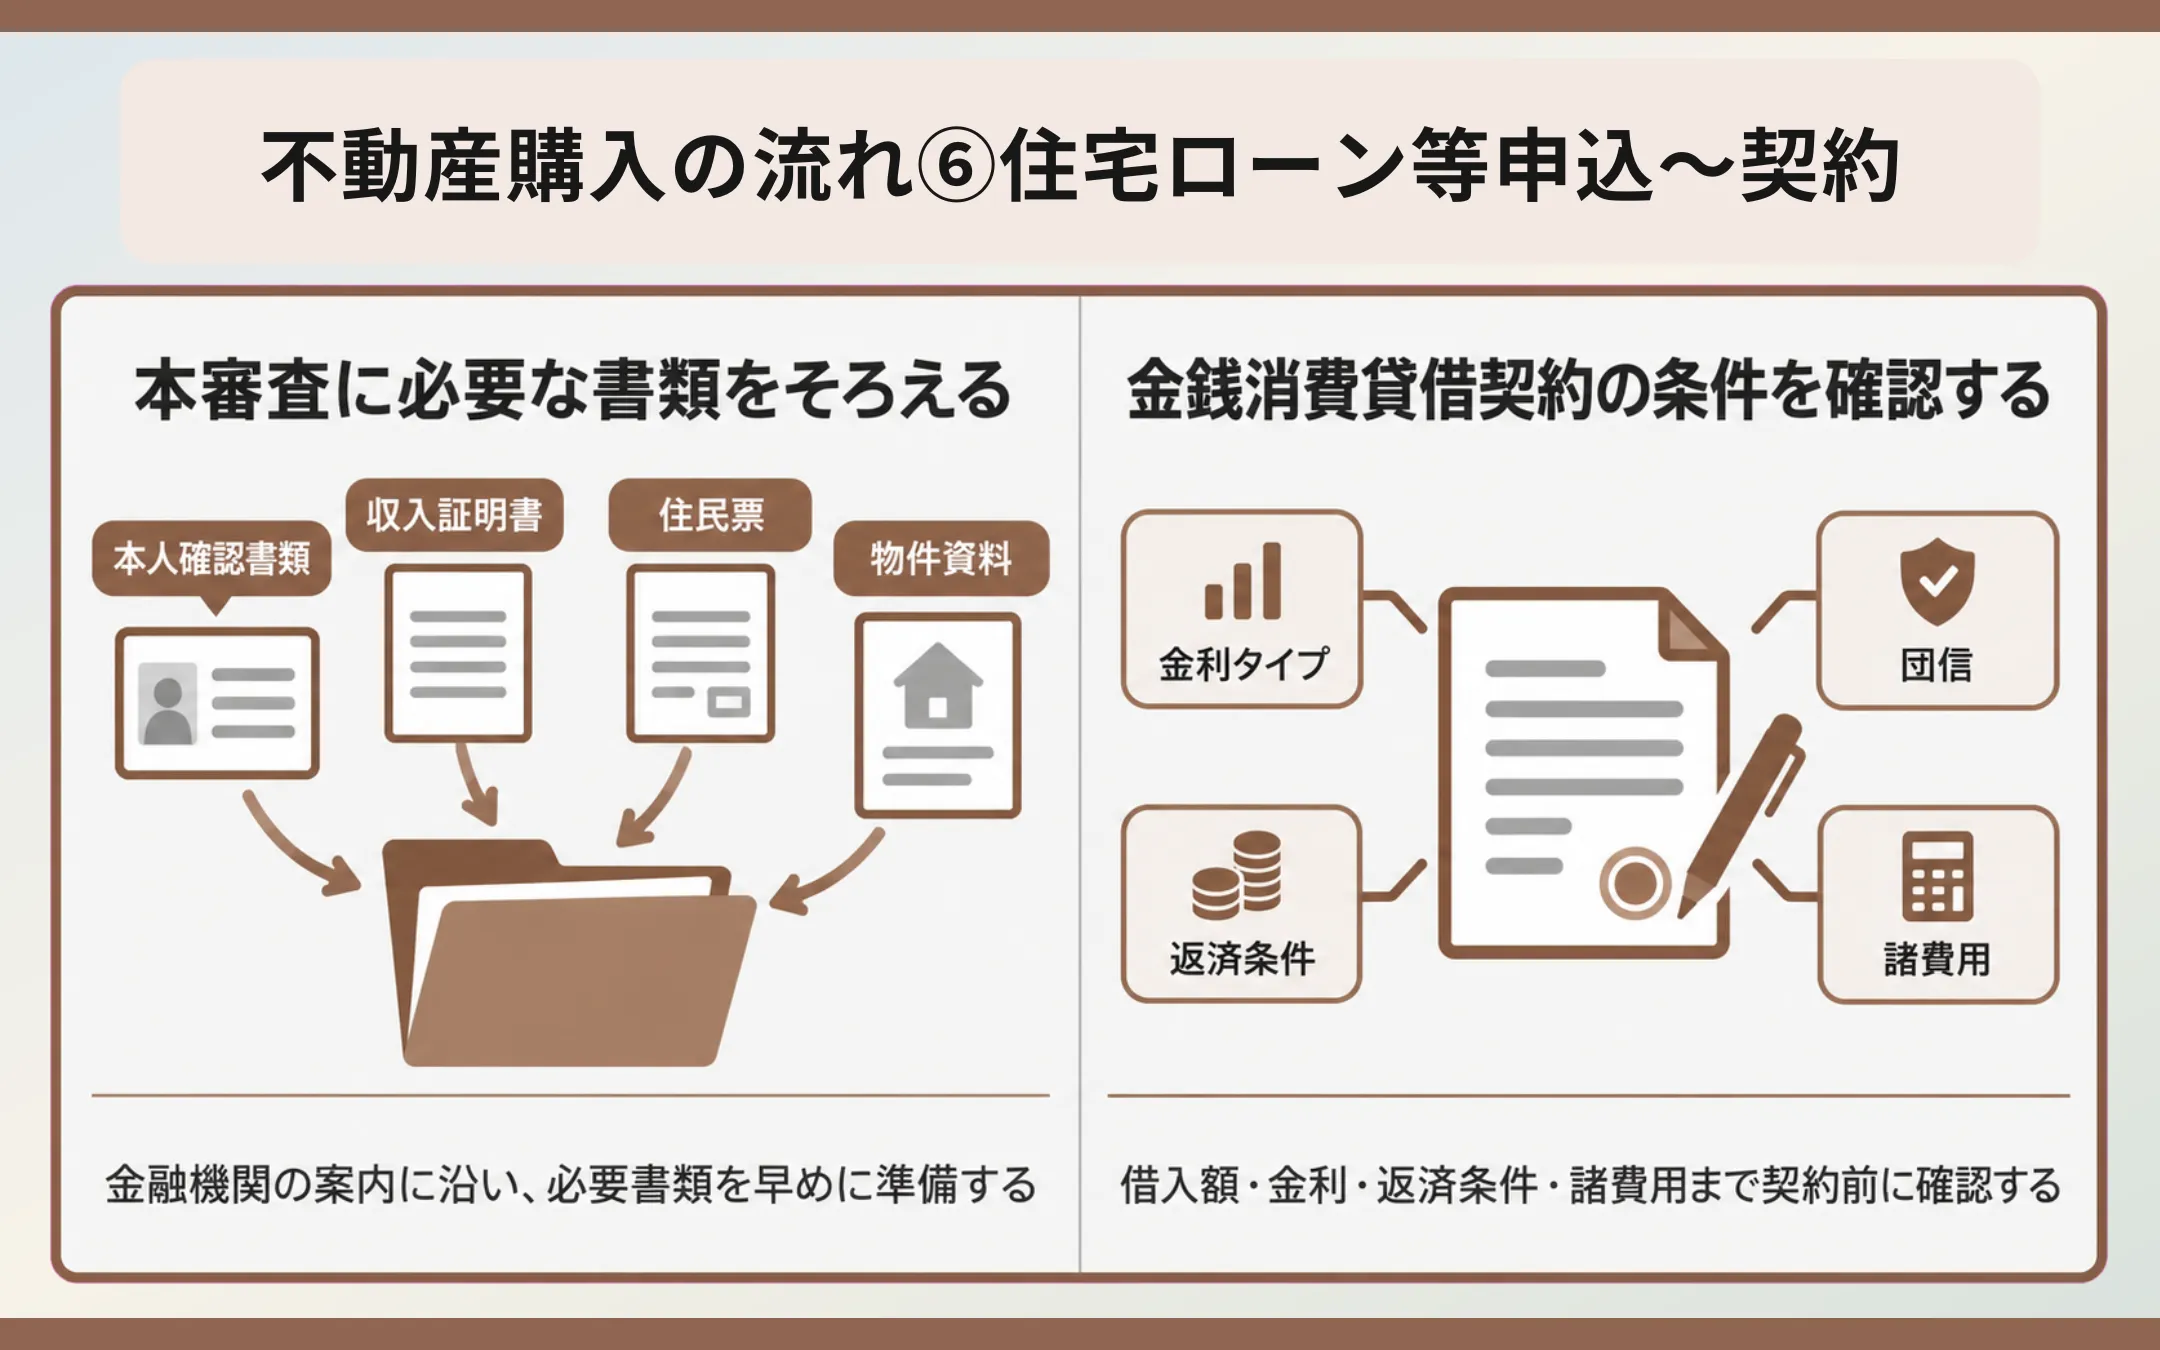
不動産売買契約を締結したら、すみやかに住宅ローンの本審査を申し込みます。
本章では、以下の内容を解説します。
- 本審査に必要な書類をそろえる
- 金銭消費貸借契約の条件を確認する
本審査に必要な書類をそろえる
住宅ローンの本審査では、本人の収入や返済能力に加え、購入する物件の内容等も確認されます。一般的には、次のような書類の提出を求められます。
- 運転免許証等の本人確認書類
- 源泉徴収票・確定申告書等の収入証明書(個人事業主や会社経営者の場合は別途追加の資料が必要となります)
- 住民票
- 不動産売買契約書
- 重要事項説明書
- 販売図面・物件概要書・登記事項証明書等の物件資料
必要書類は、金融機関や申込者の職業、購入する物件や目的によって異なります。個人事業主や会社経営者の場合は、複数年分の確定申告書や決算書、納税証明書等を求められることもあります。
書類がそろわないと審査やその後の手続きが遅れるため、不動産売買契約前から金融機関から案内された書類を早めに準備しておきましょう。
金銭消費貸借契約の条件を確認する
本審査で融資の承認を得たら、金融機関と金銭消費貸借契約を締結します。住宅ローンを正式に借り入れるための契約で、借入額や金利だけでなく、返済条件や諸費用等も申込内容と相違がないか確認しておく必要があります。
主な確認項目は次のとおりです。
- 変動金利・固定金利等の金利タイプ
- 毎月返済額、返済期間、返済日、ボーナス時払いの有無
- 団体信用生命保険(団信)の保障内容
- 融資手数料・保証料
- 繰上返済の最低金額条件・手数料
- 金利変更時の毎月返済額の変更内容や返済が難しくなった場合の取扱い
- 融資実行日と実行条件
なかでも、適用される金利や毎月の返済額、融資実行の条件は、引き渡し後の家計や決済手続きに直接関わります。住宅ローンの適用金利は金融機関や商品によって異なるため、申込時と融資実行時のどちらの金利が適用されるのかも含め、分からない条件があれば契約前に金融機関へ確認しておきましょう。
また、住宅購入に合わせて火災保険への加入を検討します。金融機関や不動産会社から案内を受ける場合もありますが、補償内容は自分で確認したうえで選ぶことが大切です。
補償開始日は引き渡し日に合わせ、建物・家財の補償範囲や水災補償、地震保険の必要性等を、物件の立地や家財の状況に応じて検討しましょう。
不動産購入の流れ⑦引き渡し前の現地確認
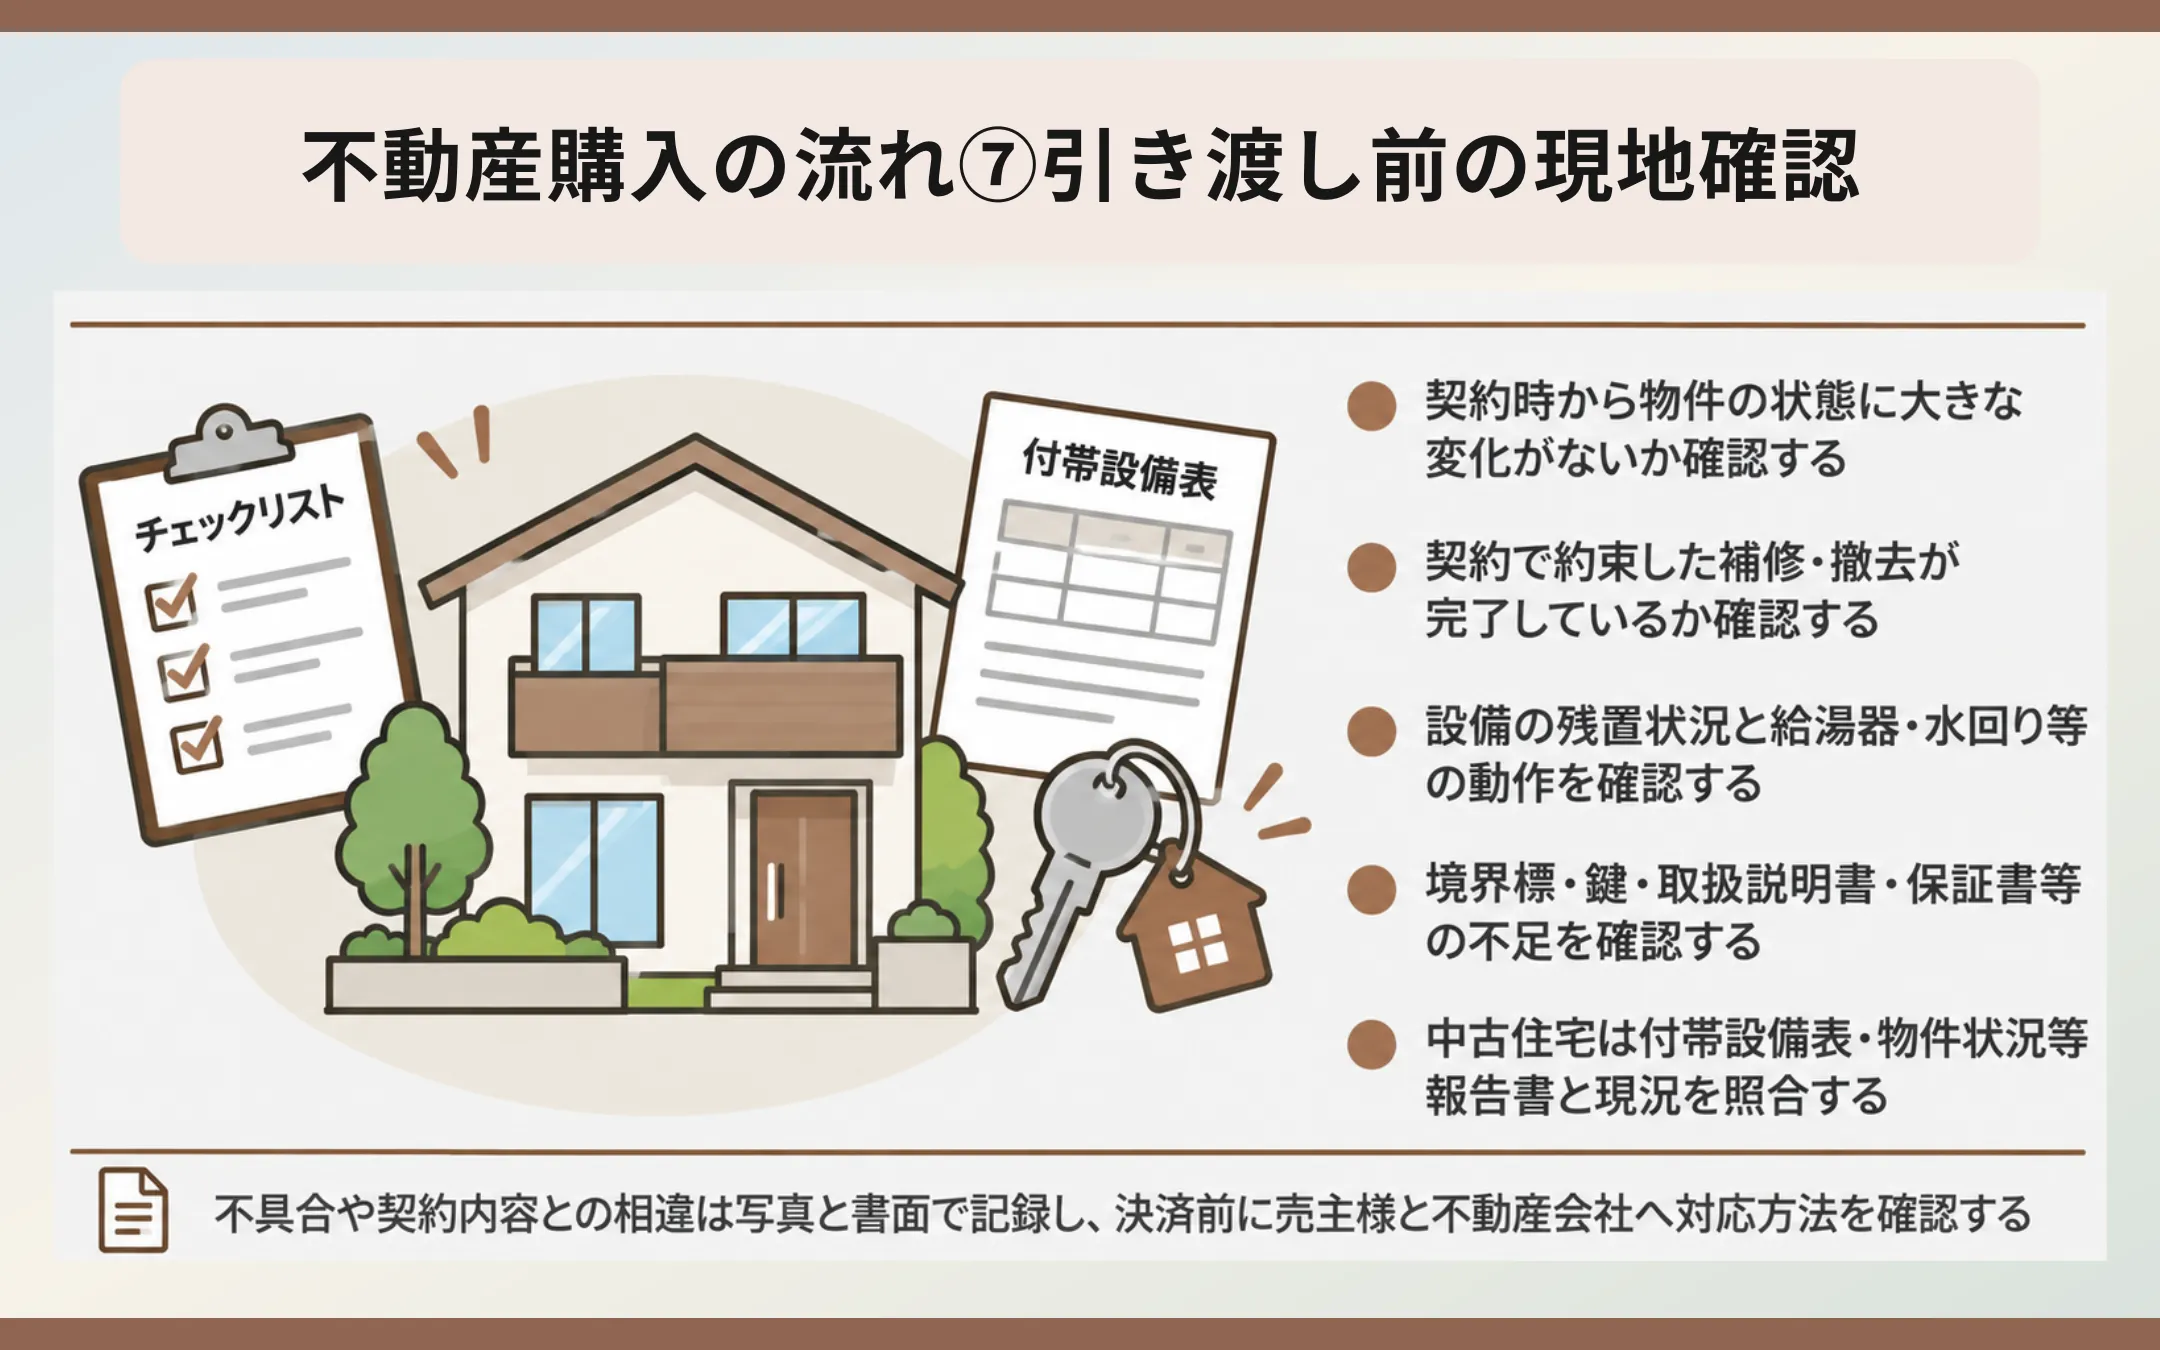
決済・引き渡しの前には、売買契約で取り決めた状態になっているかを現地で確認します。新築住宅では「内覧会」、中古住宅では「引き渡し前確認」等と呼ばれる手続きです。
主に次の項目を確認します。
- 契約時から物件の状態に大きな変化がないか
- 契約で約束した補修・撤去が完了しているか
- 設備が付帯設備表の記載どおりに残されているか
- 給湯器、換気設備、水回り等が正常に動作するか
- 境界標や鍵の本数、取扱説明書・保証書・管理規約等に不足がないか
- 新築住宅では、内覧時に指摘した箇所の補修が完了しているか
中古住宅では、付帯設備表や物件状況等報告書(告知書)の記載内容と、実際の物件の状態を照らし合わせて確認します。
不具合や契約内容との相違が見つかった場合は、その場で写真を撮る等して記録を残しましょう。そのうえで、決済へ進む前に売主様と不動産会社へ連絡し、補修や引き渡し方法等の対応を確認します。
引き渡し後では状況を確認しにくくなることもあるため、気になる点を残したまま決済へ進まないことが大切です。
不動産購入の流れ⑧決済・引き渡し
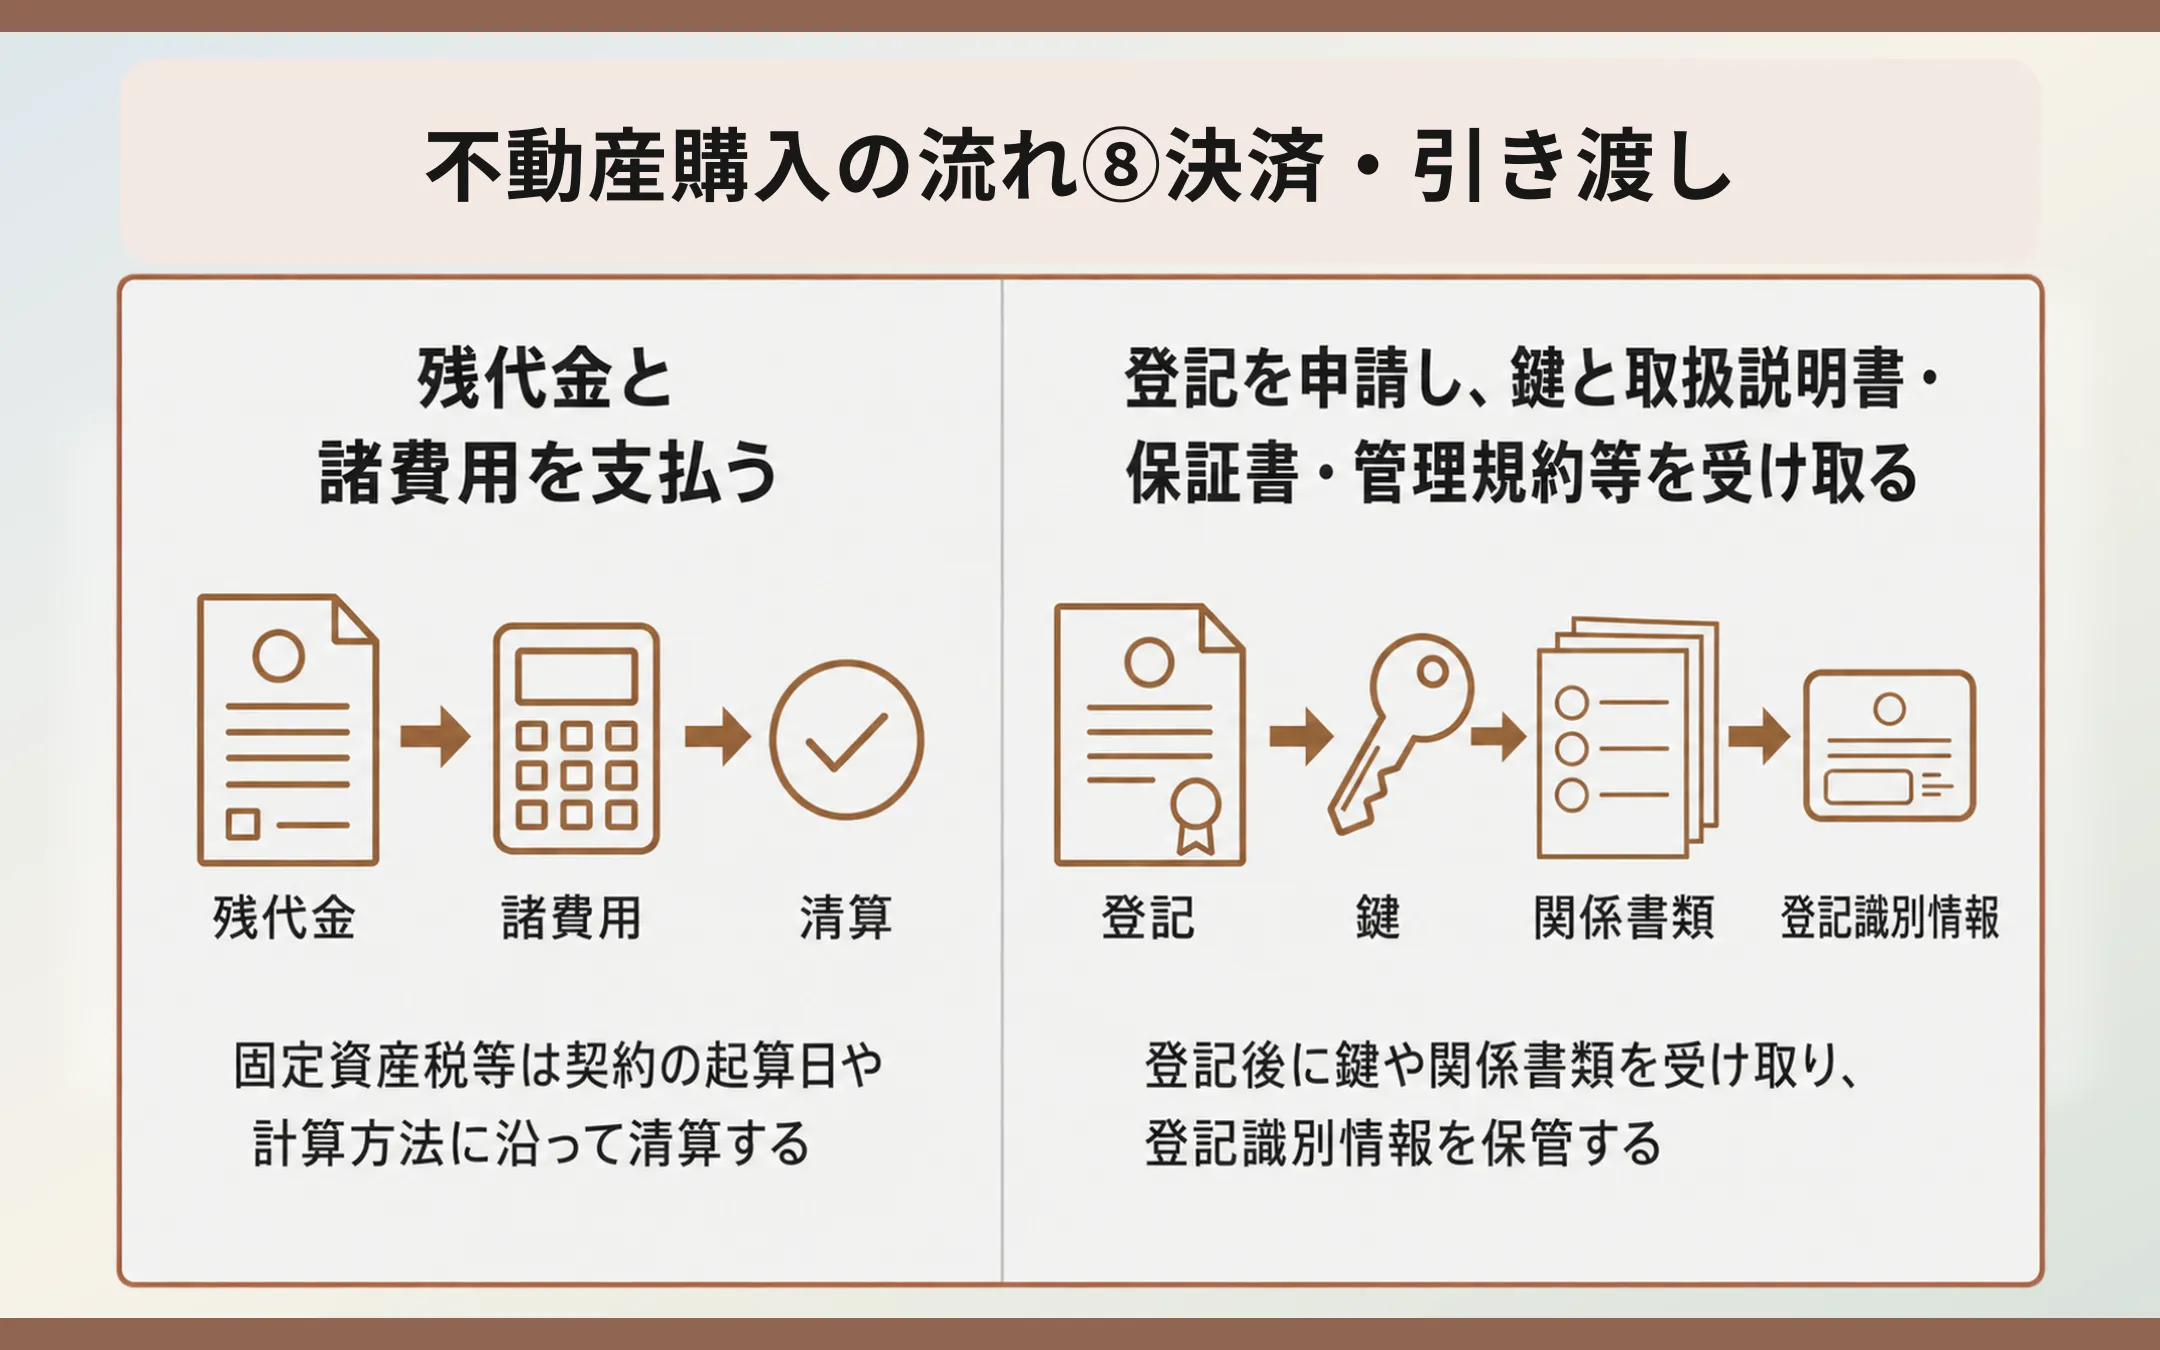
決済日には、住宅ローンの融資実行、残代金や諸費用の支払い、所有権の移転による登記手続きを行い、最後に鍵や関係書類を受け取ります。
本章では、以下の内容を解説します。
- 残代金と諸費用を支払う
- 登記を申請し、鍵と取扱説明書・保証書・管理規約等を受け取る
残代金と諸費用を支払う
決済当日は、司法書士が本人確認や所有権移転登記に必要な書類を確認したうえで、金融機関が住宅ローンを実行します。買主様は、売買代金からすでに支払った手付金等を差し引いた残代金を売主様へ支払います。
あわせて、固定資産税・都市計画税や、マンションであれば管理費・修繕積立金等を清算するのが一般的です。清算額は、売買契約で定めた起算日や計算方法に沿って算出します。
なお、固定資産税・都市計画税の清算は、売主様と買主様の間で負担を調整するためのものです。買主様が売主様の納税義務そのものを引き継ぐわけではありません。
登記を申請し、鍵と取扱説明書・保証書・管理規約等を受け取る
残代金の支払いが確認できたら、司法書士が所有権移転登記を申請します。住宅ローンを利用する場合は抵当権設定登記も行い、新築住宅では表示登記および所有権保存登記が必要になります。
登記手続きとあわせて、買主様は物件の鍵や取扱説明書、設計図書、仕様書等を受け取ります。マンションでは、管理規約や使用細則等も引き継ぎます。
登記が完了すると、現在の登記制度では登記名義人となった買主様へ登記識別情報が通知されます。過去に発行された登記済証(いわゆる権利証)と同様に、不動産の権利に関わる大切な情報のため、紛失や漏えいがないよう厳重に保管してください。
不動産購入にかかる主な費用と支払時期
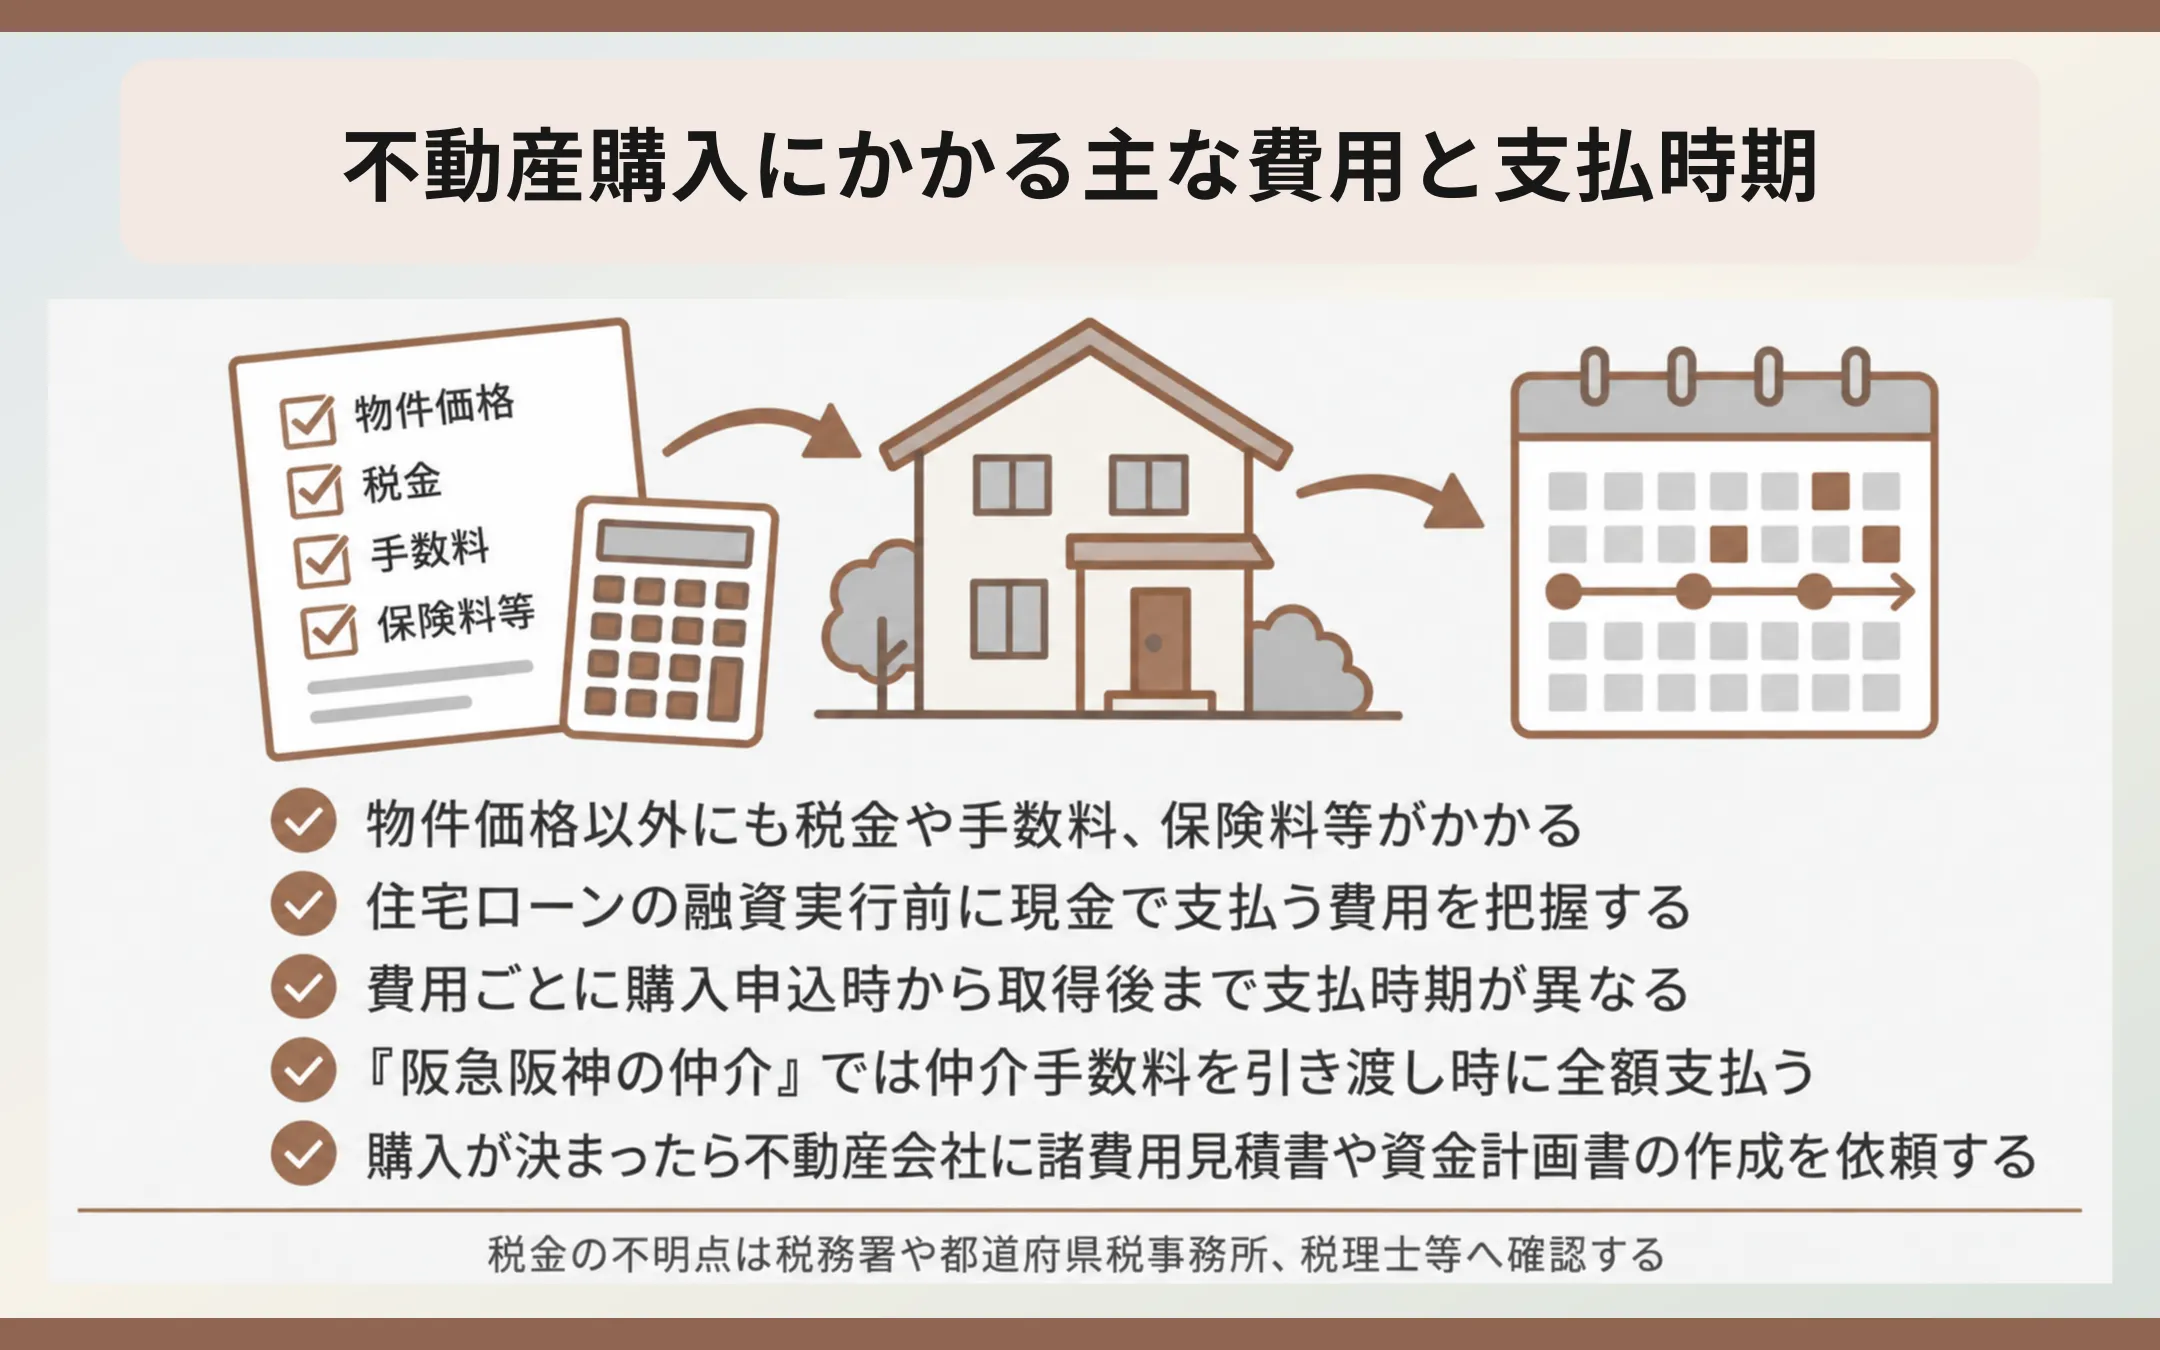
不動産を購入するときは、物件価格のほかにも税金や手数料、登記費用等がかかります。総額だけでなく、「いつ、いくら必要になるのか」を把握しておくことが大切です。
なかには住宅ローンの融資実行前に現金で支払う費用もあるため、自己資金をすべて頭金へ充てないようにしましょう。
| 費用 | 主な支払時期 | 確認点 |
| 申込証拠金 | 購入申込時 | 必要性、返還条件、手付金への充当の有無 |
| 手付金 | 不動産売買契約締結時 | 売買代金への充当、契約解除時の取扱い |
| 印紙税 | 紙の契約書による不動産売買契約締結時 | 契約金額、軽減措置、紙の契約書か、売主様・買主様双方が合意した電子契約か(電子契約では印紙税が発生しません) |
| 仲介手数料 | 不動産会社との媒介契約で定めた時期 | 仲介の有無、金額、支払時期 |
| 住宅ローン関係費用 | 契約時・融資実行時 | 融資手数料、保証料、紙の金銭消費貸借契約書を作成する場合の印紙税等 |
| 登記費用 | 決済時 | 所有権移転登記、住宅ローン利用時の抵当権設定登記等の登録免許税と司法書士報酬。物件の固定資産税評価額や借入額により異なり、合計で数十万円程度になるのが一般的です。売主様の既存抵当権の抹消登記費用と売渡証書作成費用は、売主様が負担します。 |
| 固定資産税等の清算金 | 決済時 | 起算日、日割りの計算方法 |
| 火災保険料・地震保険料 | 引き渡し日前後 | 補償開始日、補償範囲、保険期間 |
| 不動産取得税 | 取得後 | 軽減措置、申告の要否 |
| 引っ越し・家具・リフォーム費用 | 引き渡し前後 | 住宅購入費用とは別枠で確保 |
『阪急阪神の仲介』では、仲介手数料を不動産の引き渡し時に全額お支払いいただく方法を採用しています。
仲介手数料には、宅地建物取引業法に基づく上限があります。ただし、新築分譲物件を売主様から直接購入する等、仲介会社が介在しない取引では仲介手数料はかかりません。物件広告や重要事項説明書で、取引態様が「売主」「代理」「媒介(仲介)」のいずれになっているか確認しておきましょう。
また、税額や利用できる軽減措置は、契約金額や取得時期、住宅の性能等によって変わります。「物件価格の何%程度」といった目安だけで資金計画を立てず、購入候補が決まったら不動産会社へ諸費用見積書や資金計画書の作成を依頼すると安心です。
税金について不明点がある場合は、税目に応じて税務署や都道府県税事務所、税理士等へ確認してください。
|
仲介手数料の計算方法や上限については、以下の記事でも詳しく解説しています。 |
新築・中古・注文住宅で追加される手続き
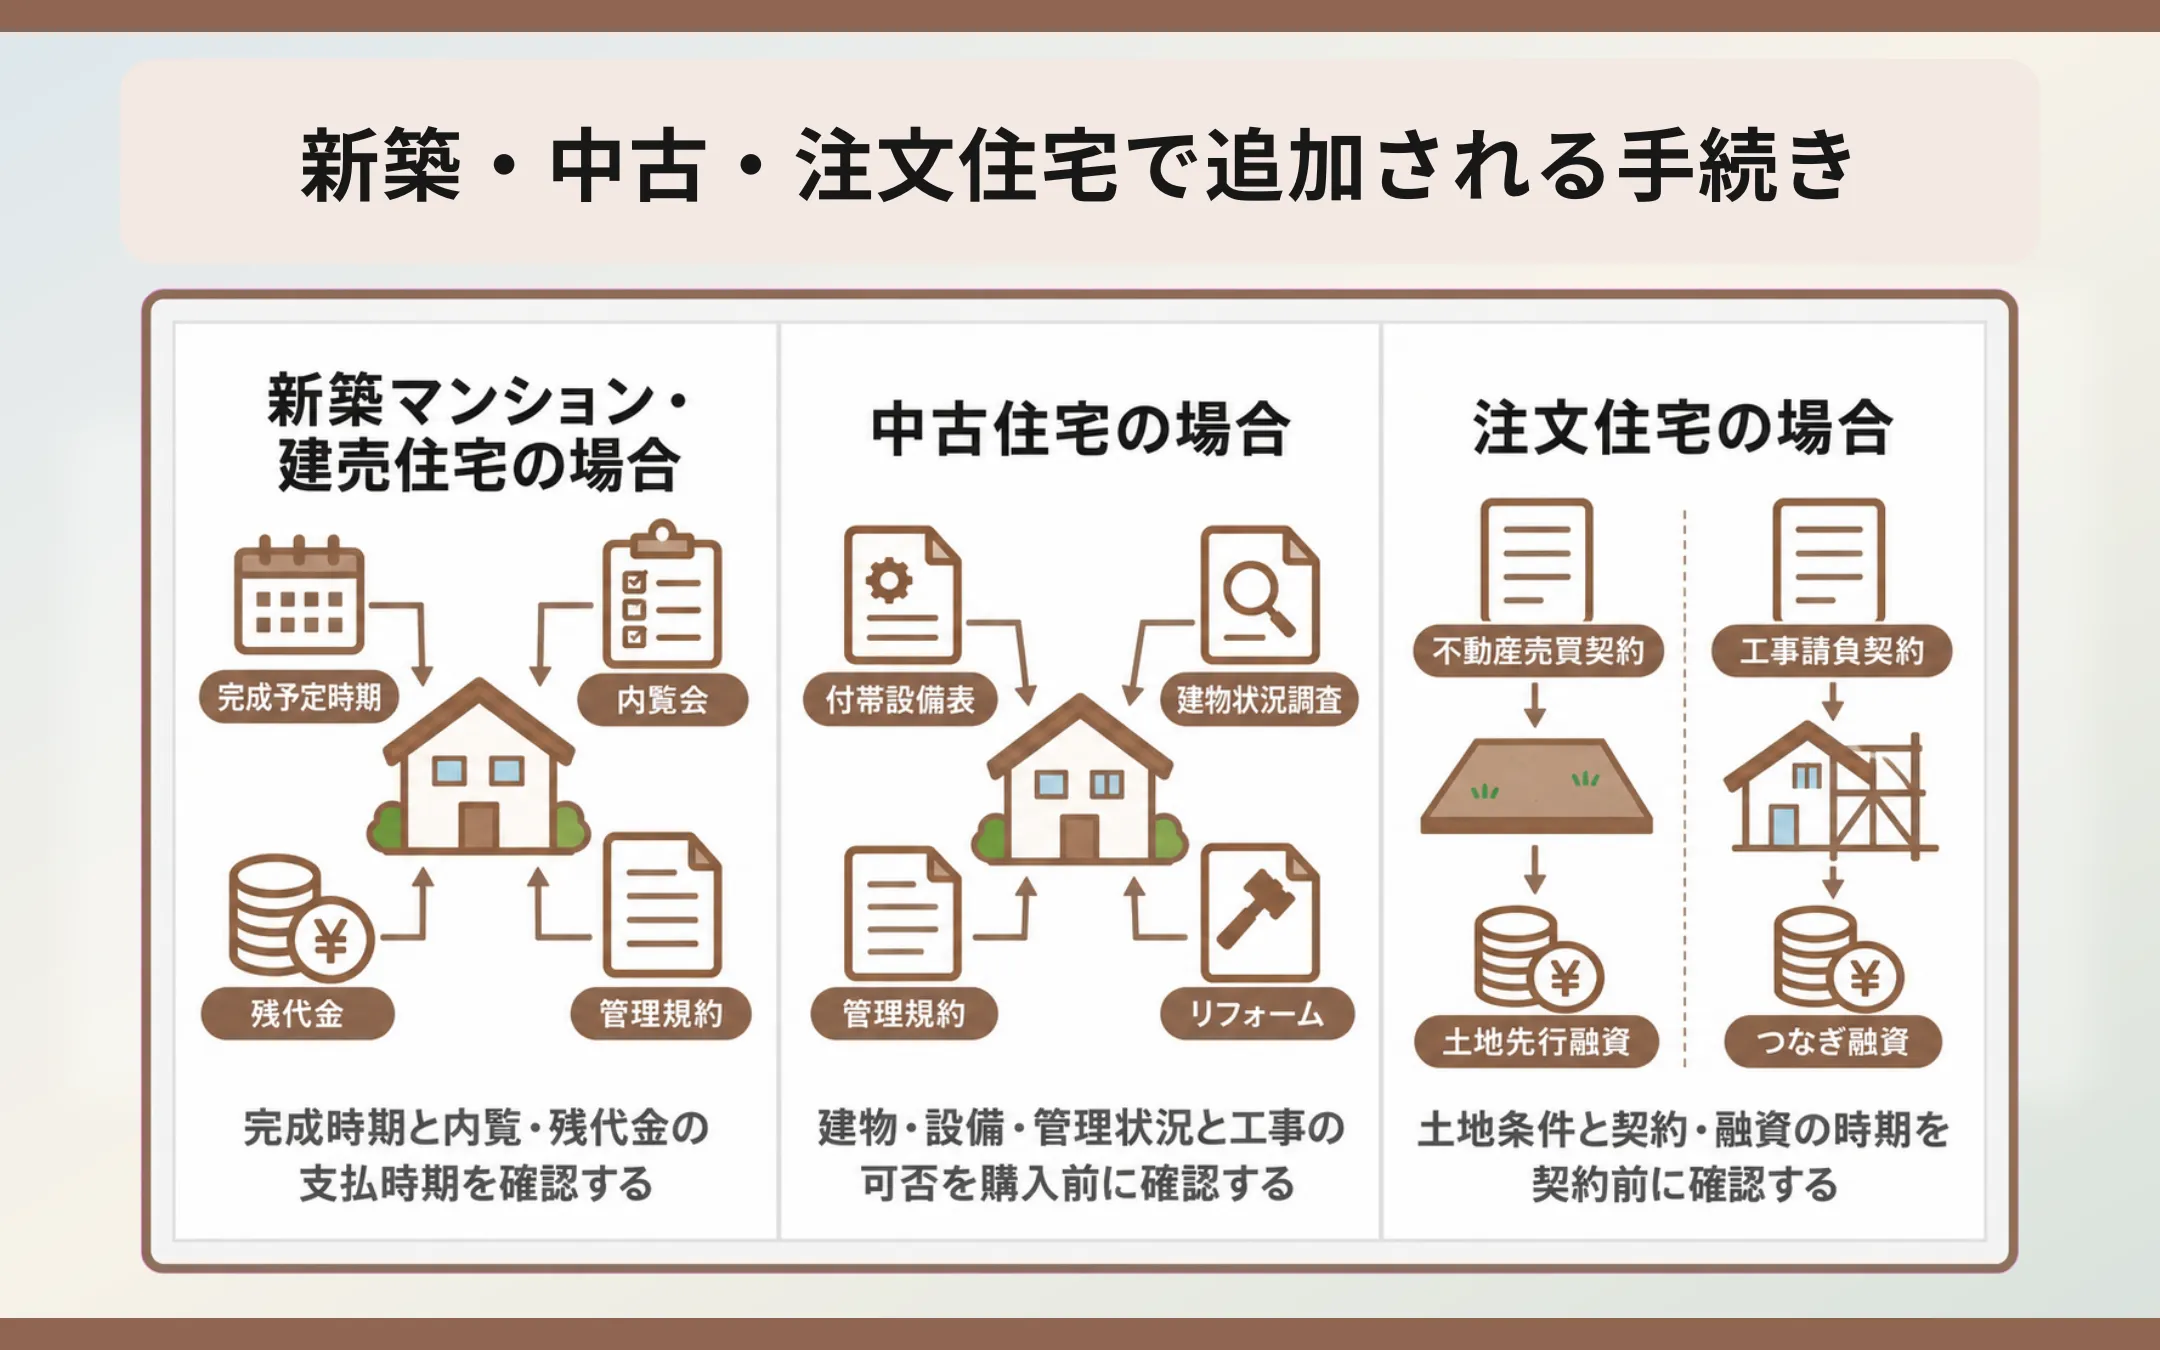
不動産購入の基本的な流れは共通していますが、新築・中古・注文住宅では、確認する書類や必要な手続きが異なります。住宅の種類ごとの違いをあらかじめ把握しておきましょう。
本章では、以下の内容を解説します。
- 新築マンション・建売住宅の場合
- 中古住宅の場合
- 注文住宅の場合
新築マンション・建売住宅の場合
未完成の新築マンションや建売住宅では、契約から完成・引き渡しまで相当の期間を要することがあります。完成予定時期に加え、住宅ローンの申込み、内覧会、残代金の支払いがいつになるのかを確認しておきましょう。
引き渡し前の内覧会では、建物の仕上がりや設備の動作を確認します。設計図書や仕様書、図面等と異なる箇所がないかも見ておき、指摘した箇所がある場合は、引き渡しまでに補修されているか再度確認します。
新築マンションでは、住戸だけでなく管理に関する条件も確認が必要です。管理規約や管理費・修繕積立金、修繕積立基金、駐車場等の使用条件に目を通し、長期修繕計画から将来予定されている修繕や費用負担も把握しておきましょう。
|
阪急阪神不動産では、新築分譲マンションブランド<ジオ>を展開しています。公式サイトでは、エリアや沿線、入居時期等からご希望に合う物件をお探しいただけます。 <ジオ>は、2026年オリコン顧客満足度®調査「新築分譲マンション 近畿」の総合ランキングで5年連続第1位となりました。新築マンションをご検討の方は、ぜひ物件情報をご覧ください。気になる物件の資料請求も公式サイトからお申し込みいただけます。 |
|
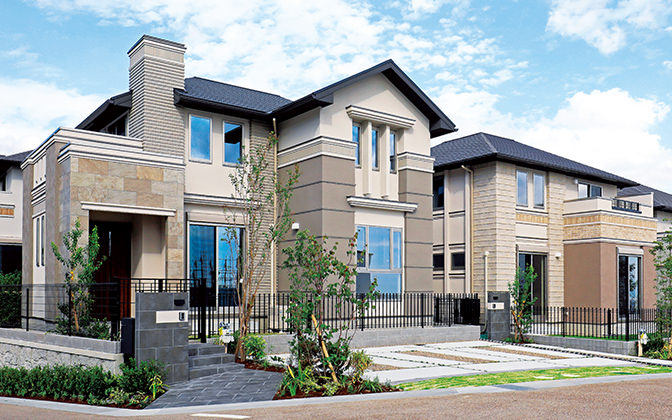
阪急阪神不動産では、戸建ブランド<ジオガーデン>を展開しています。一邸一邸の住空間だけでなく、周辺の街並みとの調和にも配慮し、長く快適に暮らせる住まいづくりを大切にしています。 建売住宅をご検討の方は、<ジオガーデン>の公式サイトで販売中の物件をご覧ください。ご希望のエリアにどのような住まいがあるのか、物件探しの第一歩としてお役立ていただけます。 |
中古住宅の場合
中古住宅では、建物や設備が現在どのような状態なのかを購入前に確認することが欠かせません。付帯設備表や物件状況等報告書(告知書)から、設備の状態や売主様が把握している不具合を確認します。
売主様による建物状況調査(インスペクション)が行われている場合は、調査結果だけでなく実施日にも目を通し、修繕履歴等とあわせて建物の状態を把握しましょう。
中古マンションでは、管理規約や総会議事録、長期修繕計画から、議事案件、管理費・修繕積立金の金額や改定予定、今後の修繕計画を確認します。購入予定の住戸に管理費・修繕積立金の滞納がないかについては、管理会社が発行する重要事項調査報告書等で別途確認が必要です。
中古戸建では、境界や越境、接道、増改築の履歴、給排水管の状態等も確認しておきましょう。
また、中古マンションを購入してリフォームする場合は、希望する工事ができるとは限りません。構造上撤去できない壁や柱があるほか、管理規約によって床材や工事内容が制限されている場合があります。
購入前に管理規約を確認し、必要に応じて管理組合へ相談してください。工事を行う際は、設計図・仕様書や工程表等を添えて管理組合に申請し、承認が必要になります。引き渡しから入居までに工事期間が生じる場合は、その期間と費用も資金計画に含めておきましょう。
|
阪急阪神不動産では、中古マンション・中古戸建の購入を『阪急阪神の仲介』でサポートしています。公式サイトでは、物件種別や沿線・駅、エリア、地図等からご希望に合う物件を検索できます。気になる物件がございましたら、資料請求や案内予約も承っています。中古住宅をご検討の方は、ぜひお気軽にご相談ください。 |
注文住宅の場合
注文住宅では、土地の不動産売買契約と、建物を建てるための建築工事請負契約を別々に締結するのが一般的です。
土地代や着工金等は、住宅ローンが全額実行される前に支払いが必要になります。そのため、自己資金だけでは支払いが難しい場合は、つなぎ融資や土地先行融資等を検討することになります。
土地を購入する際は、「希望する住宅を建てられる土地か」を契約前に確認することが大切です。施工会社へ希望する建物の配置図や平面図等を示し、用途地域、建ぺい率、容積率、高さ制限、接道、地盤、上下水道の引込み、造成費等を確認しておきましょう。
あわせて、不動産会社から重要事項説明書や登記事項証明書、公図、測量図等の説明を受け、土地の権利関係や法令上の制限、接道条件等も確認します。
不動産購入の流れに関するよくある質問
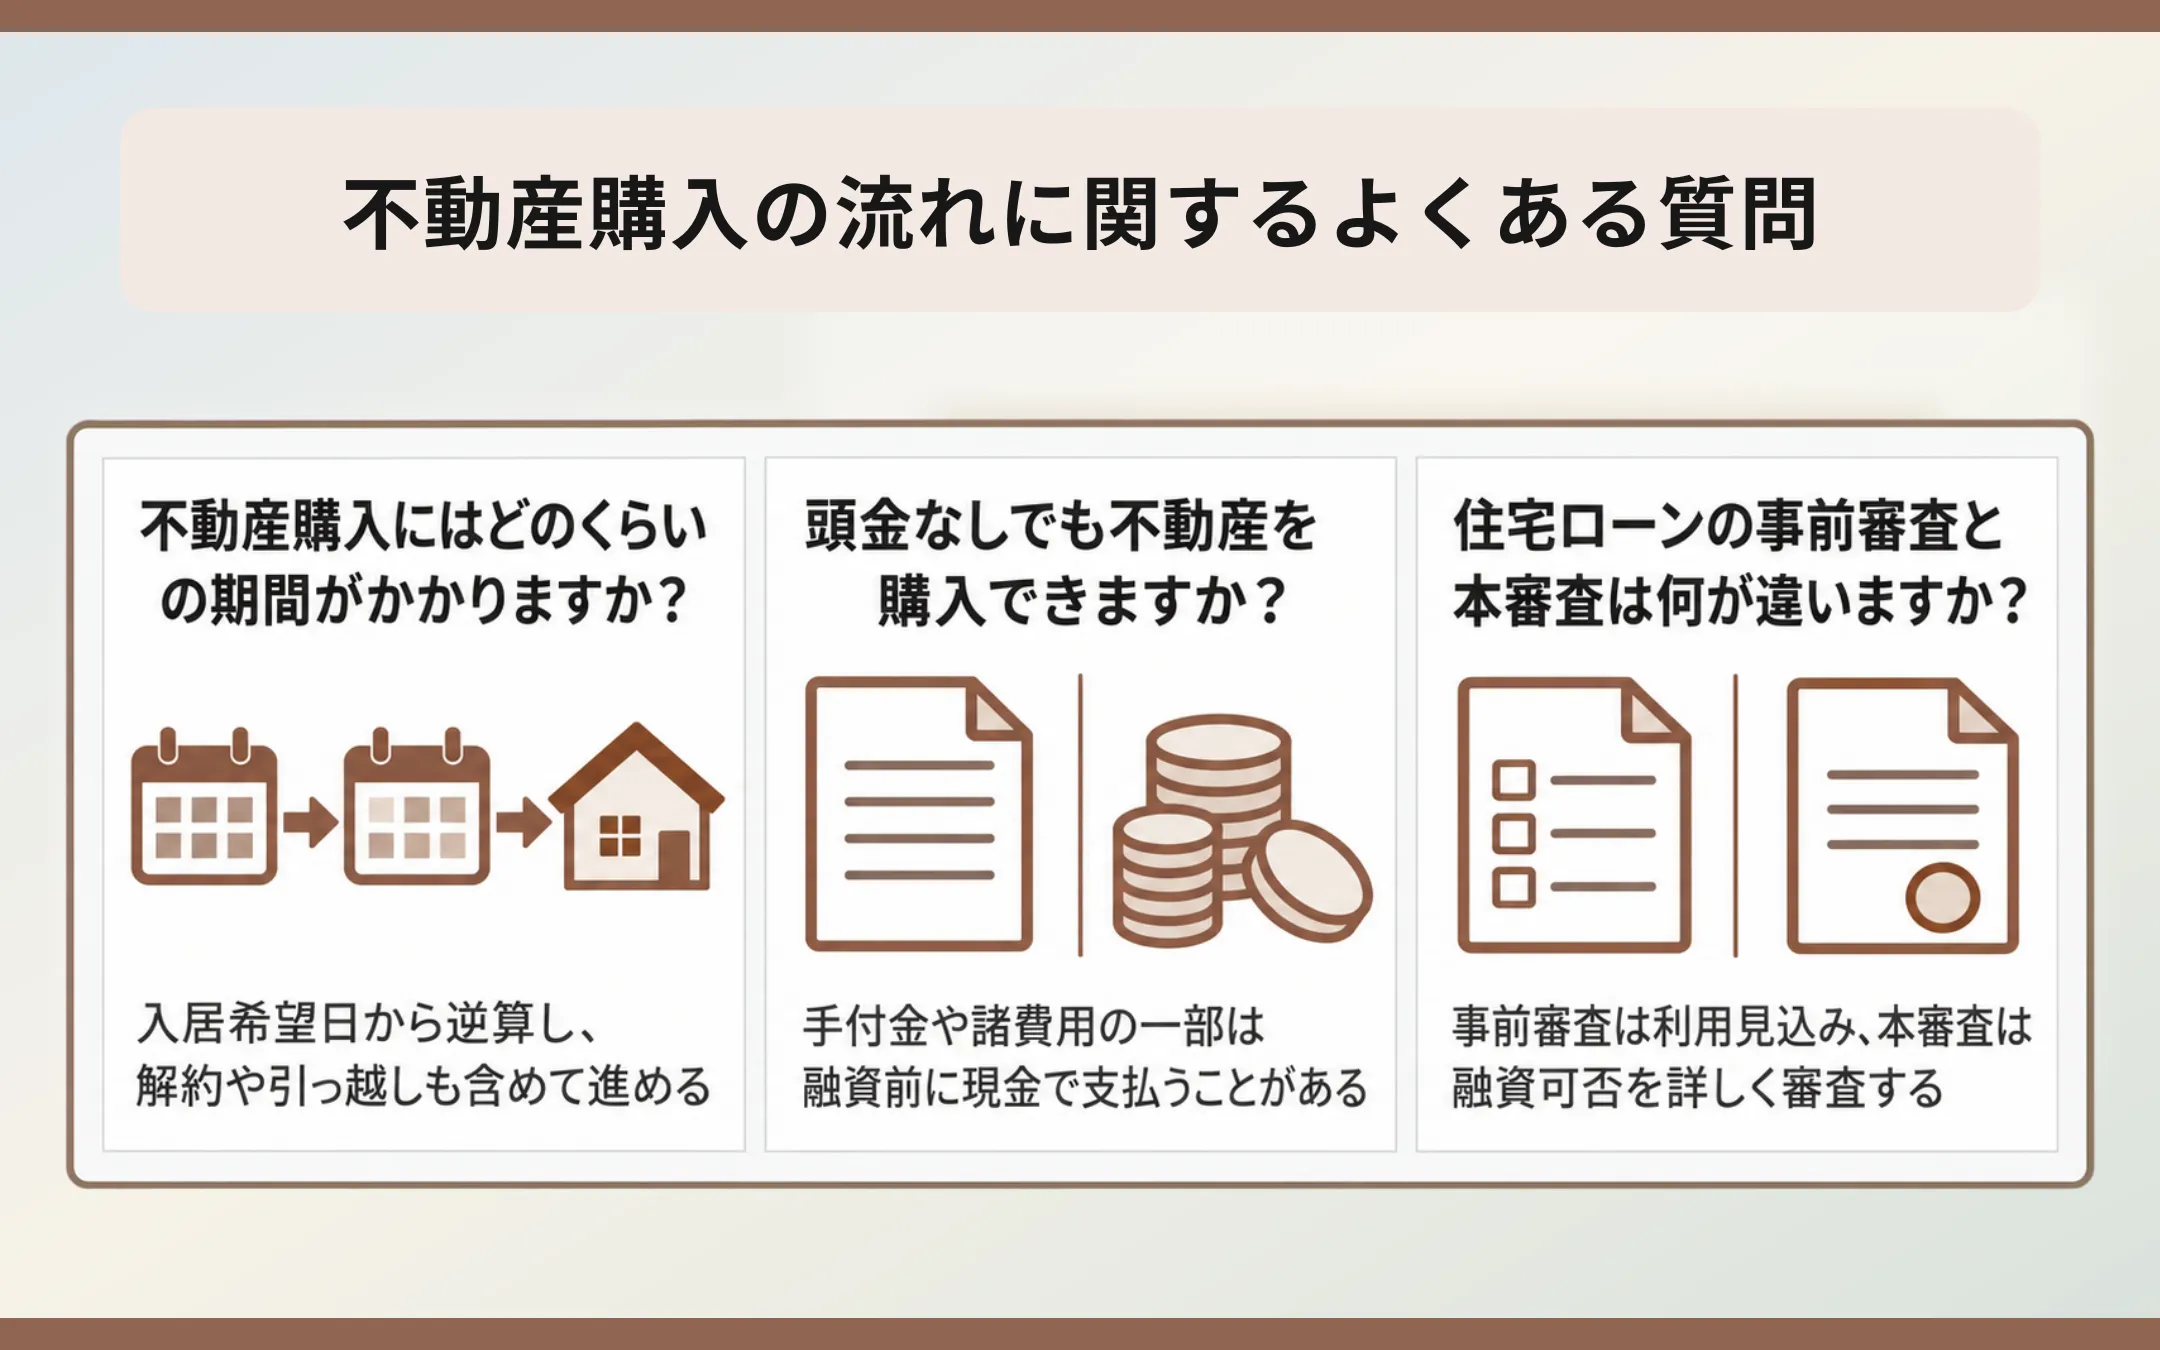
不動産購入の期間や住宅ローン、購入申込、住み替え等、購入を進める際によくある質問に回答します。
不動産購入にはどのくらいの期間がかかりますか?
購入までにかかる期間は、希望条件や物件の在庫、住宅の種類によって異なります。物件が見つかった後も、住宅ローンの本審査や金銭消費貸借契約、決済・引き渡しの準備が必要です。
中古住宅では売主様の退去や境界確認、リフォーム、新築住宅では完成時期がスケジュールに影響します。注文住宅の場合は、土地探しに加えて設計・建築期間も必要です。
入居したい時期が決まっている場合は、現在の住まいの解約や引っ越し、リフォーム、学校関係の手続きまで含めて、不動産会社へ早めに伝えておきましょう。
頭金なしでも不動産を購入できますか?
物件価格の全額に加えて諸費用分まで住宅ローンで借りられる商品もあります。ただし、利用できるかどうかは、金融機関の審査や購入する物件によって異なります。
また、手付金や諸費用の一部は、住宅ローンの融資実行前に現金で支払うことがあります。そのため、頭金を用意できるかだけでなく、購入時に必要な現金も確認しておくことが大切です。
購入後の生活費や将来の金利変動や収入減少なども考慮して予備資金を残したうえで、毎月の返済額と総返済額に無理がないかを確認しましょう。
住宅ローンの事前審査と本審査は何が違いますか?
事前審査は、年収や勤務状況、既存の借入れ、購入予定物件等をもとに、住宅ローンを利用できる見込みを確認する手続きです。
本審査では、正式な提出書類や売買契約の内容、購入物件の担保評価等をもとに、金融機関が融資の可否を詳しく審査します。金融機関や住宅ローン商品によっては、団体信用生命保険(団信)への加入条件も関係します。
なお、事前審査に通過しても、融資が確定したわけではありません。不動産売買契約後は、ローン特約に記載された金融機関や融資額、融資承認取得期日等を確認し、すみやかに本審査を申し込みましょう。
まとめ
この記事では、不動産購入の流れを8つのステップに分け、各段階で必要な手続きや書類、費用、契約時の注意点を解説しました。
不動産を購入する際は、物件選びだけでなく、資金計画から住宅ローン、契約、引き渡しまでを見通して準備することが大切です。なかでも、次のポイントは事前に押さえておきましょう。
- 希望条件に優先順位をつけ、諸費用まで含めて購入予算を考える
- 購入したい物件が決まったら、住宅ローンの事前審査を進める
- 重要事項説明では、権利関係や法令上の制限、費用、契約条件を確認する
- 不動産売買契約では、手付金や契約解除、ローン特約の内容を確認する
- 決済前には物件の状態を確認し、残代金や登記費用等を準備する
- 新築・中古・注文住宅それぞれで追加される確認事項も把握しておく
不動産購入では、分からないことを残したまま契約へ進めると、資金不足や条件の見落としにつながるおそれがあります。特に初めて購入する方は、物件探しと並行して資金計画や今後のスケジュールを整理しておくと、その後の手続きを進めやすくなります。
阪急阪神不動産では、『阪急阪神の仲介』を通じて、物件探しから購入手続きまでサポートしています。住まいの購入を検討し始めた方は、まずは希望するエリアや予算、入居時期を整理し、気になる物件探しや購入相談から始めてみてください。