「自宅はあるものの、老後の資金にゆとりがない」「住み慣れた家を手放さずに、リフォーム費用を用意したい」と考えている方もいるのではないでしょうか。
リバースモーゲージは、自宅等を担保にお金を借り、契約者が亡くなった後の売却等によって元金を返済する仕組みです。ただし、生活費に使える商品と、住宅関連の費用に用途が限られる商品があります。自宅を売却する仕組みの商品ではありませんが、将来の返済方法まで決めて利用する商品であることを理解しておきましょう。
この記事では、リバースモーゲージの種類や条件、費用、家族への影響を解説します。住宅金融支援機構の【リ・バース60】については、一般的な商品との違いを分けて紹介します。
リバースモーゲージの仕組み
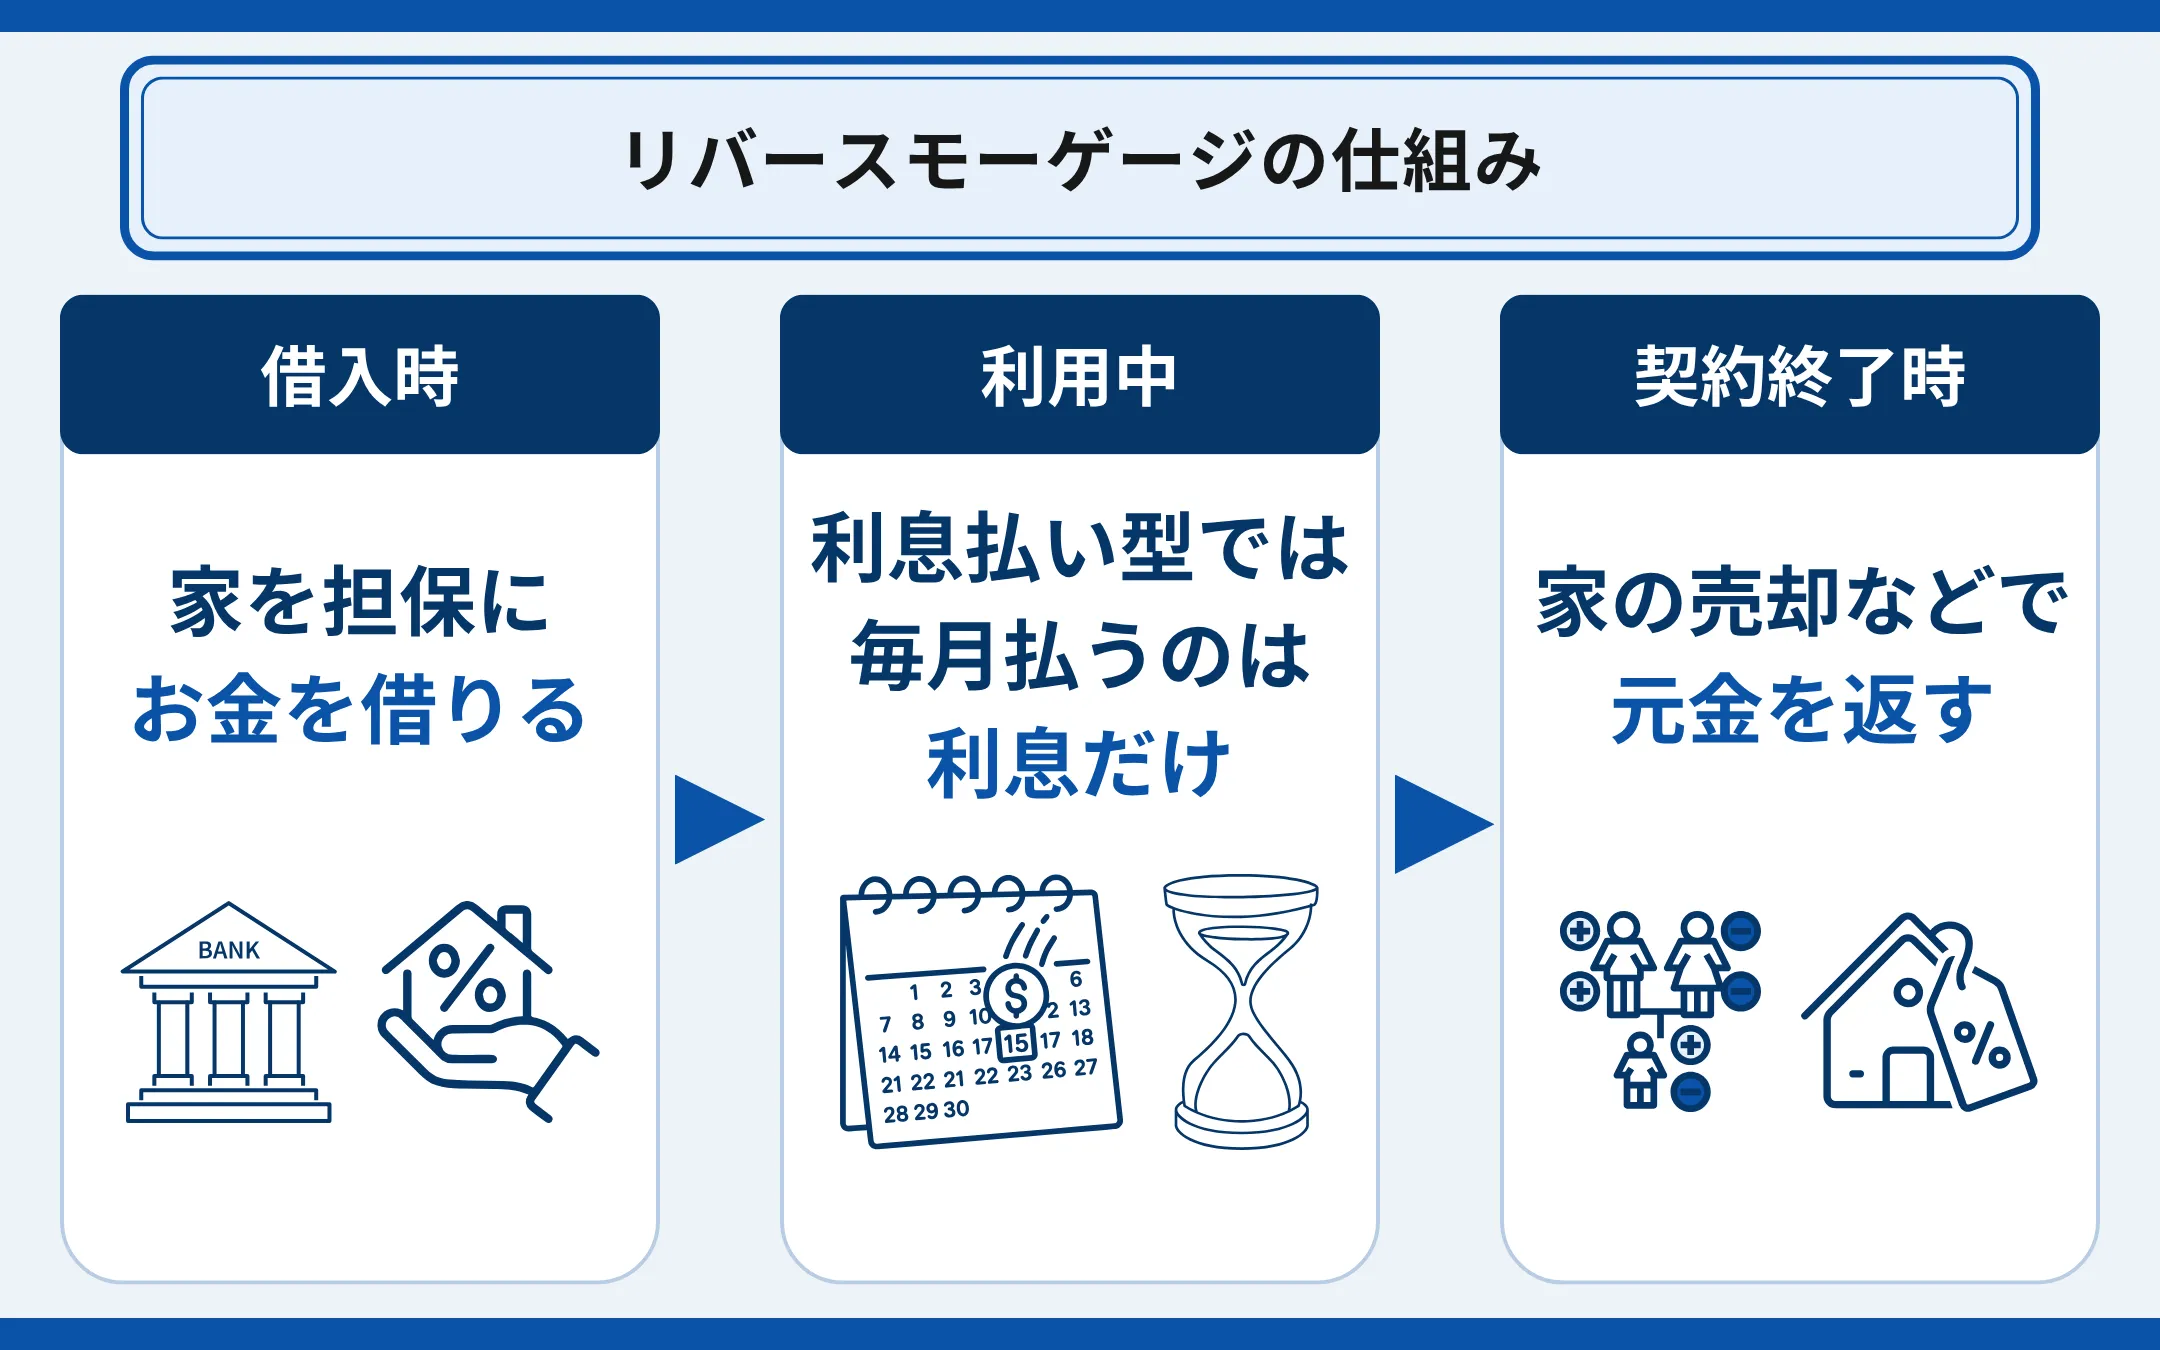
リバースモーゲージを理解するには、借入時だけでなく、利用中と契約終了時のお金の動きを把握する必要があります。まずは、次の3点を確認しましょう。
- 自宅等を担保に融資を受ける
- 元金の返済を契約終了時まで据え置く
- 売却後に残る債務の扱いは契約によって異なる
自宅等を担保に融資を受ける
リバースモーゲージは、所有する自宅等の不動産を借入れの担保にするローンです。担保とは、返済できなくなった際に、貸し手が担保として提供された不動産の売却等によって貸付金を回収するための備えを指します。借入時に自宅を売却するわけではないため、契約上の条件を守りながら、そのまま暮らすことができます。
資金の受け取り方には、まとまった金額を一度に借りる方式や、限度額の範囲で必要な金額を都度借りる方式があります。実際に受け取って返済義務を負う金額と、借入限度額は分けて把握しましょう。
元金の返済を契約終了時まで据え置く
通常の住宅ローンが元金と利息を分割して返すのに対し、リバースモーゲージには、利用中は利息のみを支払い、元金は契約終了時にまとめて返す仕組みがあります。利息を後払いにする商品等もあるため、月々の支払いが一律に決まっているわけではありません。本記事では、利息を毎月支払う型を中心に説明します。
例えば【リ・バース60】では、毎月の支払いは利息のみで、契約者が亡くなった後(連帯債務者がいる場合は契約者全員が亡くなった後)に元金を一括返済します。一括返済には、相続人の手元資金を使う方法と、担保不動産を売却する方法があります。元金の返済時期を将来に繰り延べる仕組みであり、借りた元金が免除される制度ではありません。
参考:住宅金融支援機構「【リ・バース60】」
売却後に残る債務の扱いは契約によって異なる
担保不動産を売却しても借入金を返しきれなかった場合の扱いには、「リコース型」と「ノンリコース型」があります。【リ・バース60】では、契約者の死亡後、担保不動産の売却代金で返済しても残った債務を相続人が返すリコース型が採用されています。一方、ノンリコース型では、その残った債務の返済を相続人に求めません。
ただし、ノンリコース型を選んでも、自宅を売却せずに残せるという意味にはなりません。また、同制度では返済不要となった部分が債務免除益とみなされ、所得税等が課税されることになります。相続人の借入金返済の負担と、税務上の扱いは別に考える必要があります。詳細は税務署または税理士に必ずご確認ください。
参考:住宅金融支援機構「担保物件(住宅および土地)の売却代金で返済した後に債務が残った場合は、どうなりますか。」
参考:住宅金融支援機構「ノンリコース型の場合、返済が不要となる残債務部分については、課税対象となりますか。」
リバースモーゲージの主な種類と使いみち
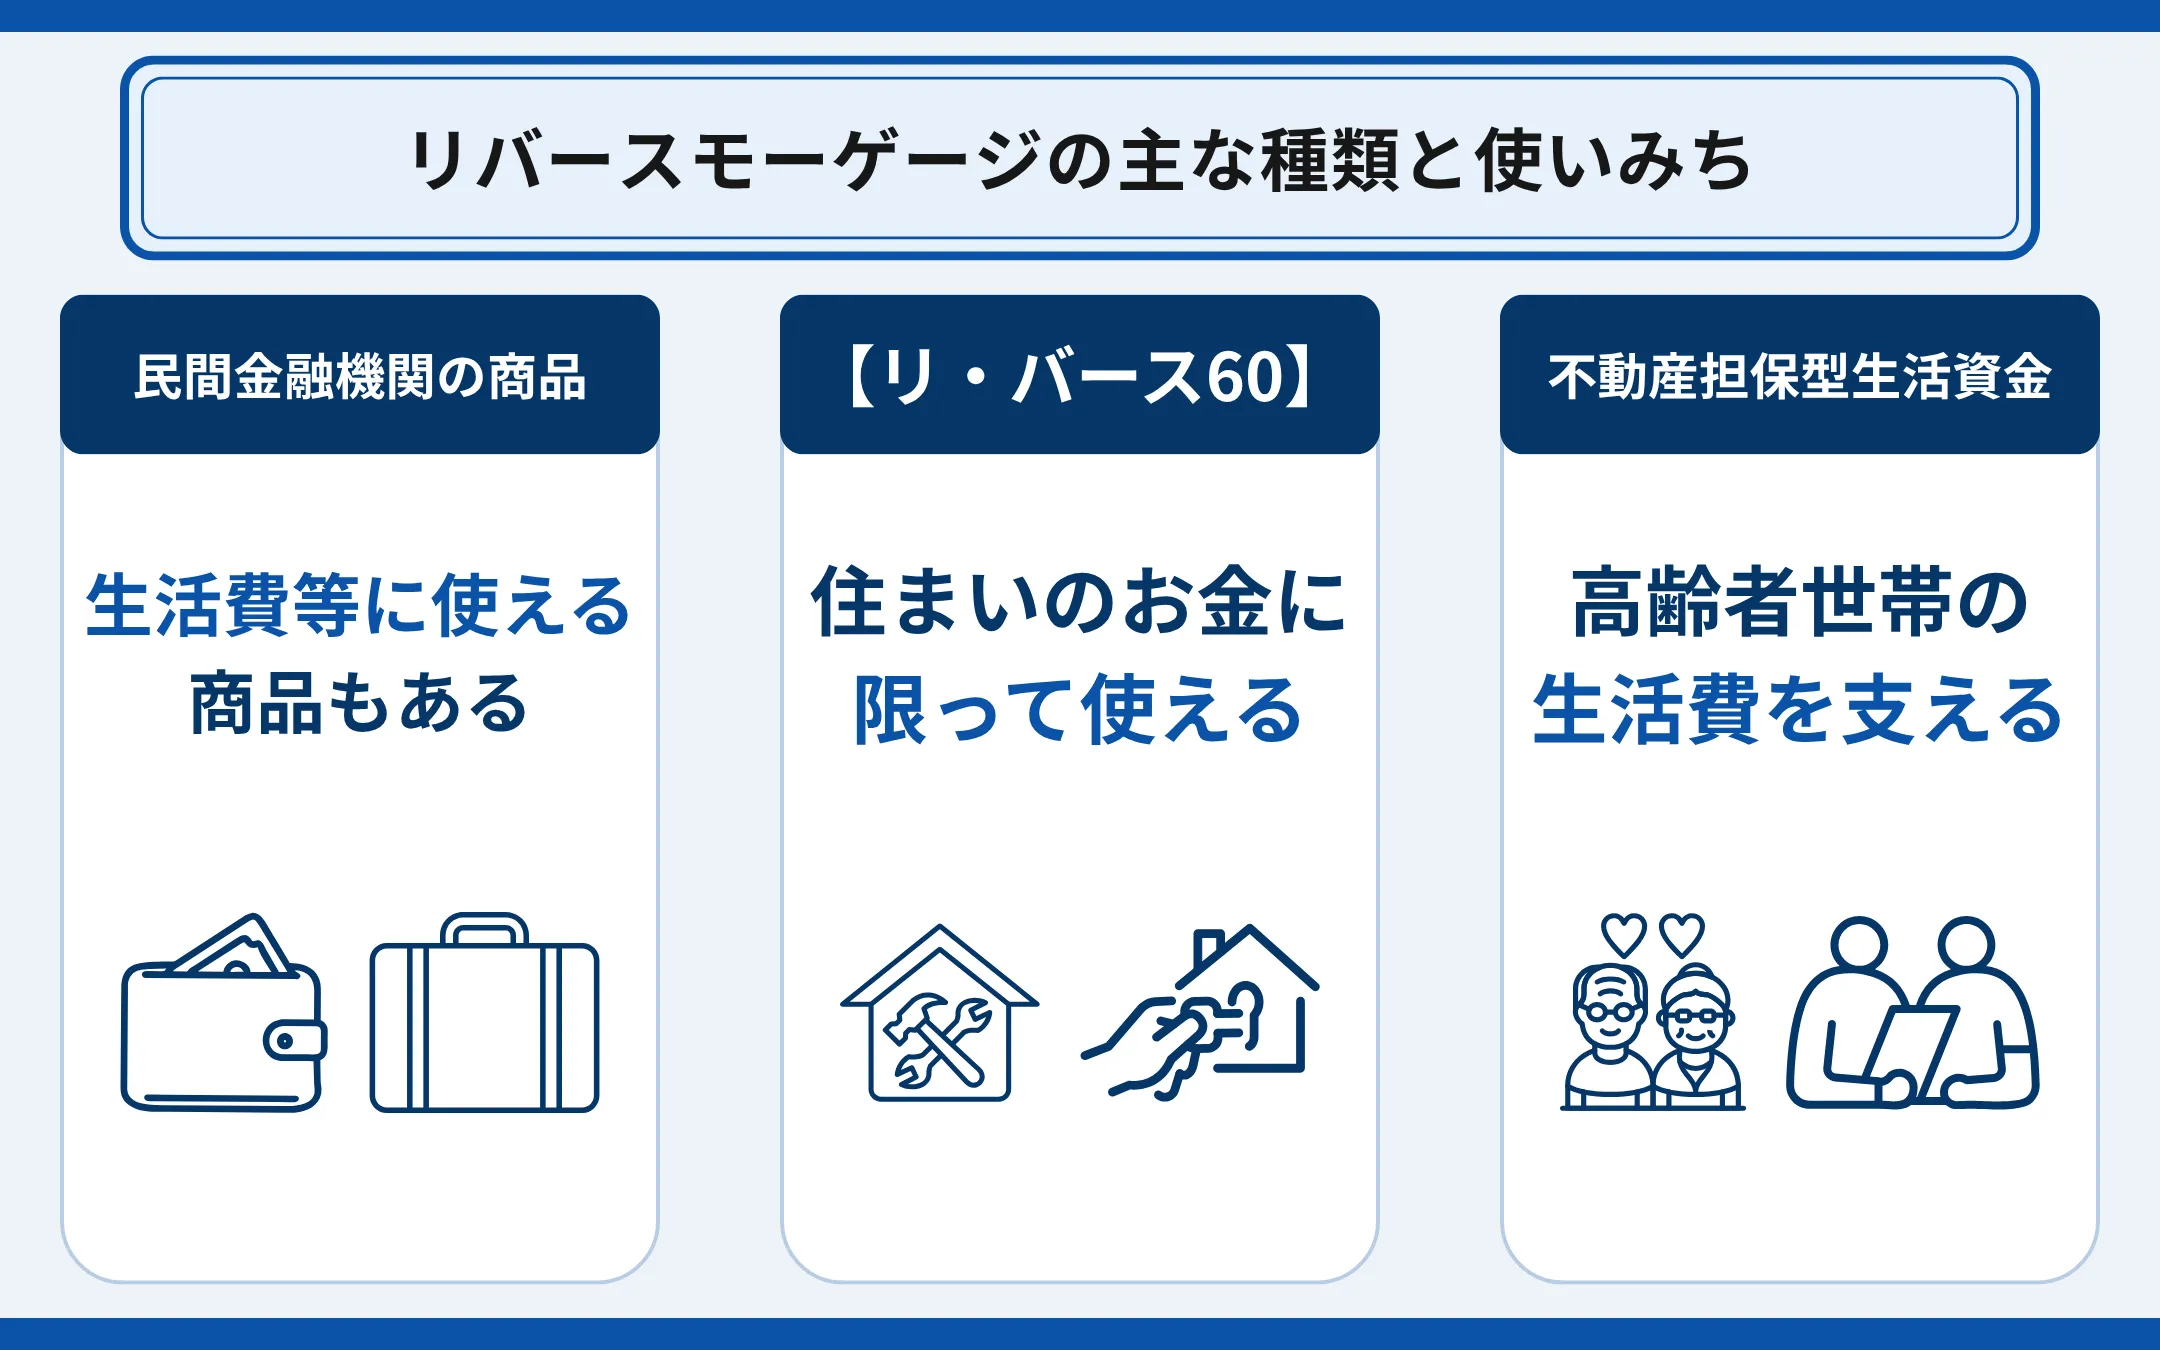
同じリバースモーゲージでも、希望する支出に使えるとは限りません。提供の仕組みと用途を整理すると、主に次の3つに分けられます。
- 民間金融機関が独自に取り扱う商品
- 住宅金融支援機構と金融機関が連携する【リ・バース60】
- 高齢者世帯向けの不動産担保型生活資金
民間金融機関が独自に取り扱う商品
民間金融機関の商品には、生活費、医療費、旅行費等に使えるものがあります。ただし、「使いみちが自由」と案内されていても、事業資金や投資・投機のための資金を対象外としている場合もあります。住宅の購入やリフォーム向けと、日常の生活資金向けを分けている金融機関もあるため、商品名だけで利用範囲を判断しないようにしましょう。
検討するときは、「毎月の生活費の不足を補う」「住宅ローンを借り換える」「まとまった改修費を支払う」というように、用途を具体化します。必要な支出が複数ある場合は、すべてが借入れの対象になるかを事前に申込先へ確認してください。
住宅金融支援機構と金融機関が連携する【リ・バース60】
【リ・バース60】は、住宅金融支援機構と提携する金融機関が取り扱う、住宅関連資金向けのリバースモーゲージ型住宅ローンです。本人が住む住宅の建設・購入、住宅のリフォーム、住宅ローンの借換え等に利用できます。
サービス付き高齢者向け住宅の入居一時金も対象になりますが、対象は前払い家賃部分であり、毎月の生活費まで借りられるわけではありません。
【リ・バース60】は、日常の生活資金や投資用物件の取得資金には利用できません。例えば、自宅の改修費と日々の食費をまとめて用意したい場合、両方を同制度で借りる計画は立てられません。借りたい金額を考える前に、支出の用途が利用対象に含まれるかを事前に確認することから始めましょう。
高齢者世帯向けの不動産担保型生活資金
不動産担保型生活資金は、居住用不動産を持つ高齢者世帯に、生活資金を貸し付ける生活福祉資金貸付制度の一つです。民間のローンとは目的や対象世帯が異なり、借入れを希望する高齢者なら誰でも利用できる制度ではありません。一般の不動産担保型生活資金では、推定相続人から連帯保証人を選任する等の条件があります。
地域の実施案内では、所得、不動産の所有名義、同居人、担保権の有無等が定められています。また、生活保護が必要と判断された世帯向けの「要保護世帯向け不動産担保型生活資金」とは、対象や貸付条件を混同しないようにしましょう。利用を検討するときは、居住地の社会福祉協議会へ、該当する制度と地域の条件を確認してください。
参考:厚生労働省「生活福祉資金貸付条件等一覧」
|
自宅のリフォームや住み替えのために、不動産を活用した資金の用意を考えている方は、『阪急阪神の仲介』の「リバースモーゲージのご案内」をご覧ください。住まいについて実現したいことを整理し、お問い合わせ窓口でご相談いただけます。融資の可否や具体的な借入条件は、金融機関による確認・審査が必要です。 |
リバースモーゲージの利用条件
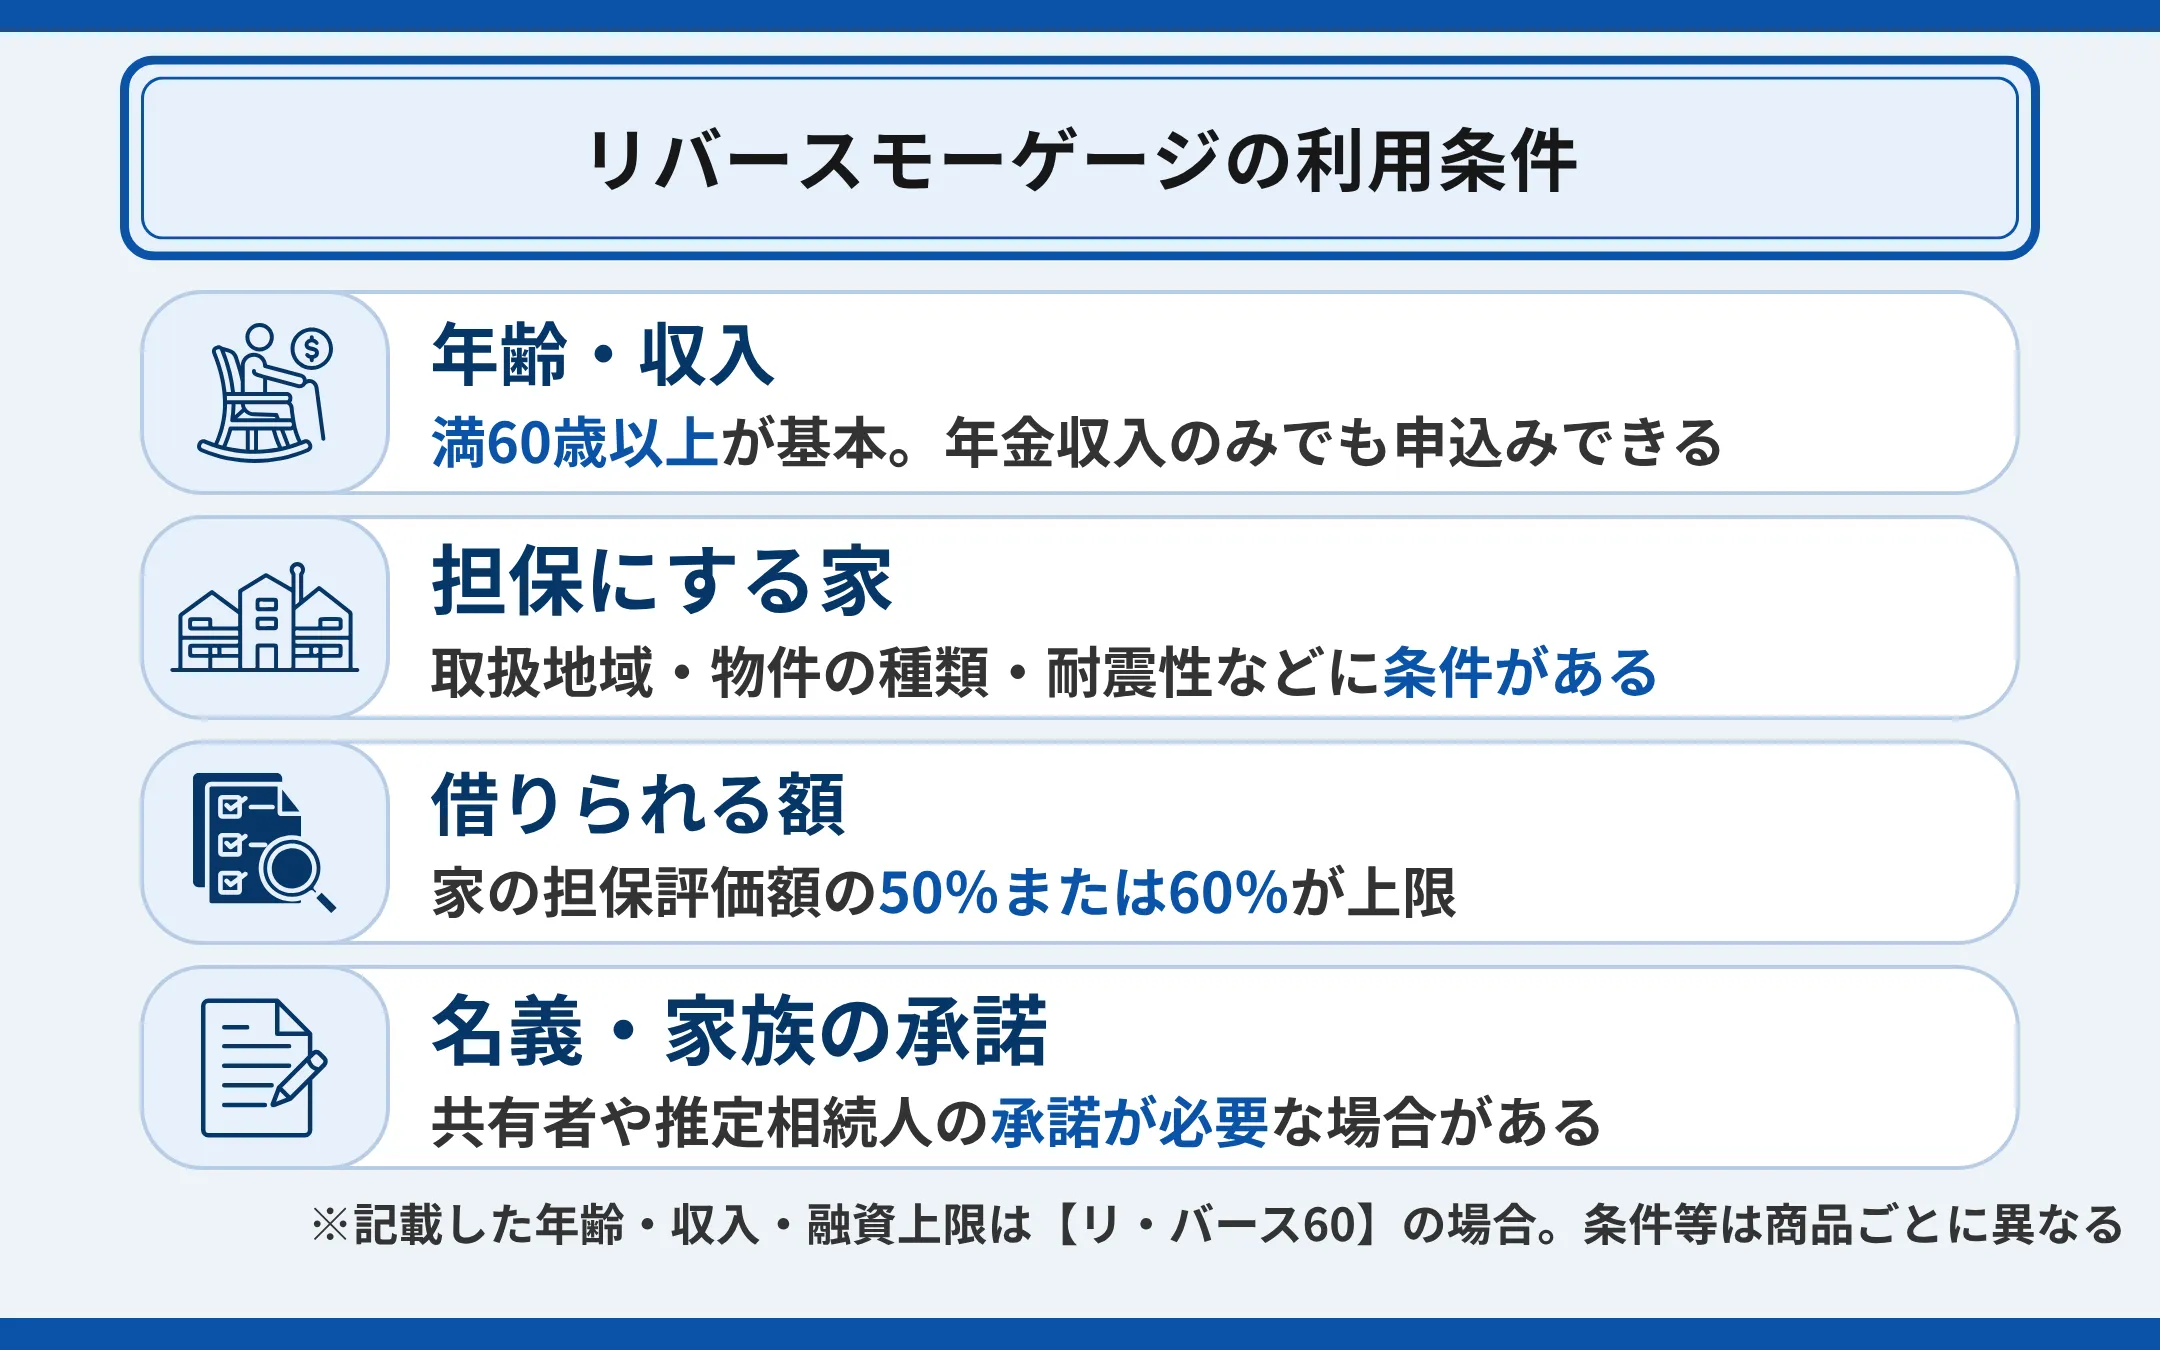
リバースモーゲージの利用条件は、年齢だけでは決まりません。申込者と家族の状況、不動産の条件、借入額を分けて確認しましょう。
- 申込者の年齢・収入
- 担保不動産の所在地・種類・状態
- 担保評価額に基づく借入限度額
- 所有名義・同居家族・推定相続人
申込者の年齢・収入
申込可能な年齢や年収の条件は商品ごとに異なります。【リ・バース60】では満60歳以上を基本としますが、金融機関によっては50代も対象となり、年齢に上限を設けている場合もあります。年金収入のみでも、すでに受給していて収入要件を満たせば申込みは可能です。ただし、年齢や年金受給の条件を満たすことと、融資の承認を受けることは同じではありません。
【リ・バース60】では、年収に占めるすべての借入れの年間返済額および年間支払額の合計金額の割合について、年収400万円未満は30%以下、400万円以上は35%以下という基準があります。既存の借入れも含めて判定されるため、現在返済しているすべての返済予定表と収入資料を用意して確認しましょう。
参考:住宅金融支援機構「申込時の年齢に制限はありますか。」
参考:住宅金融支援機構「年金収入のみでも申込みできますか。」
参考:住宅金融支援機構「収入要件はありますか。」
担保不動産の所在地・種類・状態
担保にできる物件は、各金融機関が定めている取扱地域や物件の種類によって異なります。戸建だけでなくマンションを対象とする商品もありますが、マンションであれば所在地や状態を問わず利用できるわけではありません。最初の相談では、利用を検討している金融機関へ物件の所在地と種別を伝え、取扱対象かを先に確かめておくと、その後の資料準備を進めやすくなります。
【リ・バース60】を住宅の購入やリフォーム等に利用しようとする場合、取扱対象となる要件として、新耐震基準相当の耐震性や法令への適合が求められます。入居一時金等では耐震性の要件に例外があるため、用途を含めた確認が必要です。また、第1順位の抵当権を設定するため、既存の住宅ローンが残る場合は、現在の担保権をどのように扱うかも申込先に確認しましょう。
参考:住宅金融支援機構「【リ・バース60】」
担保評価額に基づく借入限度額
借入限度額は、自宅の購入価格や所有者の希望額ではなく、金融機関が行う担保評価等を基に決まります。【リ・バース60】の担保評価には、不動産鑑定士等による評価に加え、固定資産税評価、相続税路線価等が用いられますが、具体的な評価方法は金融機関によって異なります。不動産会社の売却査定で示された金額を、そのまま借りられるわけではありません。
【リ・バース60】の融資限度額は、原則として担保評価額の50%または60%で、1億2,000万円以下かつ所要資金以内です。満60歳以上で担保住宅が長期優良住宅なら55%または65%、満50歳以上満60歳未満なら30%となります。夫婦が連帯債務者となる場合は、一方だけが50代であっても30%です。必要な支出に届かない場合は自己資金が必要になることもあるため、担保評価による融資限度額が出る前に希望額を前提とした支払いを約束しないようにしましょう。
参考:住宅金融支援機構「夫婦で申込みできますか。」
参考:住宅金融支援機構「担保物件(住宅および土地)の評価はどのように行いますか。」
参考:住宅金融支援機構「いくらまで借りることができますか。」
所有名義・同居家族・推定相続人
自宅が単独名義か共有名義か、誰と同居しているかも利用条件に関わります。商品によっては単身または夫婦での居住を条件とし、共有者に担保提供を求められます。また、配偶者や推定相続人による借入れへの承諾を必要とする商品もあるため、「自分の家だから家族への説明は不要」とは判断できません。
推定相続人とは、現時点で相続が起きた場合に相続人となると見込まれる方です。相談前に、登記事項証明書等で名義を確認し、同居人と家族関係を整理しておきましょう。承諾が必要な方の範囲や提出書類は申込先に確認します。必要となる書類や承諾は申込先によって異なります。一つの商品で必要な承諾を、すべてのリバースモーゲージに共通する法律上の義務として捉えないことも大切です。
※金利や借入可能額は金融機関や審査状況により異なります。最新の条件は各金融機関に必ずご確認ください。
リバースモーゲージのメリット
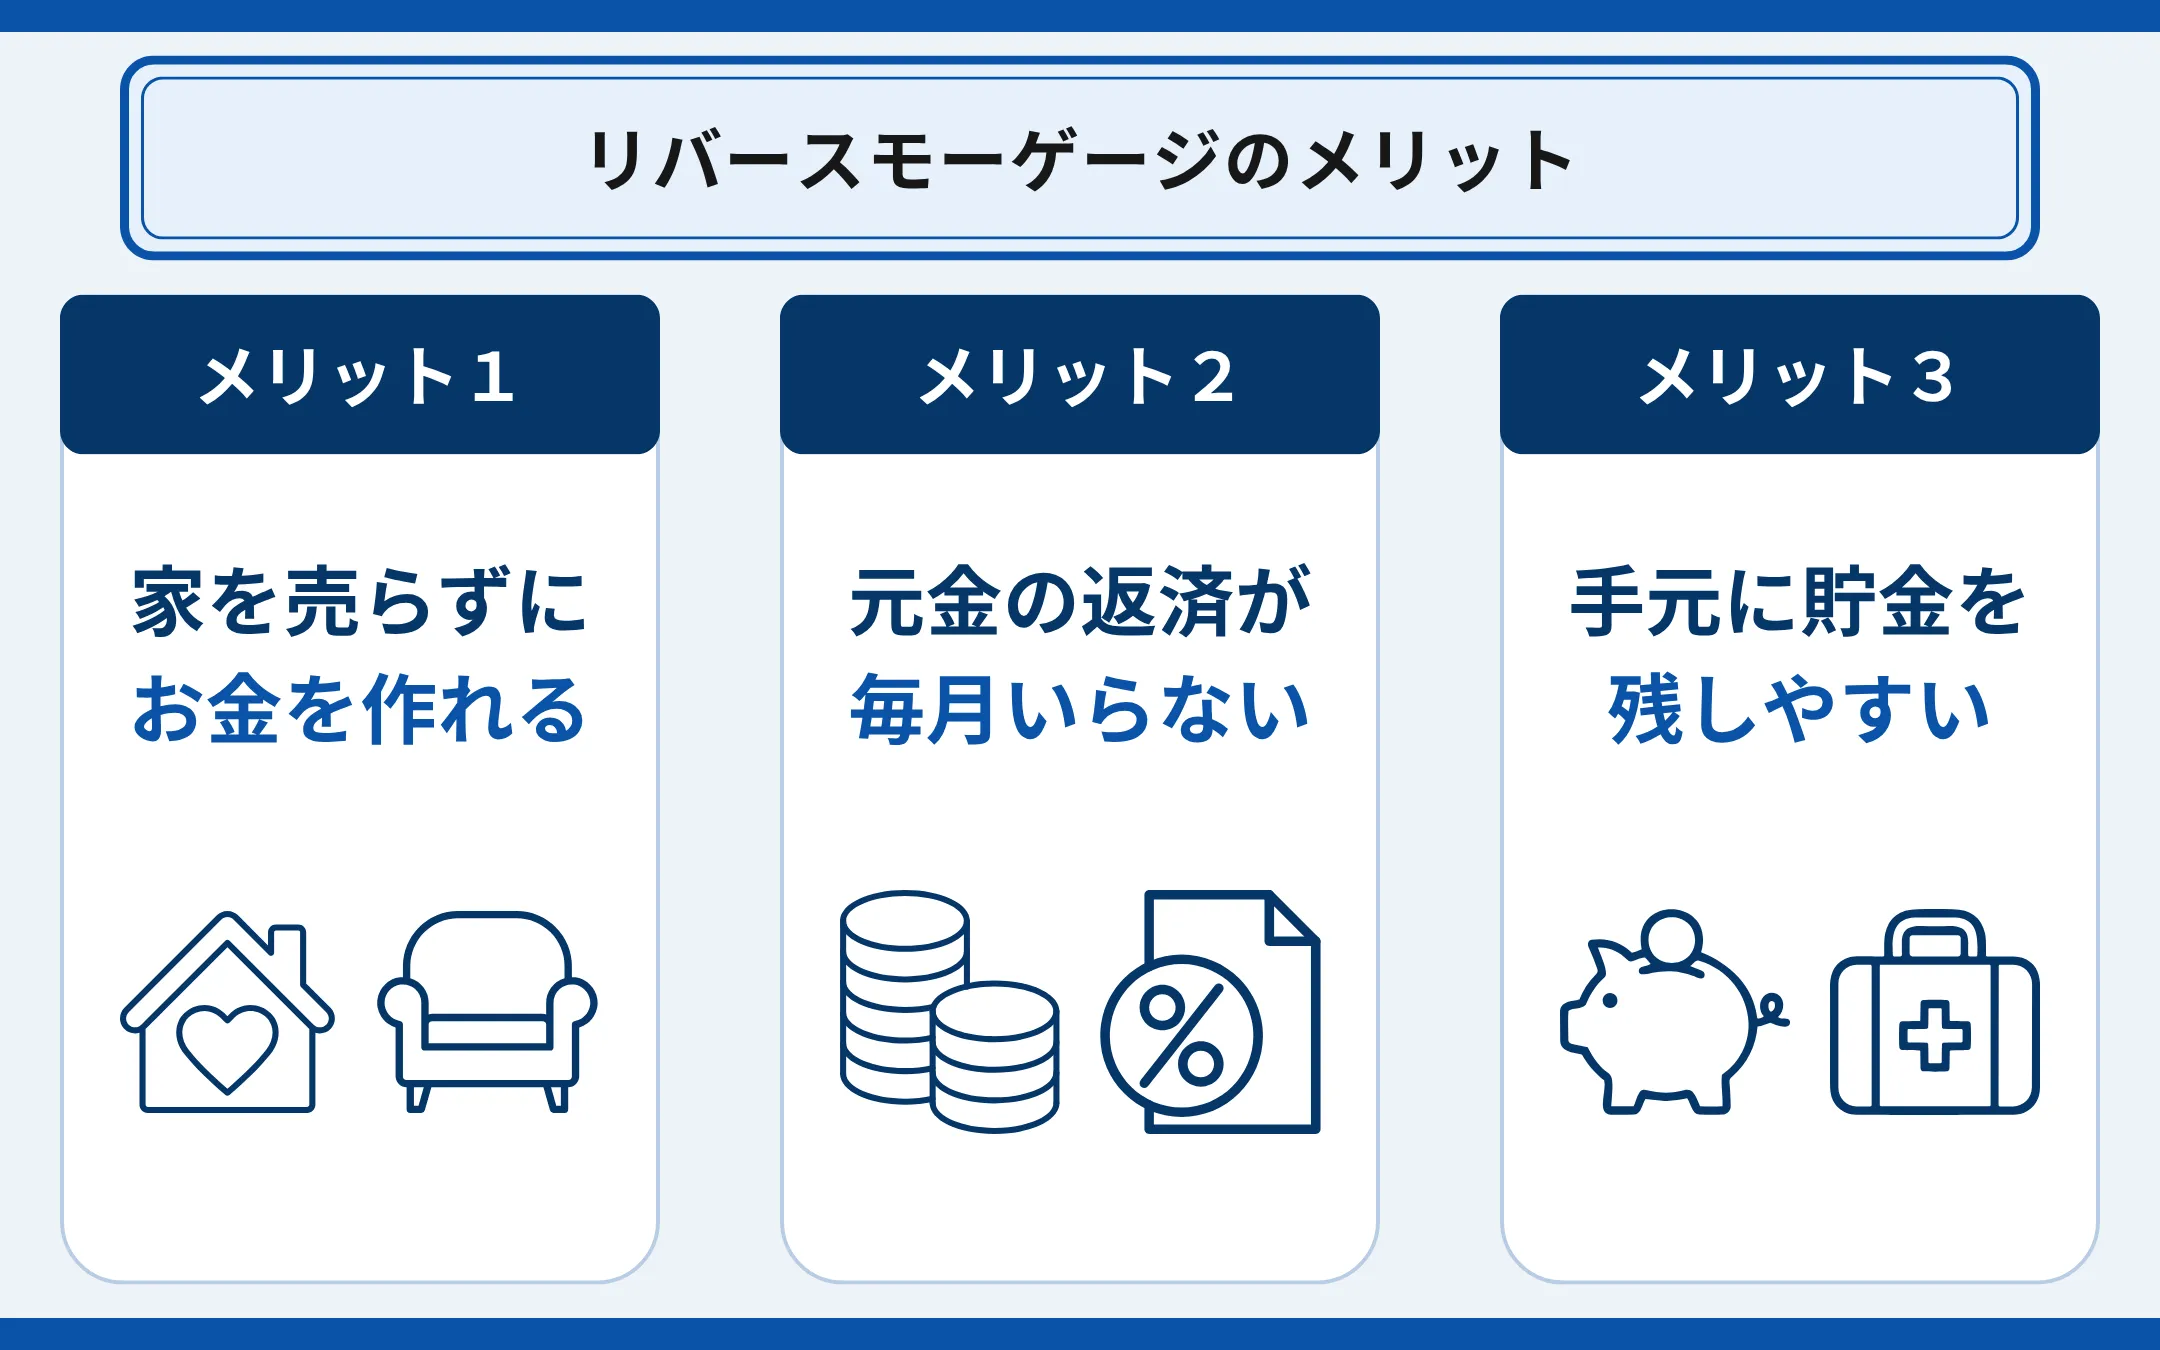
元金を後で返す仕組みには、住まいと日々の資金を両立しやすくする面があります。利点が成り立つ条件も含めて、次の3点を見ていきましょう。
- 自宅を売却せずに資金を用意できる
- 利息払い型では月々の元金返済が不要になる
- 住宅購入や改修の際に手元資金を残しやすい
自宅を売却せずに資金を用意できる
自宅での暮らしを続けながら不動産を資金の確保に使える点は、リバースモーゲージの利点です。売却して引っ越す方法とは異なり、契約上の居住条件を満たして利用する間は、借入れのためだけに生活の場所を変える必要がありません。現在の住まいで生活を続けたい方にとって、住環境の維持と資金の用意を両立する方法になります。
ただし、自宅に住み続けることが、自宅を所有したまま家族へ残すことにつながるとは限りません。将来の返済に売却代金を使う場合は、返済時に所有権を手放します。「自分たちが暮らす期間の住まい」と「相続で残したい財産」を分けて考えると、家族との希望の違いを整理しやすくなります。
利息払い型では月々の元金返済が不要になる
利息を毎月支払う型では、通常の返済日に元金を返さないため、月々の返済負担を抑えたい場合に検討します。【リ・バース60】は住宅ローンの借換えにも利用できますが、希望する借換額まで融資を受けられることが前提となります。
自分が返済している住宅ローンを【リ・バース60】に借り換えようとする場合は、当初の借入れから1年以上が経過し、直近12回分を遅れず返済していること等の要件があります。既存ローンと借換え後の債務者、当初の融資額にも条件があるため、返済中のローンの情報を基に申込先へ確認しましょう。
一方、毎月の支払いが少なくなることと、最終的な負担が少なくなることは別です。元金が減らないまま利息を払い続けるため、借入額・金利・期間が同じなら、元金を分割返済する住宅ローンより総返済額が多くなります。目先の支払額だけでなく、長く利用した場合の利息と諸費用まで比べましょう。
参考:住宅金融支援機構「【リ・バース60】」
参考:住宅金融支援機構「「【リ・バース60】の返済期間と一般の住宅ローン(元利均等返済)の返済期間が同じ場合は、金利が同じでも【リ・バース60】の方が総返済額(元金+利息)が多くなる」とはどういうことですか。」
住宅購入や改修の際に手元資金を残しやすい
住宅の購入や改修に利用できる商品を使えば、費用の全額を預貯金から支払わずに済み、手元資金の一部を残せます。【リ・バース60】も本人が住む住宅の購入やリフォームを対象としており、貯蓄を一度に取り崩すことに不安がある方が検討する方法の一つです。
例えば、住宅関連費用に充てるお金と、借入後の生活費・医療費に備えるお金を分けて予算を立てます。ただし、借りた住宅資金を自由に生活費へ回せるという意味ではありません。自己資金をいくら残すかを決めたうえで、そのために生じる利息を支払い続けられるかを確認すると、現金購入との違いを具体的に比較できます。借入限度額まで借りることを出発点にせず、必要な金額から計画しましょう。
参考:住宅金融支援機構「どのような資金使途に使えますか。」
|
住み替えに使う資金を考えるときは、先に購入候補の価格や広さ、立地を確かめると、必要額を具体化できます。『阪急阪神の仲介』では、エリアや物件種別から住まいをお探しいただけます。まずは希望に合う物件情報をご覧いただき、購入のご相談にお役立てください。掲載物件でリバースモーゲージを利用できるかは、金融機関による個別の確認が必要です。 |
リバースモーゲージの注意点
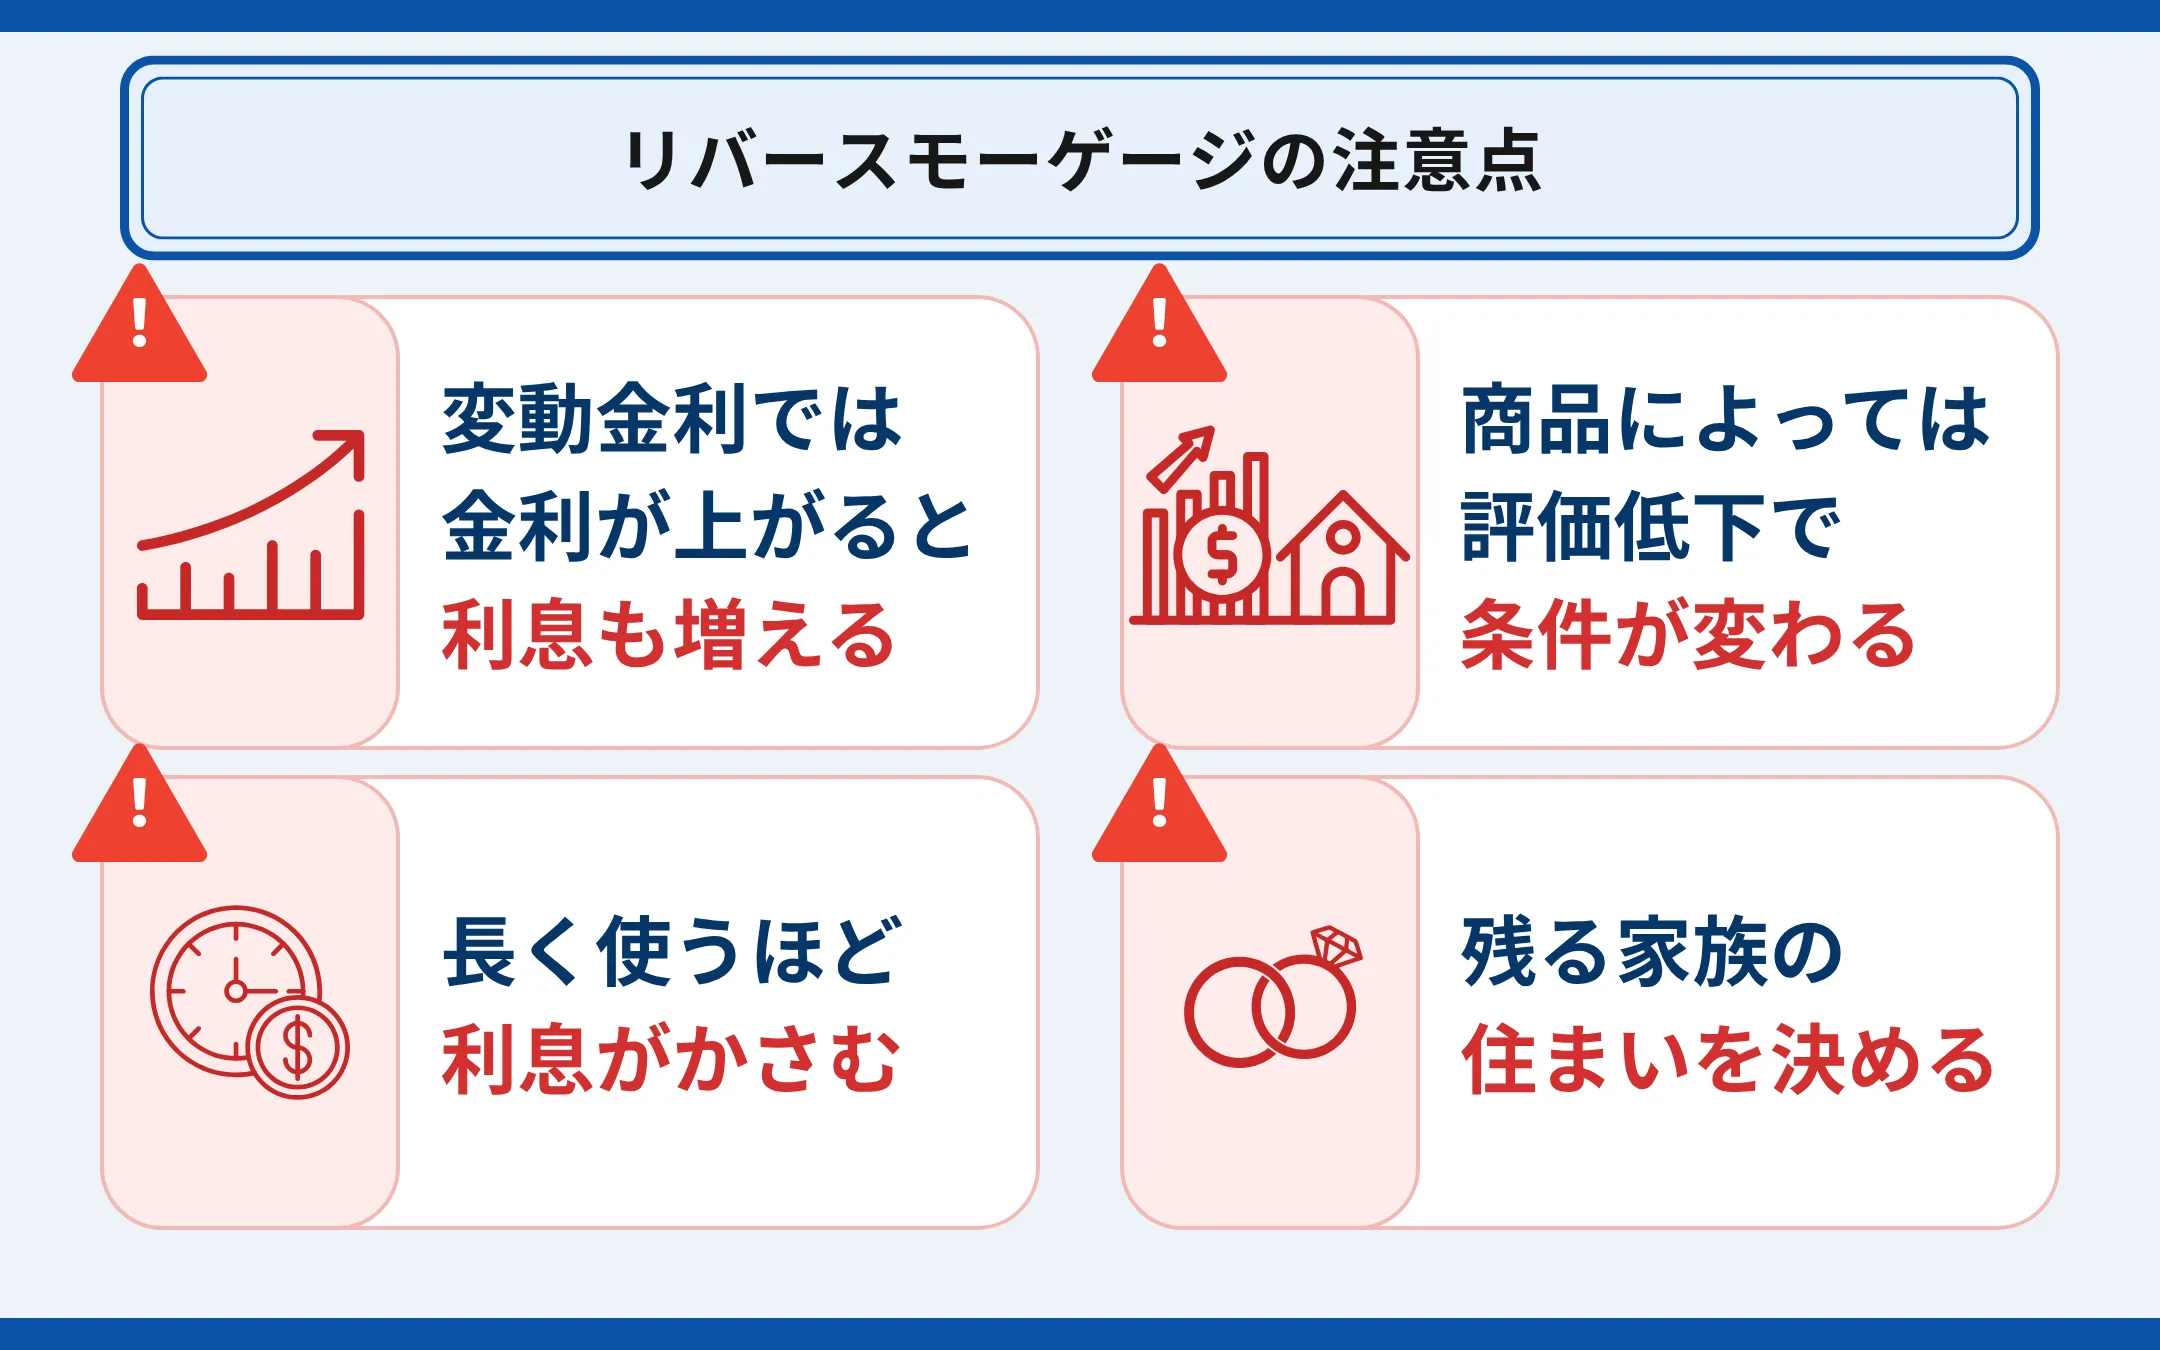
利用後の負担や住まいへの影響は、契約時点だけでは判断できません。次の4点を、将来の家計と家族の生活に当てはめて確認してください。
- 変動金利では利息負担が増えることがある
- 担保評価の低下で借入条件が変わる商品がある
- 長期利用で支払総額が増え、資金が不足することがある
- 配偶者の居住継続と自宅の相続方法を決めておく
変動金利では利息負担が増えることがある
変動金利の商品では、金利が上昇すると、同じ借入残高でも毎月支払う利息が増えることになります。契約時の支払額なら無理がなくても、将来の増額を年金や預貯金で吸収できるかは別の問題です。金利が一定の場合に加え、上昇した場合の支払額でも家計を試算しておきましょう。
なお、リバースモーゲージがすべて変動金利というわけではなく、【リ・バース60】には全期間固定金利タイプもあります。固定金利期間選択タイプは、全期間固定とは区別してください。また、同制度の全期間固定金利タイプは融資実行時の金利が適用されます。申込時点の案内金利だけで借入後の支払いを確定させないようにしましょう。
参考:住宅金融支援機構「借入金利の種類(タイプ)は何ですか。」
参考:住宅金融支援機構「いつの時点での金利が適用されますか。」
担保評価の低下で借入条件が変わる商品がある
担保評価を定期的に見直す商品では、評価額の低下に伴って借入限度額が減る場合があります。すでに借りている残高が見直し後の限度額を超えると、超過額部分について一括返済を求められる商品もあります。借入時には、評価の見直し頻度と、限度額が下がった場合の追加借入れ・返済の扱いを確認してください。
ただし、【リ・バース60】では、相続税路線価等の見直しで担保評価額が下がったことを理由に、一部繰上返済を請求することはないと案内されています。一方、契約者の希望で共同担保の一部を外す場合等は、一部返済が必要になることがあります。市場の変化による評価の低下と、自ら担保を変更する場面を分けて理解しましょう。
参考:住宅金融支援機構「【リ・バース60】」
参考:住宅金融支援機構「利用中に担保価値が下がった場合、一部繰上返済を請求されることはありますか。」
長期利用で支払総額が増え、資金が不足することがある
元金を返さず利息を支払う期間が長くなるほど、利息の累計額は増えます。長寿そのものが問題なのではなく、当初想定した期間だけで支出を計算すると、その後の生活費や利息の支払いに備えきれない点に注意が必要です。元金据置型では残高が減らないため、長期の支払計画を作って検討します。
また、終身で借りられる商品でも、必要な資金を無制限に追加で借りられるわけではありません。限度額まで利用すれば、その枠内で新たに使える金額はなくなります。借入可能期間と借入可能額は別の条件です。生活費の不足を補う場合は、何年分を賄えるかを計算し、不足が続く場合の支出の見直しも並行して考えましょう。
配偶者の居住継続と自宅の相続方法を決めておく
契約者が亡くなった後も、同居する配偶者がそのまま契約を続けられるとは限りません。【リ・バース60】では、夫婦が連帯債務者となって利用していれば、一方が亡くなった後も、もう一方が毎月の支払いを続けることで利用を継続できます。ただし、金融機関によって取扱いに違いがあるため、申込前に契約形態を確かめておく必要があります。
【リ・バース60】で連帯債務者になっていない配偶者が担保物件に住んでいる場合は、契約者の死亡日から最長3年間、物件処分による返済を留保できる扱いがあります。ただし、死亡日以降は延滞損害金が発生するため、負担なく住み続けられる猶予ではありません。
自宅を子ども等へ残したい場合には、売却以外の方法で返済する資金を家族が用意できるかも検討します。配偶者の住まいをどう確保するかと、自宅を誰に残すかは、別々に話し合っておきましょう。
参考:住宅金融支援機構「夫婦で申込みできますか。」
参考:住宅金融支援機構「【リ・バース60】」
リバースモーゲージの費用と返済額
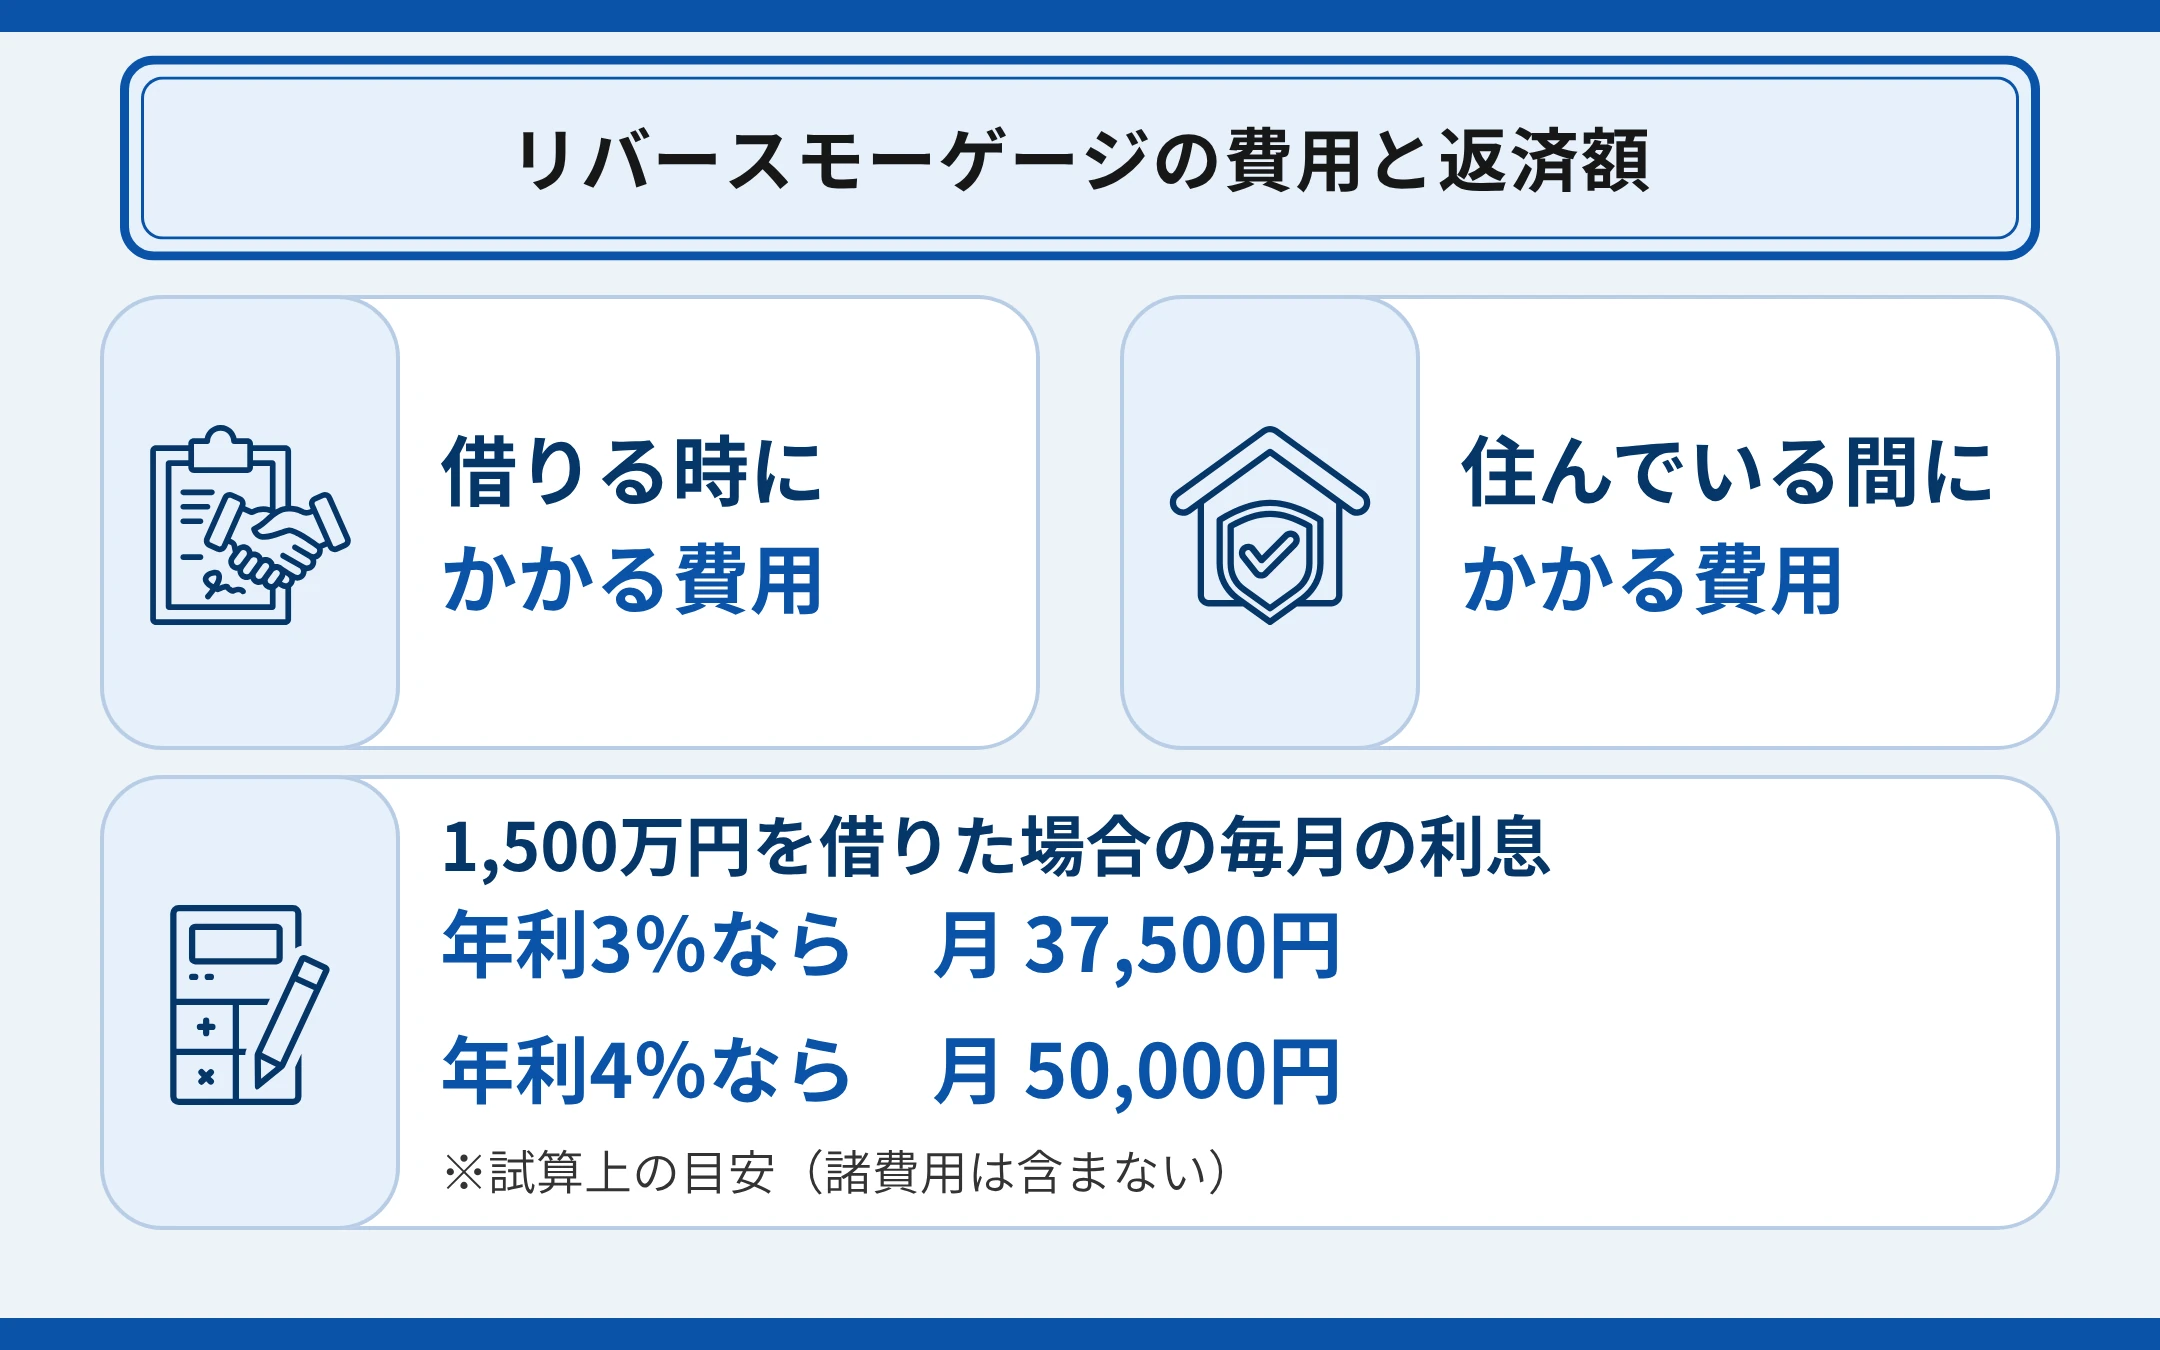
家計への影響は、月々の利息だけでなく、契約時の費用や住宅の維持費等も含めて確認します。費用の内訳と、仮定を置いた試算を紹介します。
- 利息以外にかかる費用
- 借入額・金利・利用期間に応じた試算
利息以外にかかる費用
リバースモーゲージでは、融資に関する手数料や担保設定の登記費用等がかかります。金融機関の商品によって費目と金額が異なるため、借入額から差し引かれる費用と、別途現金で支払う費用を分けて見積りを確認しましょう。【リ・バース60】でも、融資手数料は金融機関ごとに異なり、担保住宅には契約期間中の火災保険加入が必要です。
| 費用の区分 | 確認する内容 |
| 借入れの手数料 | 金額、計算方法、支払時期、借入額からの差引きの有無 |
| 担保設定に関する費用 | 登記等の費用、見積りに含まれる手続きの範囲 |
| 保証・保険に関する費用 | 保証料の有無、金利に含まれるか、火災保険の条件 |
| 住宅を持ち続ける費用 | 固定資産税等、修繕費、マンションの管理費・修繕積立金 |
参考:住宅金融支援機構「融資手数料はどのくらいですか。」
参考:住宅金融支援機構「火災保険を付ける必要はありますか。」
自宅の所有を続ける以上、固定資産税等や修繕の負担も、資金計画から外せません。マンションの場合は管理費・修繕積立金も含めます。「毎月の支払いは利息のみ」という説明はローンの返済方法を指すもので、住宅にかかる支出全体が利息だけになるわけではありません。年間で支払う費用は月額にも換算すると、家計への負担を把握しやすくなります。
借入額・金利・利用期間に応じた試算
ここでは、借入元金を1,500万円とし、保証料、追加借入れや元金返済をせず、利息を毎月支払うと仮定します。年利3%と4%は計算用の仮定であり、現在の金利相場や特定商品の適用金利を示すものではありません。月額の比較には、年間利息を12で割る簡便な計算を使います。
月々の利息の目安=借入元金×年利÷12
| 試算上の年利 | 年間利息 | 月々の利息の目安 |
| 3% | 45万円 | 37,500円 |
| 4% | 60万円 | 50,000円 |
この仮定では、年利が1パーセント上昇すると、月額は12,500円増えます。また、年利3%のまま20年間利用すれば利息の合計は900万円、30年間では1,350万円です。最後に返す元金1,500万円も合わせると、支払総額はそれぞれ2,400万円と2,850万円になります。
上記には契約時の諸費用、住宅の維持費、延滞損害金等を含めていません。実際には利息を日割りで計算する商品もあり、月ごとの日数によって支払額が変わります。金利が変わる場合や元金が増減する場合は、期間ごとの残高と金利で計算し直してください。
※金利や借入可能額は金融機関や審査状況により異なります。最新の条件は各金融機関に必ずご確認ください。
リースバック・通常の売却との違い
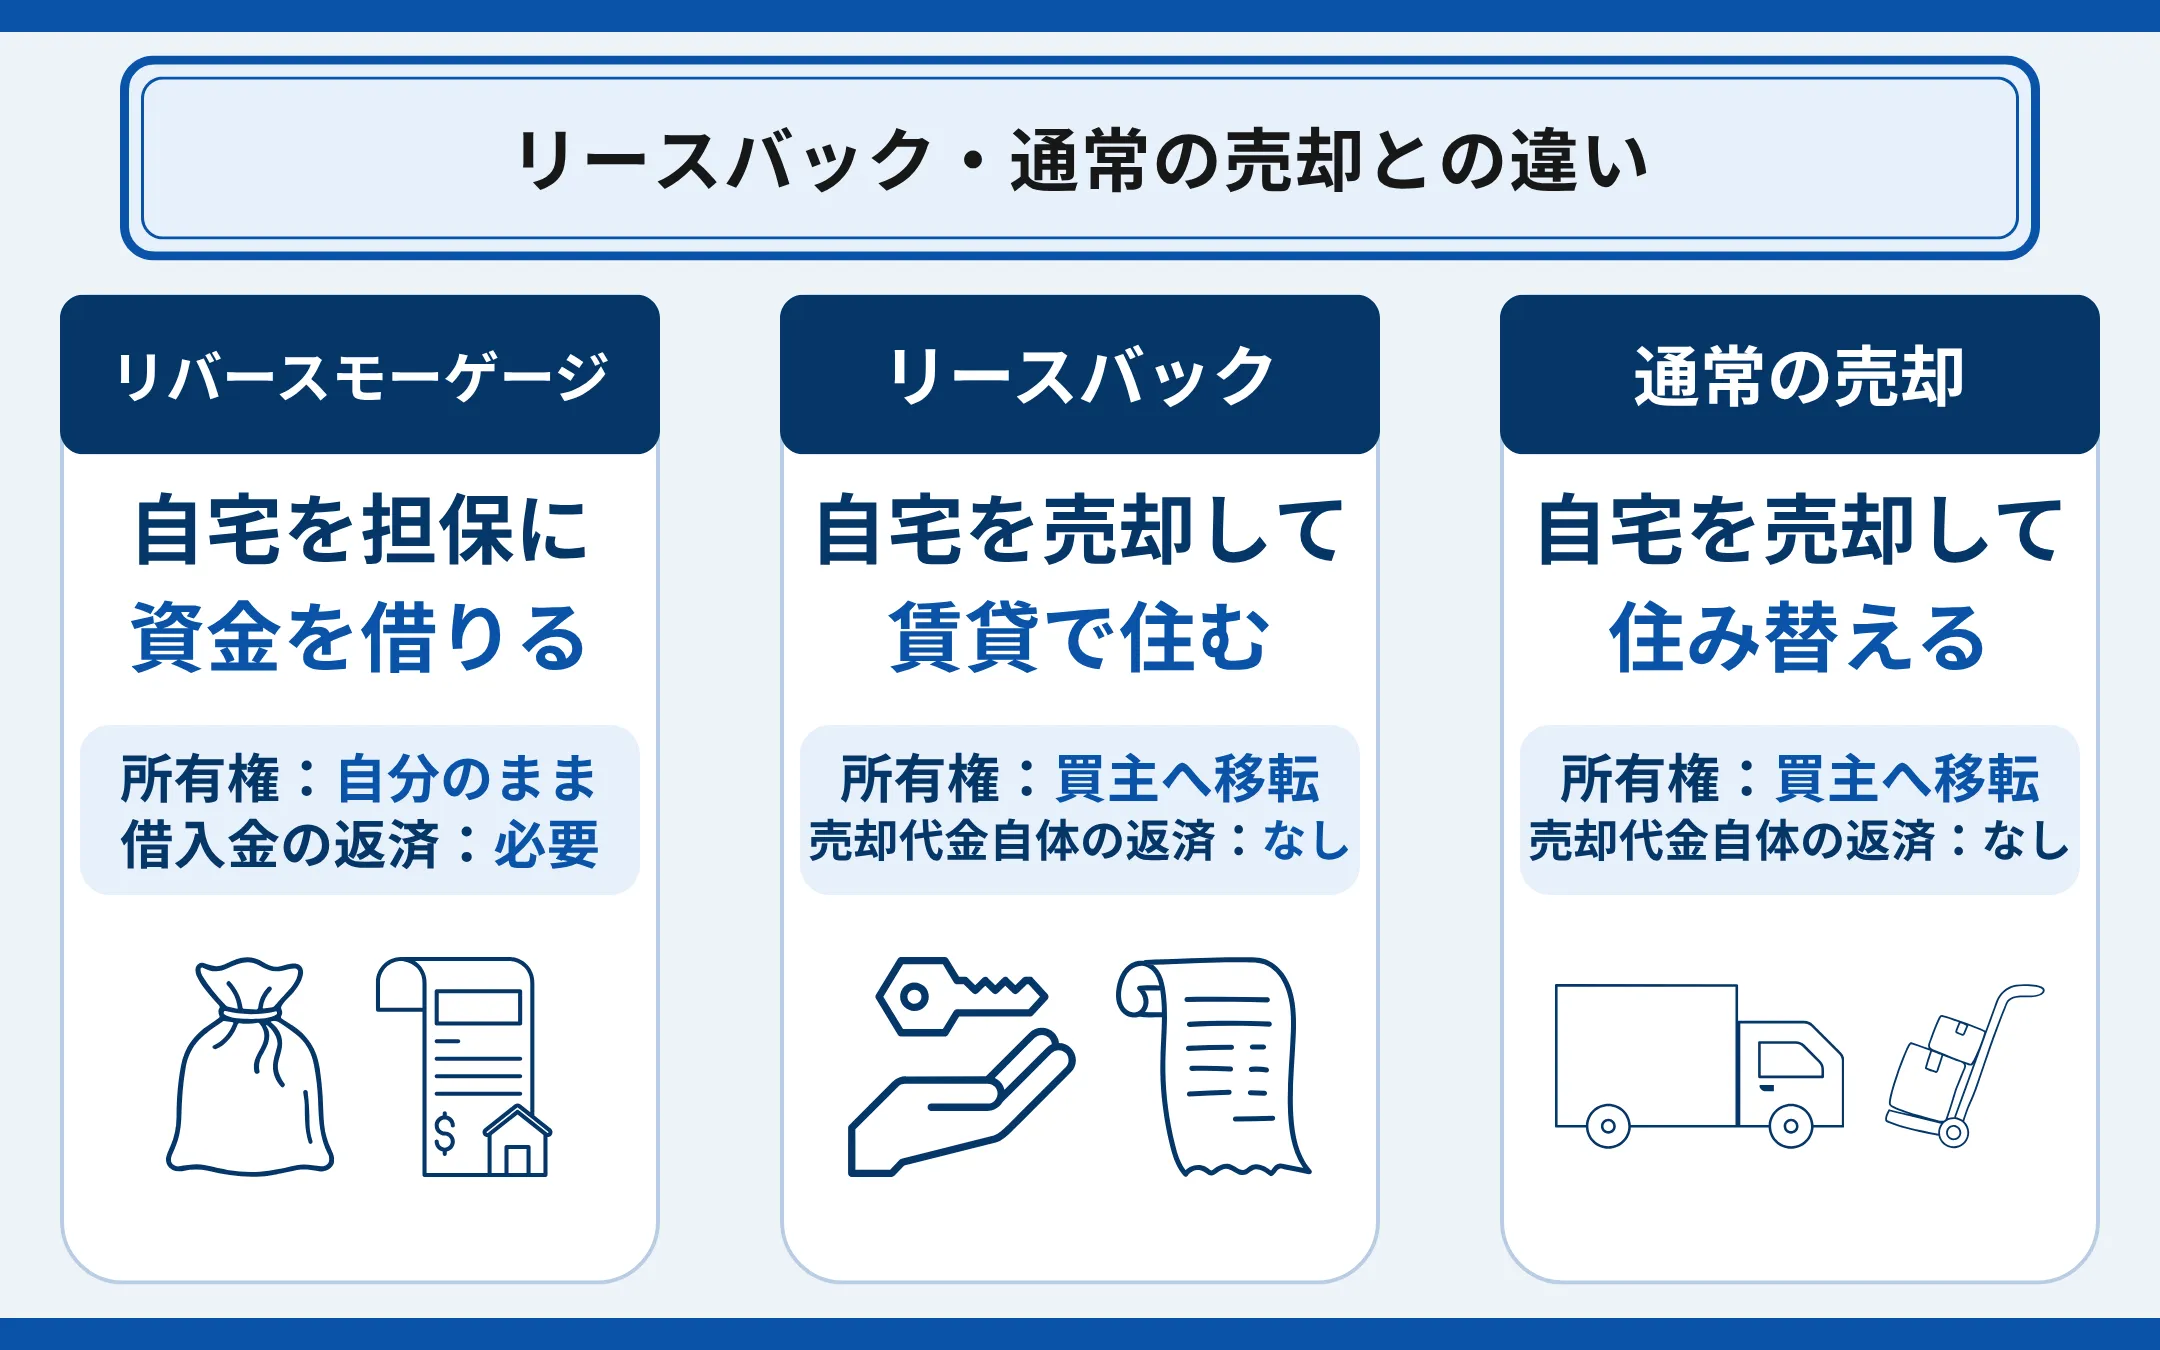
リバースモーゲージが不動産を担保にした借入れであるのに対し、リースバックは、自宅を売却した後に賃貸借契約を結んで住み続ける方法です。通常の売却も所有権を手放す点はリースバックと同じですが、引き渡しに向けて住み替え先を用意しなくてはなりません。比較するときは、受け取る金額だけでなく、所有権とその後の住居費をそろえて確認しましょう。
| 比較項目 | リバースモーゲージ | リースバック | 通常の売却 |
| 受け取る資金 | 借入金 | 売却代金 | 売却代金 |
| 自宅の所有権 | 借入中は契約者が保有 | 買主へ移転 | 買主へ移転 |
| 現在の自宅への居住 | 契約内容に従って継続 | 賃貸借契約内容に従って継続 | 原則として引き渡しまでに転居 |
| その後の主な負担 | 利息、所有に伴う維持費等 | 家賃等。修繕負担は契約内容による | 新居の購入費や家賃、引っ越し費用等 |
| 資金の返済 | 利用中は利息、契約終了時に元金を返済(商品による) | 売却代金自体の返済はない | 売却代金自体の返済はない |
リースバックでは、毎月の家賃を払い続けられるかに加え、借りられる期間や家賃の値上げ等の確認も欠かせません。定期借家契約では、再契約が保証されているわけではありません。契約期間や終了通知の条件を確認し、将来の住み替え費用も見込んでおきましょう。また、通常の売却とリバースモーゲージを比べるときは、売却代金と借入可能額をそのまま比べないようにしましょう。
売却では売却費用や住宅ローンの返済、新居の費用を、借入れでは融資の諸費用や資金の使いみちの制限を踏まえ、実際に必要な支出へ充てられる金額を整理します。そのうえで、同じ期間の住居費・利息・維持費と、期間末に残る資産・借入残高まで含めて判断しましょう。
売却した場合の価格を調べる際は、査定方法や査定価格の位置づけを知っておくと、見積りを比較しやすくなります。詳しくは、こちらの記事をご覧ください。 |
|
「借りて住み続ける場合と、売却して住み替える場合で、手元に残る資金を比べたい」という方は、『阪急阪神の仲介』へご相談ください。ご売却の査定に加え、売却に必要な手続きや諸費用をご案内しています。査定価格は成約を保証する金額ではないため、想定する売却価格に幅を持たせて検討しましょう。 |
リバースモーゲージを利用するまでの流れ
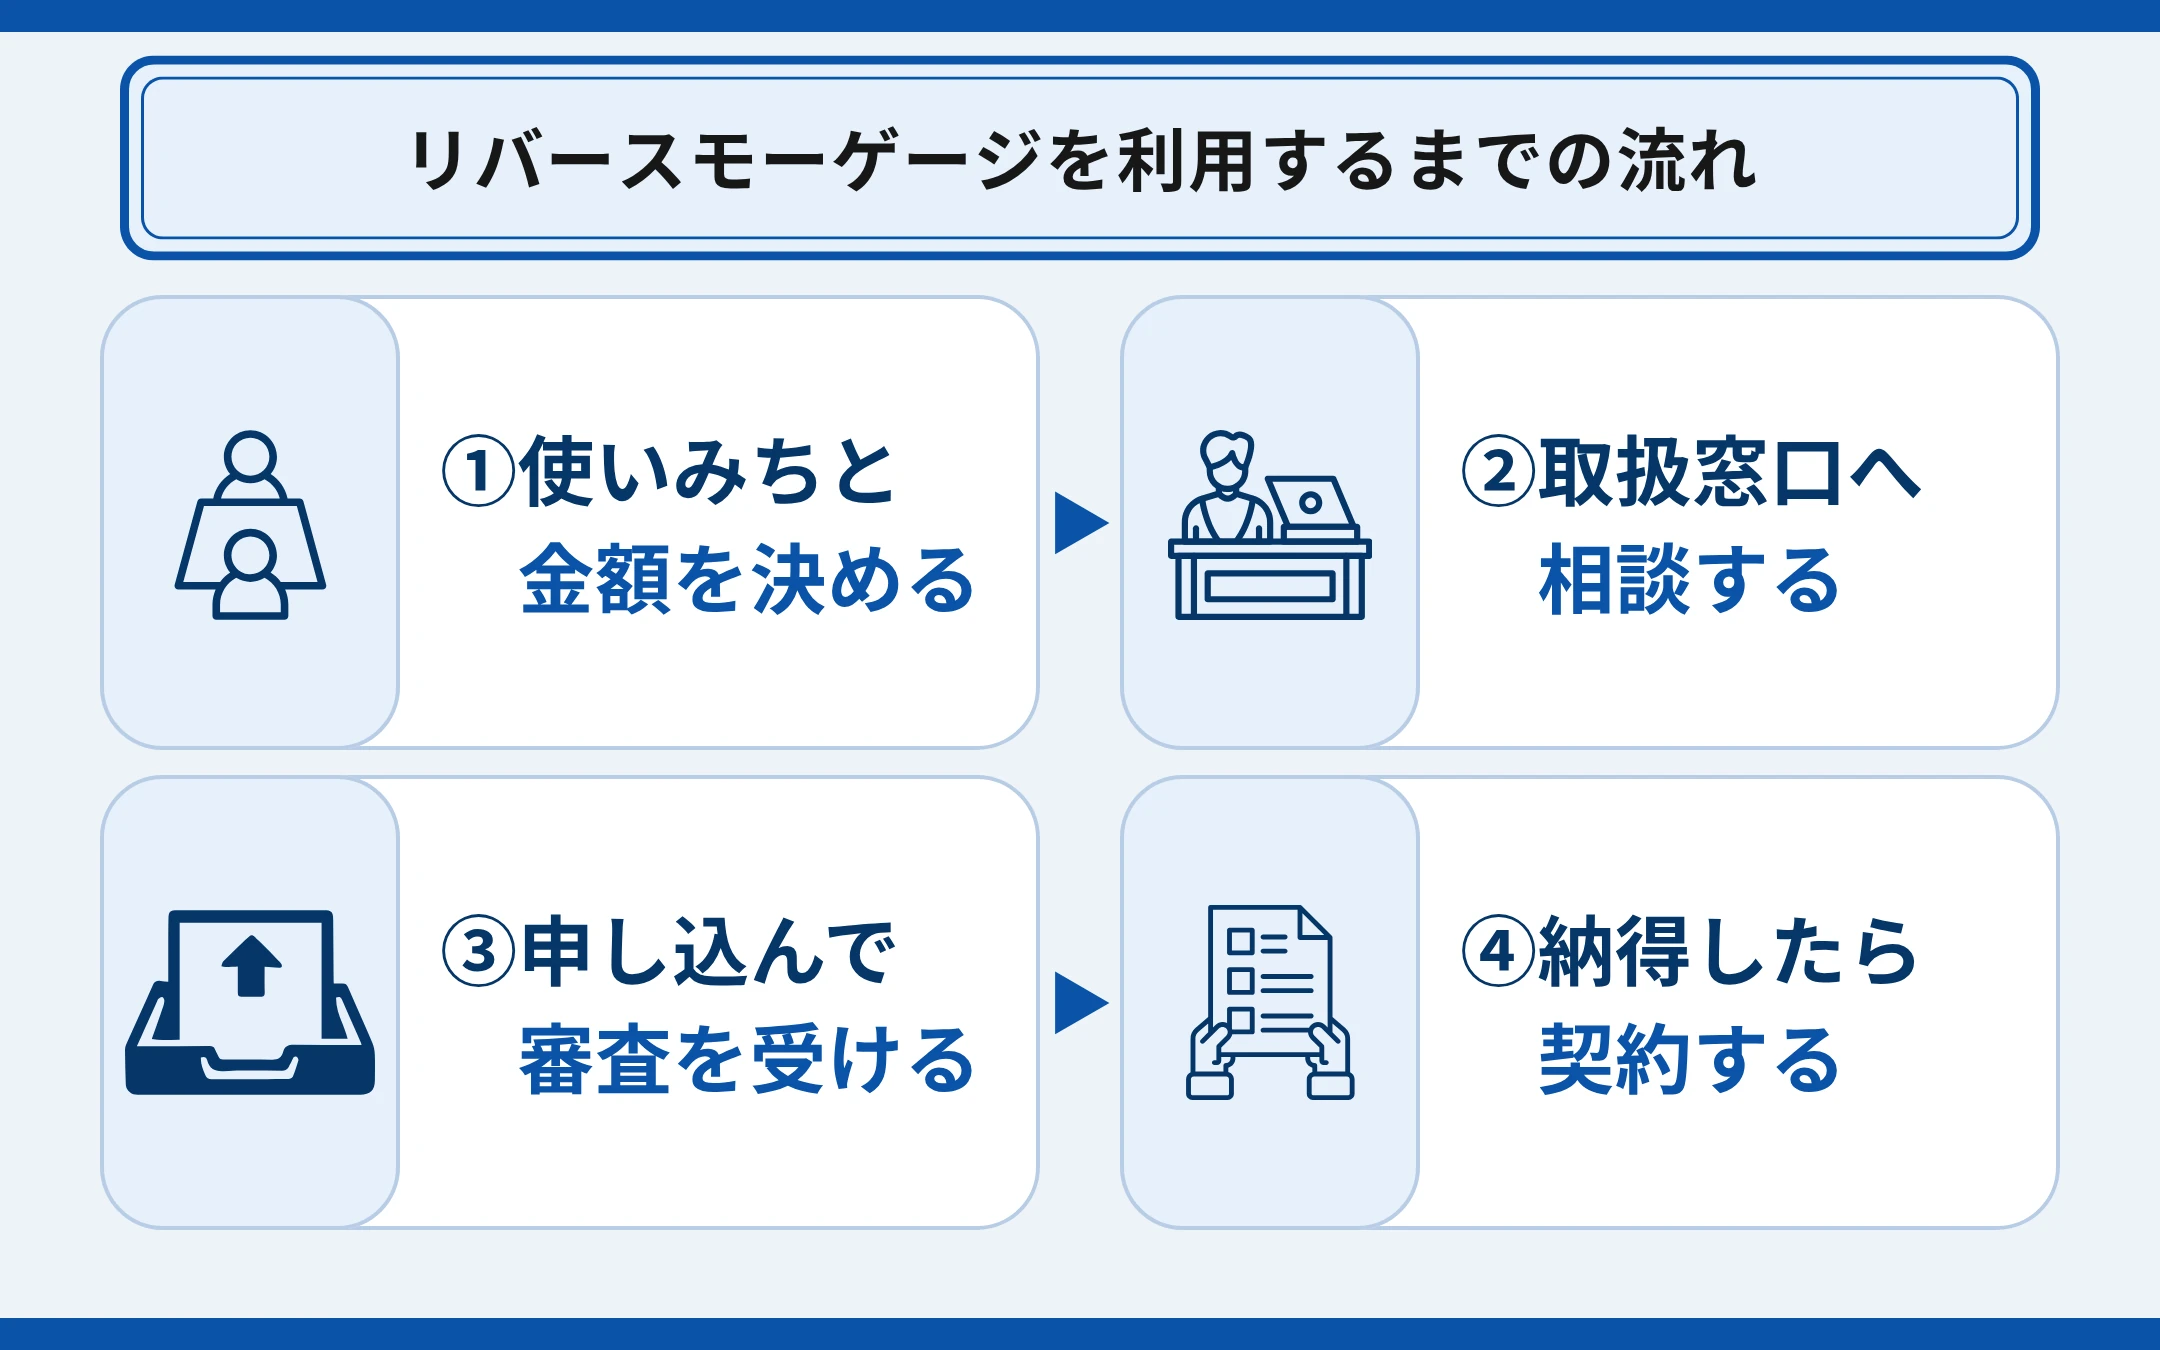
リバースモーゲージの利用を検討するときは、必要資金の整理、取扱窓口への相談、申込みと審査、契約と融資の順で進めます。細かな手順は商品によって異なりますが、希望する必要資金の使用目的と自宅等の担保対象物件が審査の対象になるかを先に確認しておくと、資料を集める手間を減らせます。
| 段階 | 主に行うこと |
| 必要資金と家族の希望を整理する | 用途・必要額・支払時期、毎月の収支、配偶者の住まい、相続の希望をまとめる |
| 取扱窓口へ相談する | 年齢・収入・物件所在地を伝え、対象条件と必要書類の案内を受ける |
| 申込みをして審査を受ける | 申込先が指定する資料を提出し、収入や担保評価等の審査を受ける |
| 条件を確認して契約する | 金利、限度額、返済条件、費用を確認し、担保設定等を経て融資を受ける |
【リ・バース60】では、申込みに当たり取扱金融機関のカウンセリングを受けなければなりません。相談時には、収入が分かる資料、現在の借入れの返済予定、物件の名義や状態が分かる資料を整理し、本申込みに必要な書類を確認してください。住宅の購入や工事で利用する場合は、審査期間と融資時期を確かめ、売買代金や工事代金の支払日に間に合うかを契約前に調整しましょう。相談を始めただけで借入額が確定したものとして進めないことが大切です。
参考:住宅金融支援機構「【リ・バース60】」
リバースモーゲージに関するよくある質問
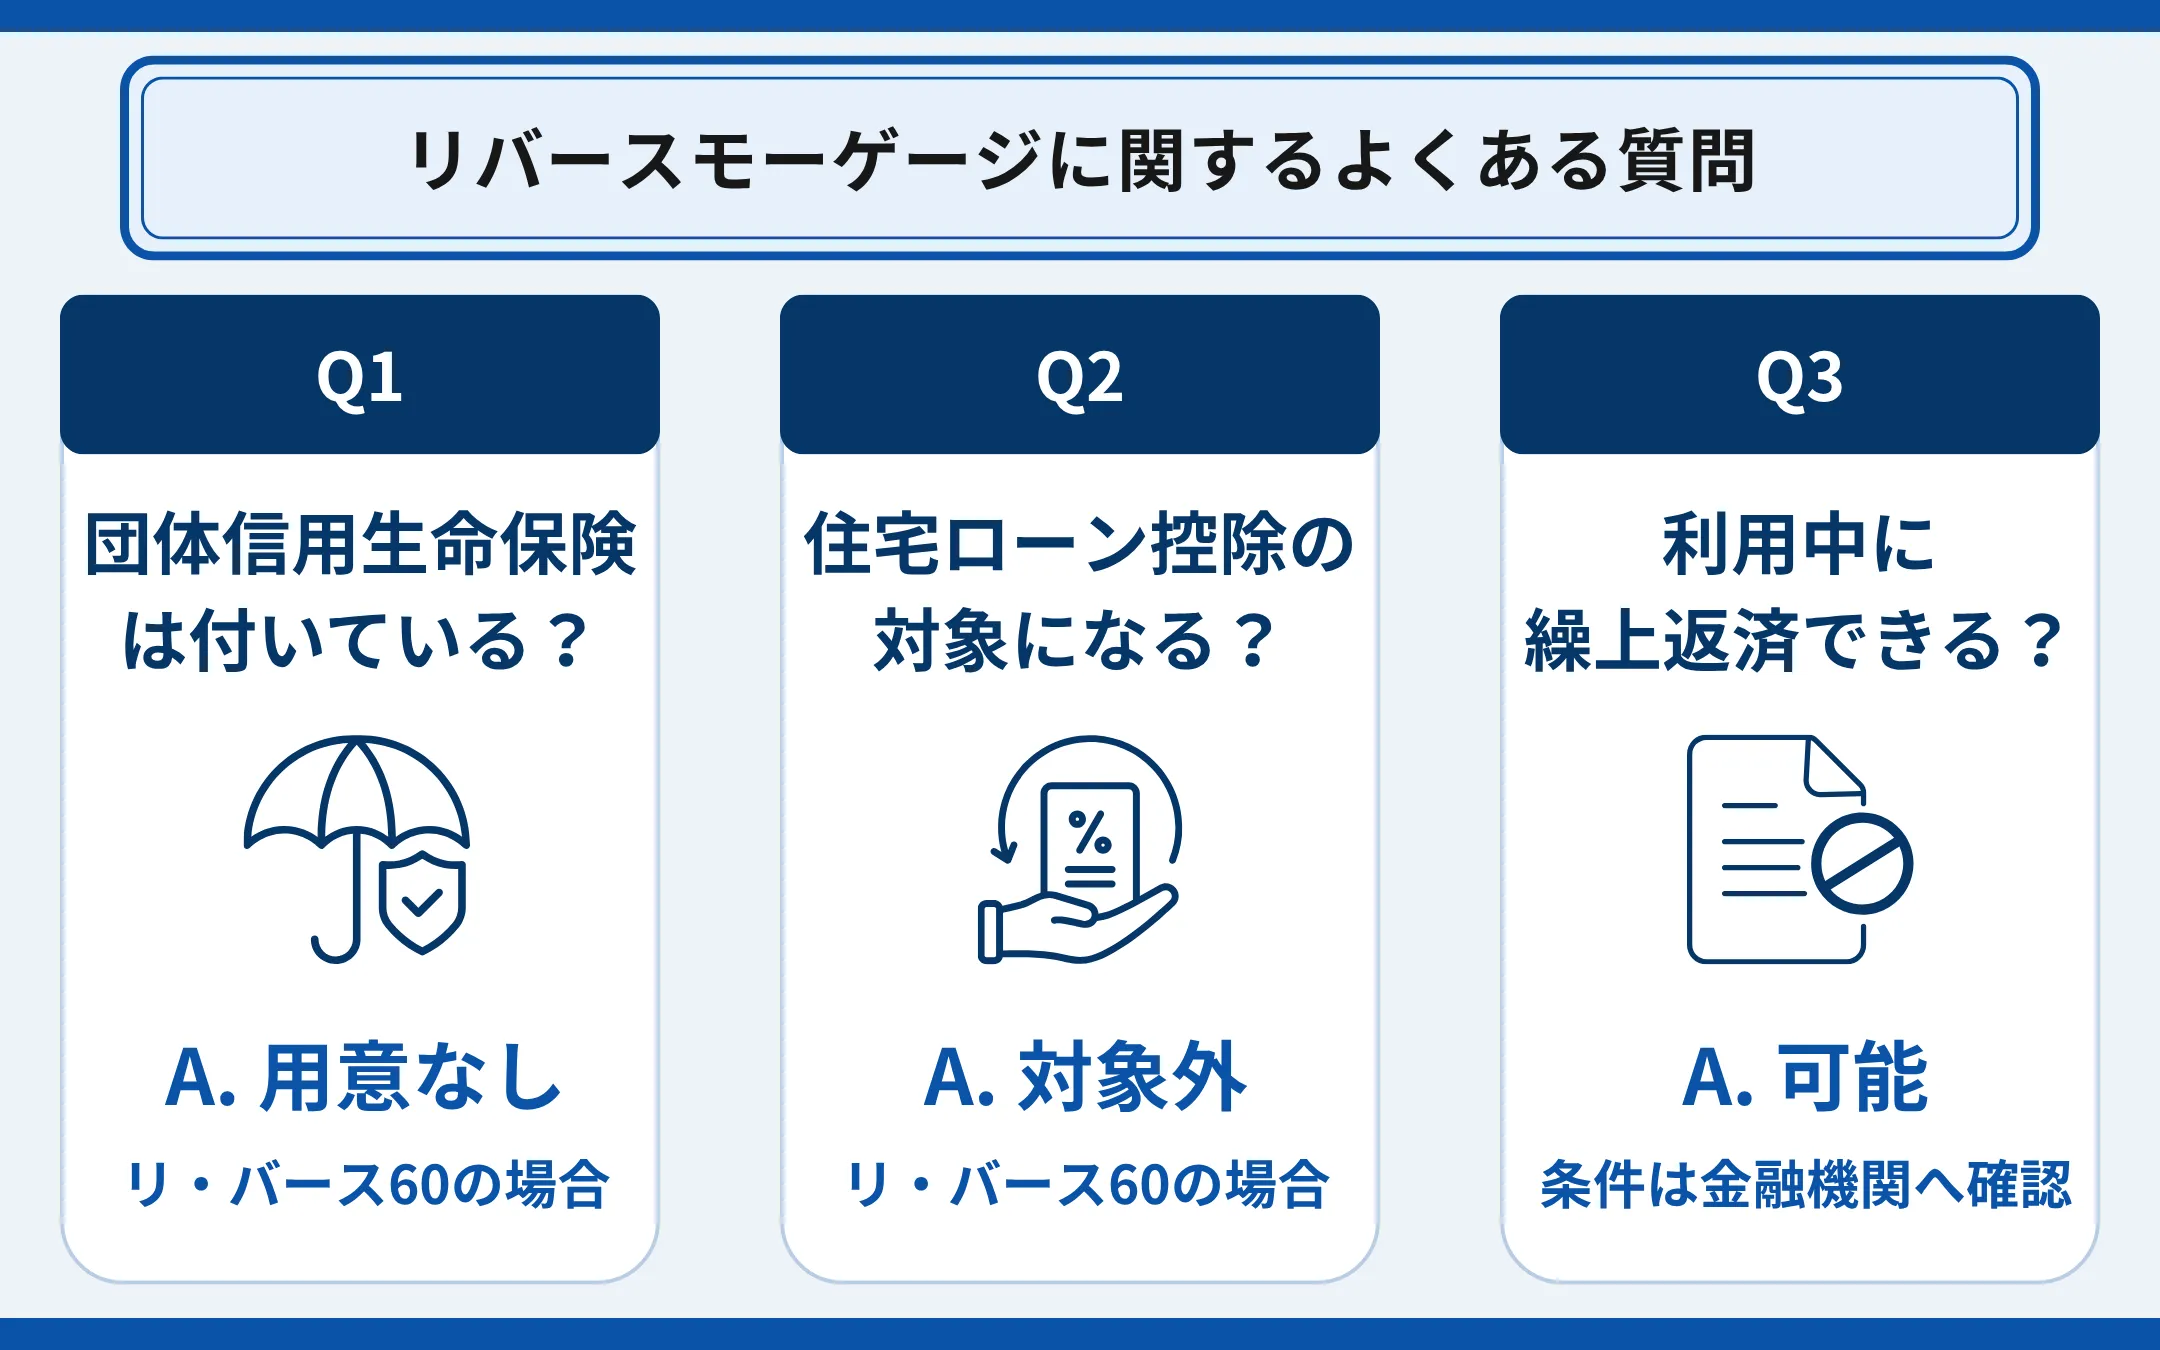
ここでは、【リ・バース60】について、契約後の変更や保険、税金、手続きに関する補足事項を紹介します。民間金融機関が独自に取り扱う商品へ、そのまま当てはめないようにしてください。
- 【リ・バース60】には団体信用生命保険が付いていますか?
- 【リ・バース60】は住宅ローン控除の対象ですか?
- 【リ・バース60】は利用中に繰上返済できますか?
- 【リ・バース60】は借入後にノンリコース型へ変更できますか?
- 【リ・バース60】では、死亡後の不動産の売却を誰が行いますか?
【リ・バース60】には団体信用生命保険が付いていますか?
【リ・バース60】には、団体信用生命保険の用意はありません。保険が付く住宅ローンと同じように、契約者が亡くなると保険金によって自宅の借入金が完済されるものと理解しないようにしましょう。
なお、同制度の変動金利タイプ・固定金利期間選択タイプで使われる「住宅融資保険」は、金融機関の貸付けに関する損失を補う仕組みです。契約者の不測の事態などにより事故となった場合に、住宅金融支援機構から金融機関に保険金が支払われます。保険金が支払われた後に、担保不動産の売却等による回収が行われます。契約者のための団体信用生命保険とは目的が異なります。資料に「保険」と書かれている場合は、誰を対象とする保険で、どの負担を補うのかを分けて確認してください。
参考:住宅金融支援機構「団体信用生命保険は利用できますか。」
参考:住宅金融支援機構「機構はどのような立場ですか。」
【リ・バース60】は住宅ローン控除の対象ですか?
【リ・バース60】は、住宅借入金等特別控除(住宅ローン控除)の対象になりません。住宅の購入やリフォームに使える住宅ローンであっても、税額控除が受けられないため、控除を見込んで実質的な負担を計算しないようにしてください。
国税庁の案内では、対象となる借入金には、原則として10年以上の期間にわたり規則的に分割返済する等の要件があります。単に借入れが10年以上続けばよいという条件ではありません。借入方法を比較するときは、金融機関の商品条件と、税制上の適用条件を別々に確認します。ほかの借入れを併用している場合も、その借入れまで一律に控除対象外と判断しないようにしましょう。詳細は税務署または税理士に必ずご確認ください。
参考:住宅金融支援機構「【リ・バース60】は、住宅ローン控除の対象になりますか。」
参考:国税庁「No.1225 住宅借入金等特別控除の対象となる住宅ローン等」
【リ・バース60】は利用中に繰上返済できますか?
利用中に元金の一部または全額を繰り上げて返すことは可能です。ただし、実行前に契約中の金融機関へ相談する必要があります。一部繰上返済の最低金額を定めている場合や、事務手数料等が必要な場合があるため、希望する金額をそのまま返せるとは限りません。
検討するときは、返済したい金額と時期を契約中の金融機関に伝え、手数料を含めた支出額を確認しましょう。元金を減らせば、その後の利息を計算する対象も小さくなりますが、返済に使った預貯金は生活費や急な支出には使えなくなります。利息を減らす効果だけでなく、返済後に残す現金も含めて判断してください。死亡時の返済を基本とする商品でも、生前の元金返済が一律に禁止されているわけではありません。
参考:住宅金融支援機構「利用中に繰上返済することはできますか。」
【リ・バース60】は借入後にノンリコース型へ変更できますか?
【リ・バース60】では、融資実行後にリコース型からノンリコース型へ変更することはできません。「今はリコース型にして、家族の意向が変わったら変更する」という前提で契約を進めないようにしましょう。
契約前には、申込書や契約書で選んだ方式を家族と共有し、説明を受けた条件と一致しているかを確かめてください。同じ【リ・バース60】でも、全期間固定金利タイプはノンリコース型のみの取扱いです。金利タイプと返済方式を別々に自由に組み合わせられるとは限らないため、比較しているプランの組み合わせを金融機関に確認しておきましょう。
参考:住宅金融支援機構「融資実行後、【リ・バース60】のリコース型からノンリコース型への変更は可能ですか。」
【リ・バース60】では、死亡後の不動産の売却を誰が行いますか?
住宅金融支援機構の案内では、相続人が担保不動産を任意売却する方法と、同機構が競売によって売却する方法があります。死亡後の返済に売却代金を使うという方針だけでは、誰がどのように売却手続きを進めるかまでは決まっていません。金融機関との契約を検討する段階で、家族が手続きに関わる場面も把握しておきましょう。
契約者が亡くなったときは、まず契約中の金融機関へ連絡し、返済額と必要な手続きの案内を受けます。生前には、契約先の名称、担当窓口、契約書の保管場所を家族へ伝えておくと、連絡先を探す負担を減らせます。売却方法を家族だけで決めて進めず、返済に関係する窓口との調整が必要であることを共有しておきましょう。
参考:住宅金融支援機構「自分の死後、担保物件(住宅および土地)の売却は、誰が、どのような方法で行うのですか。」
まとめ
リバースモーゲージは、自宅等を担保にお金を借り、元金の返済を契約終了時まで据え置く仕組みです。自宅を売却せずに資金を用意できる一方、借入れの用途、対象物件、利息の支払方法、死亡後の返済条件は商品によって異なります。生活費に使える民間商品と、住宅関連資金に用途が限られる【リ・バース60】は区別して検討しましょう。
判断するときは、毎月の支払額だけでなく、長期利用による利息、住宅の維持費、配偶者の居住継続、家族へ残したい財産まで整理します。そのうえで、通常の売却や住み替えとも比較し、希望する暮らしと無理のない支払いを両立できる方法を検討してください。
|
今後の住まいについて家族の希望を整理できたら、その実現に向けて自宅をどう活用するか考えてみましょう。『阪急阪神の仲介』では、リバースモーゲージに関するお問い合わせを受け付けています。すぐに売却する予定がない方も、ご自宅の状況と今後の住まいのご希望を添えて、お気軽にご相談ください。 |