不動産を家族や親族へ引き継ぐ方法には、譲渡と贈与があります。一般的には、代金と引き換えに所有権が移される契約が「売買による譲渡」、代金を支払うことなく所有権が移される契約が「贈与」です。
ただし、「譲渡」は本来、財産や権利の他人への移転を示す広い言葉です。国税庁も、所得税上の資産譲渡について、有償・無償を問わず所有資産を移転させる行為と説明しています。この記事では混乱を避けるため、有償で行うものを「売買による譲渡」、無償で行うものを「贈与」と表記します。
両者の違いは、代金の有無だけではありません。税金を納める人、税額計算に使う不動産価格、登録免許税、購入資金、将来売却するときの取得費等も異なります。親族間で市場価格より安く売買すると、時価との差額が贈与とみなされる場合もあります。
この記事では、不動産における譲渡と贈与の違い、税金、低額売買、手続き、住宅ローン、相続との関係を解説します。
※本記事は2026年8月時点の法令・制度に基づく一般的な内容です。税金の計算や特例の適用については税務署または税理士、契約については弁護士、登記については司法書士に必ずご確認ください。
譲渡と贈与の違い
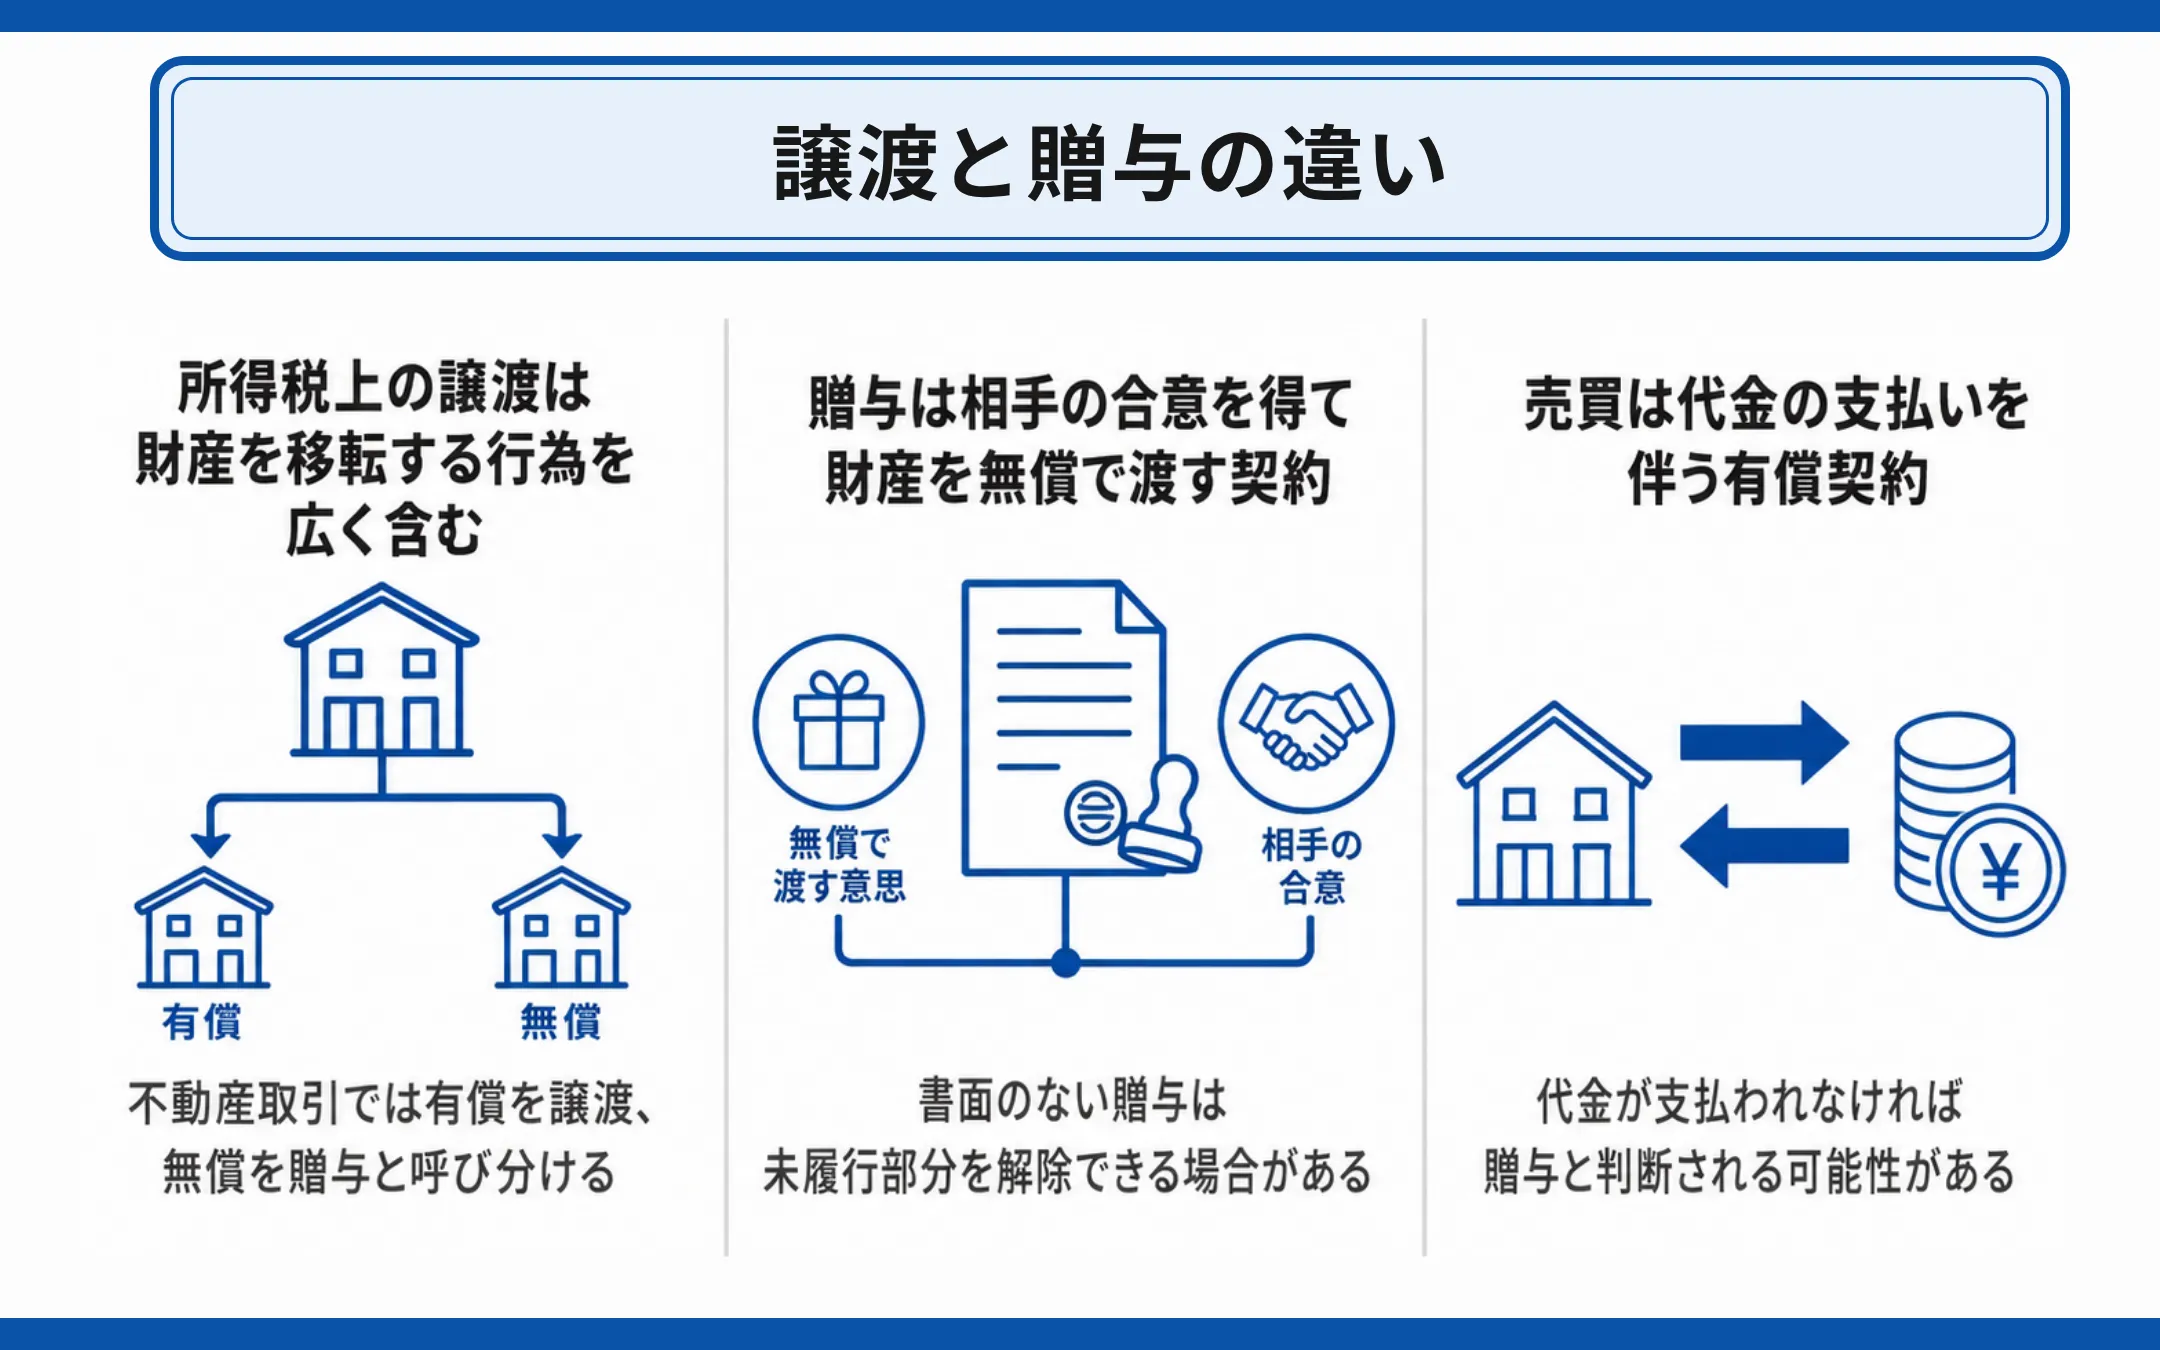
譲渡と贈与は、いずれも財産や権利を他人へ移す行為です。ただし、両者は必ずしも同列の概念ではありません。
所得税上の「譲渡」は財産の移転を広く表す言葉であり、そのなかに売買や贈与等が含まれます。一方、不動産取引では、有償で所有権を移す売買と、無償で移す贈与を区別して扱うのが一般的です。
本章では、以下の内容を解説します。
- 所得税上の譲渡は財産を移転する行為を広く含む
- 贈与は相手の合意を得て財産を無償で渡す契約
- 売買は代金の支払いを伴う有償契約
所得税上の譲渡は財産を移転する行為を広く含む
国税庁「No.3105 譲渡所得の対象となる資産と課税方法」では、資産の譲渡を、有償・無償を問わず所有資産を移転させる一切の行為と説明しています。
通常の売買だけでなく、交換、競売、代物弁済、財産分与、法人への現物出資等も、所得税上の譲渡に含まれます。したがって、税務上の厳密な意味では「譲渡は必ず有償」とは限りません。
贈与は相手の合意を得て財産を無償で渡す契約
民法第549条では、財産を与える側の「贈与者」が自分の財産を無償で相手に与える意思を示し、財産を受け取る側の「受贈者」が承諾することで贈与契約が成立すると定めています。
贈与者が一方的に「あげる」と伝えただけでは成立しません。財産を受け取る側の承諾も必要です。
また、書面によらない贈与は、履行が終わっていない部分について、履行完了までは解除することができます。不動産を贈与するときは、対象となる土地や建物、持分、引き渡し時期、費用負担等を記載した贈与契約書を作成するのが基本です。
売買は代金の支払いを伴う有償契約
民法第555条では、売主が財産権を買主へ移転し、買主が代金を支払うことを約束することで売買契約が成立すると定めています。
親族間で売買契約を結ぶ場合も、買主は契約内容に従って代金を支払わなければなりません。契約書の表題を「売買契約書」としていても、実際には代金が支払われていなければ、税務上は贈与と判断される可能性があります。
譲渡と贈与の違いを一覧表で比較
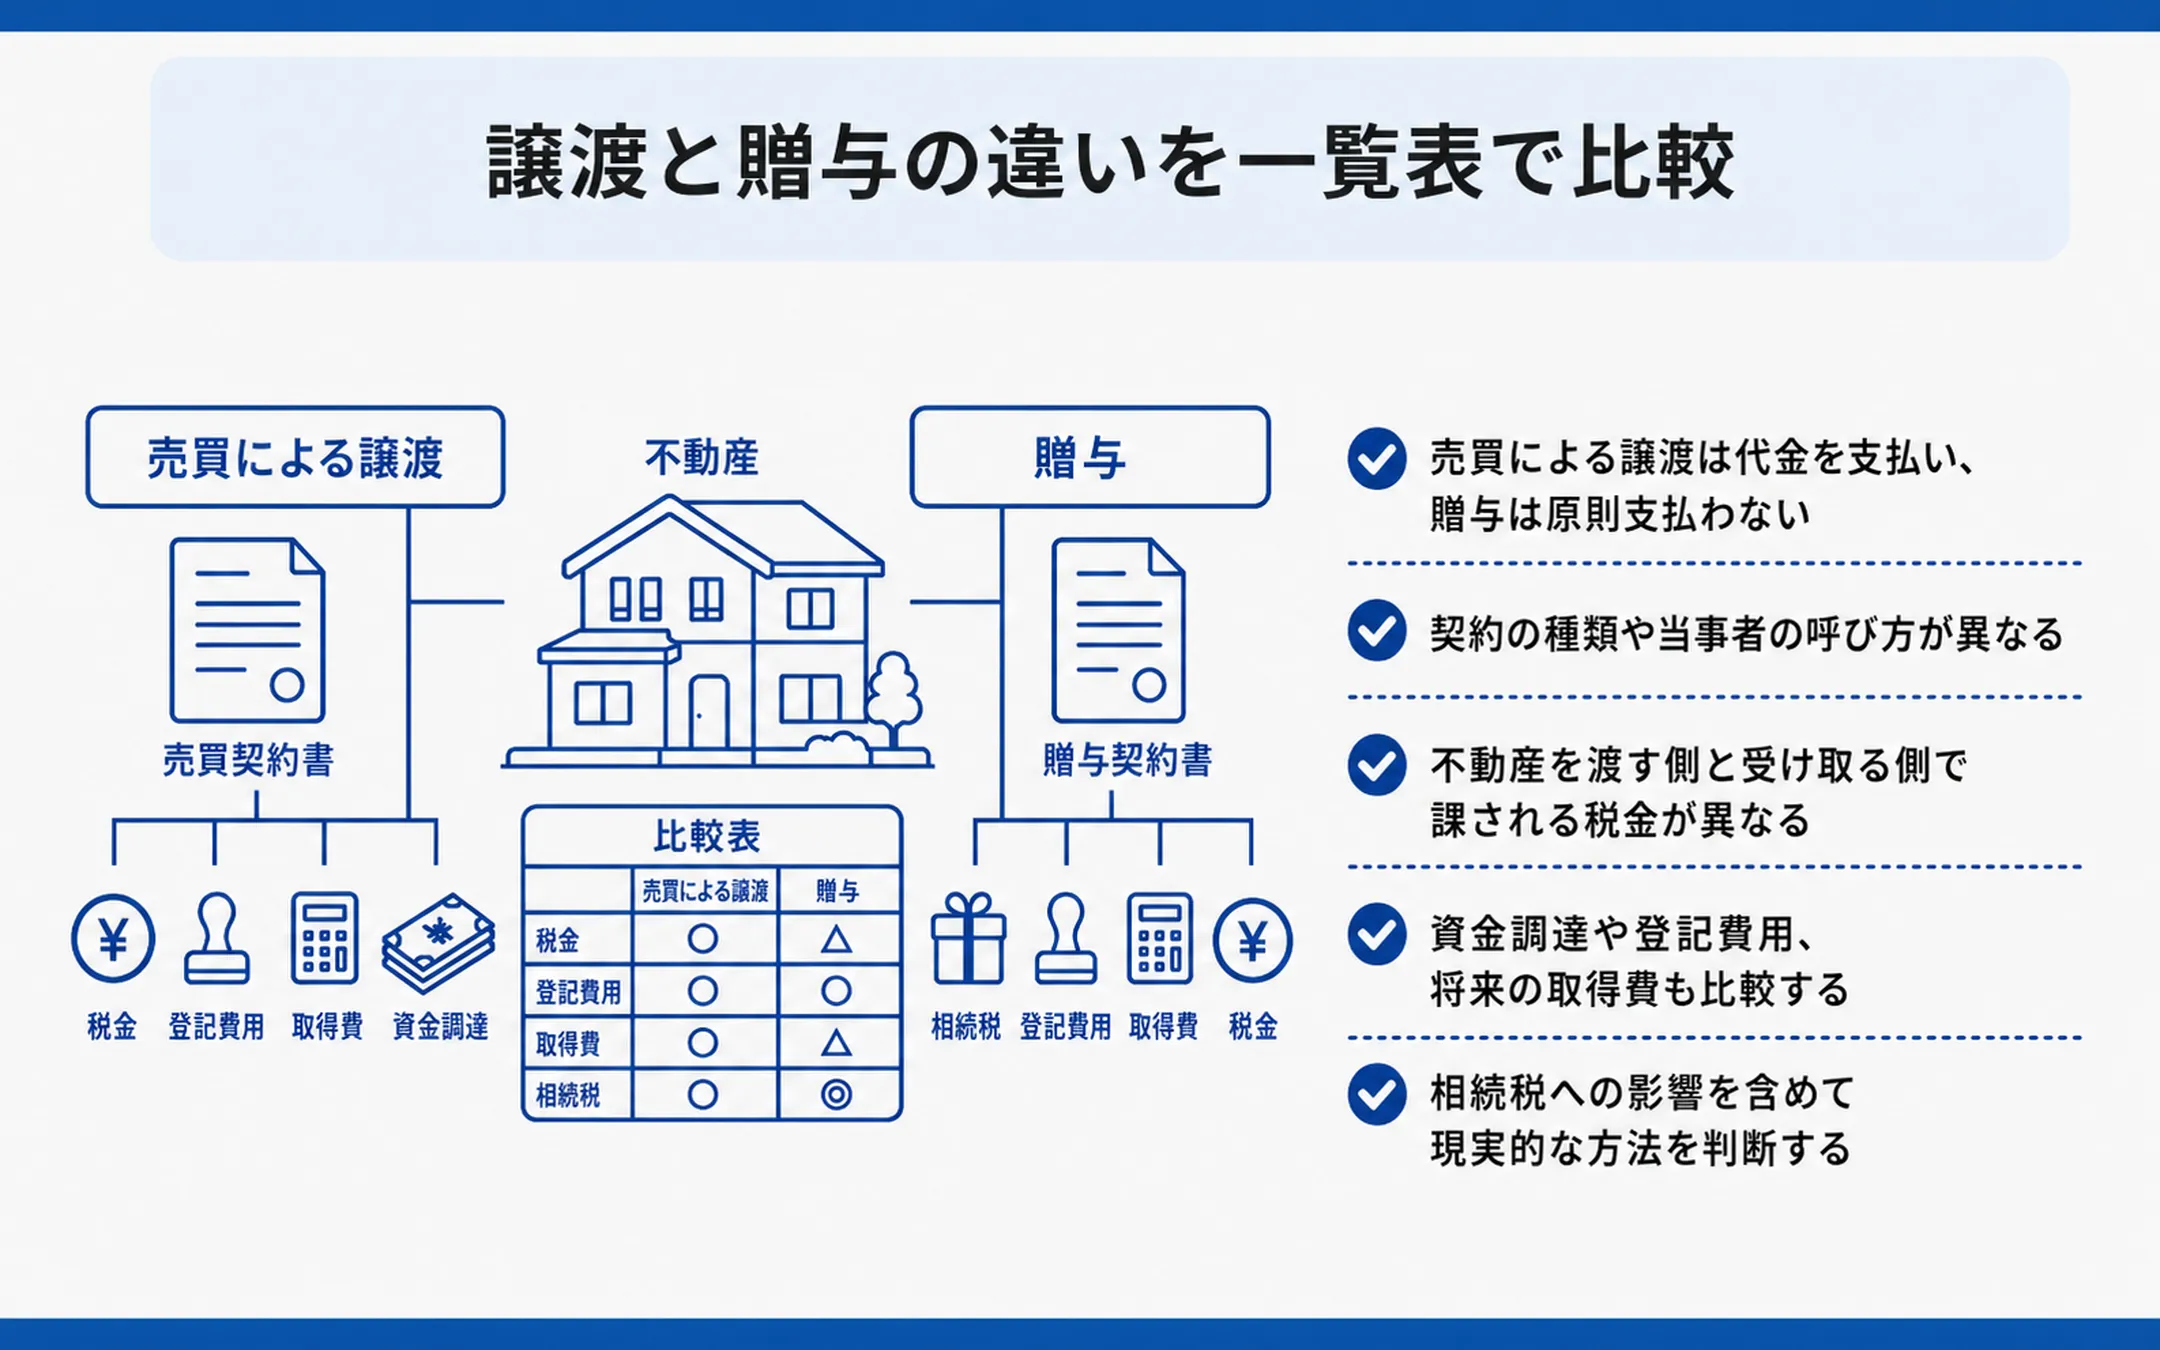
不動産の売買による譲渡と贈与には、次のような違いがあります。
| 比較項目 | 売買による譲渡 | 贈与 |
| 対価 | 売買代金を支払う | 原則として支払わない |
| 主な契約 | 売買契約 | 贈与契約 |
| 財産を渡す人 | 売主 | 贈与者 |
| 財産を受け取る人 | 買主 | 受贈者 |
| 渡す側の主な税金 | 譲渡所得に対する所得税・復興特別所得税・住民税 | 負担付贈与等を除き、通常は贈与税を負担しない |
| 受け取る側の主な税金 | 不動産取得税、登録免許税等 | 贈与税、不動産取得税、登録免許税等 |
| 税額計算の主な基準 | 譲渡価額、取得費、譲渡費等 | 原則として贈与税評価額 |
| 購入資金 | 買主が用意する | 原則不要 |
| 印紙税 | 紙の売買契約書は契約金額に応じて課税 | 紙の贈与契約書は原則200円 |
| 住宅ローン | 金融機関によっては親族間売買を対象外としている | 原則として利用しない |
| 将来売却時の取得費 | 買主が支払った購入代金等 | 原則として贈与者の取得費を引き継ぐ |
| 相続への影響 | 売却代金が残れば相続財産になる | 一定の贈与財産が相続税の計算に加算される場合がある |
最もわかりやすい違いは、対価の有無です。しかし、実際に比較すべきなのは、移転時の税金だけではありません。
売主が受け取る代金、買主の資金調達、受贈者の納税資金、登記費用、将来売却するときの取得費、相続税への影響まで確認する必要があります。
|
こうした条件を比較しても、ご家族にとって譲渡と贈与のどちらが現実的なのか判断しにくいかもしれません。検討の出発点になるのは、不動産の現在の市場価格です。『阪急阪神の仲介』は、100年以上にわたる沿線開発で蓄積した地域情報をもとに、ご売却の査定から引き渡しまでに加え、ご購入や住み替えもワンストップでサポートしています。まずは価格を確認し、税理士等へ相談するための材料を整理してみませんか。 |
不動産の譲渡と贈与では税額計算に使う価格が異なる
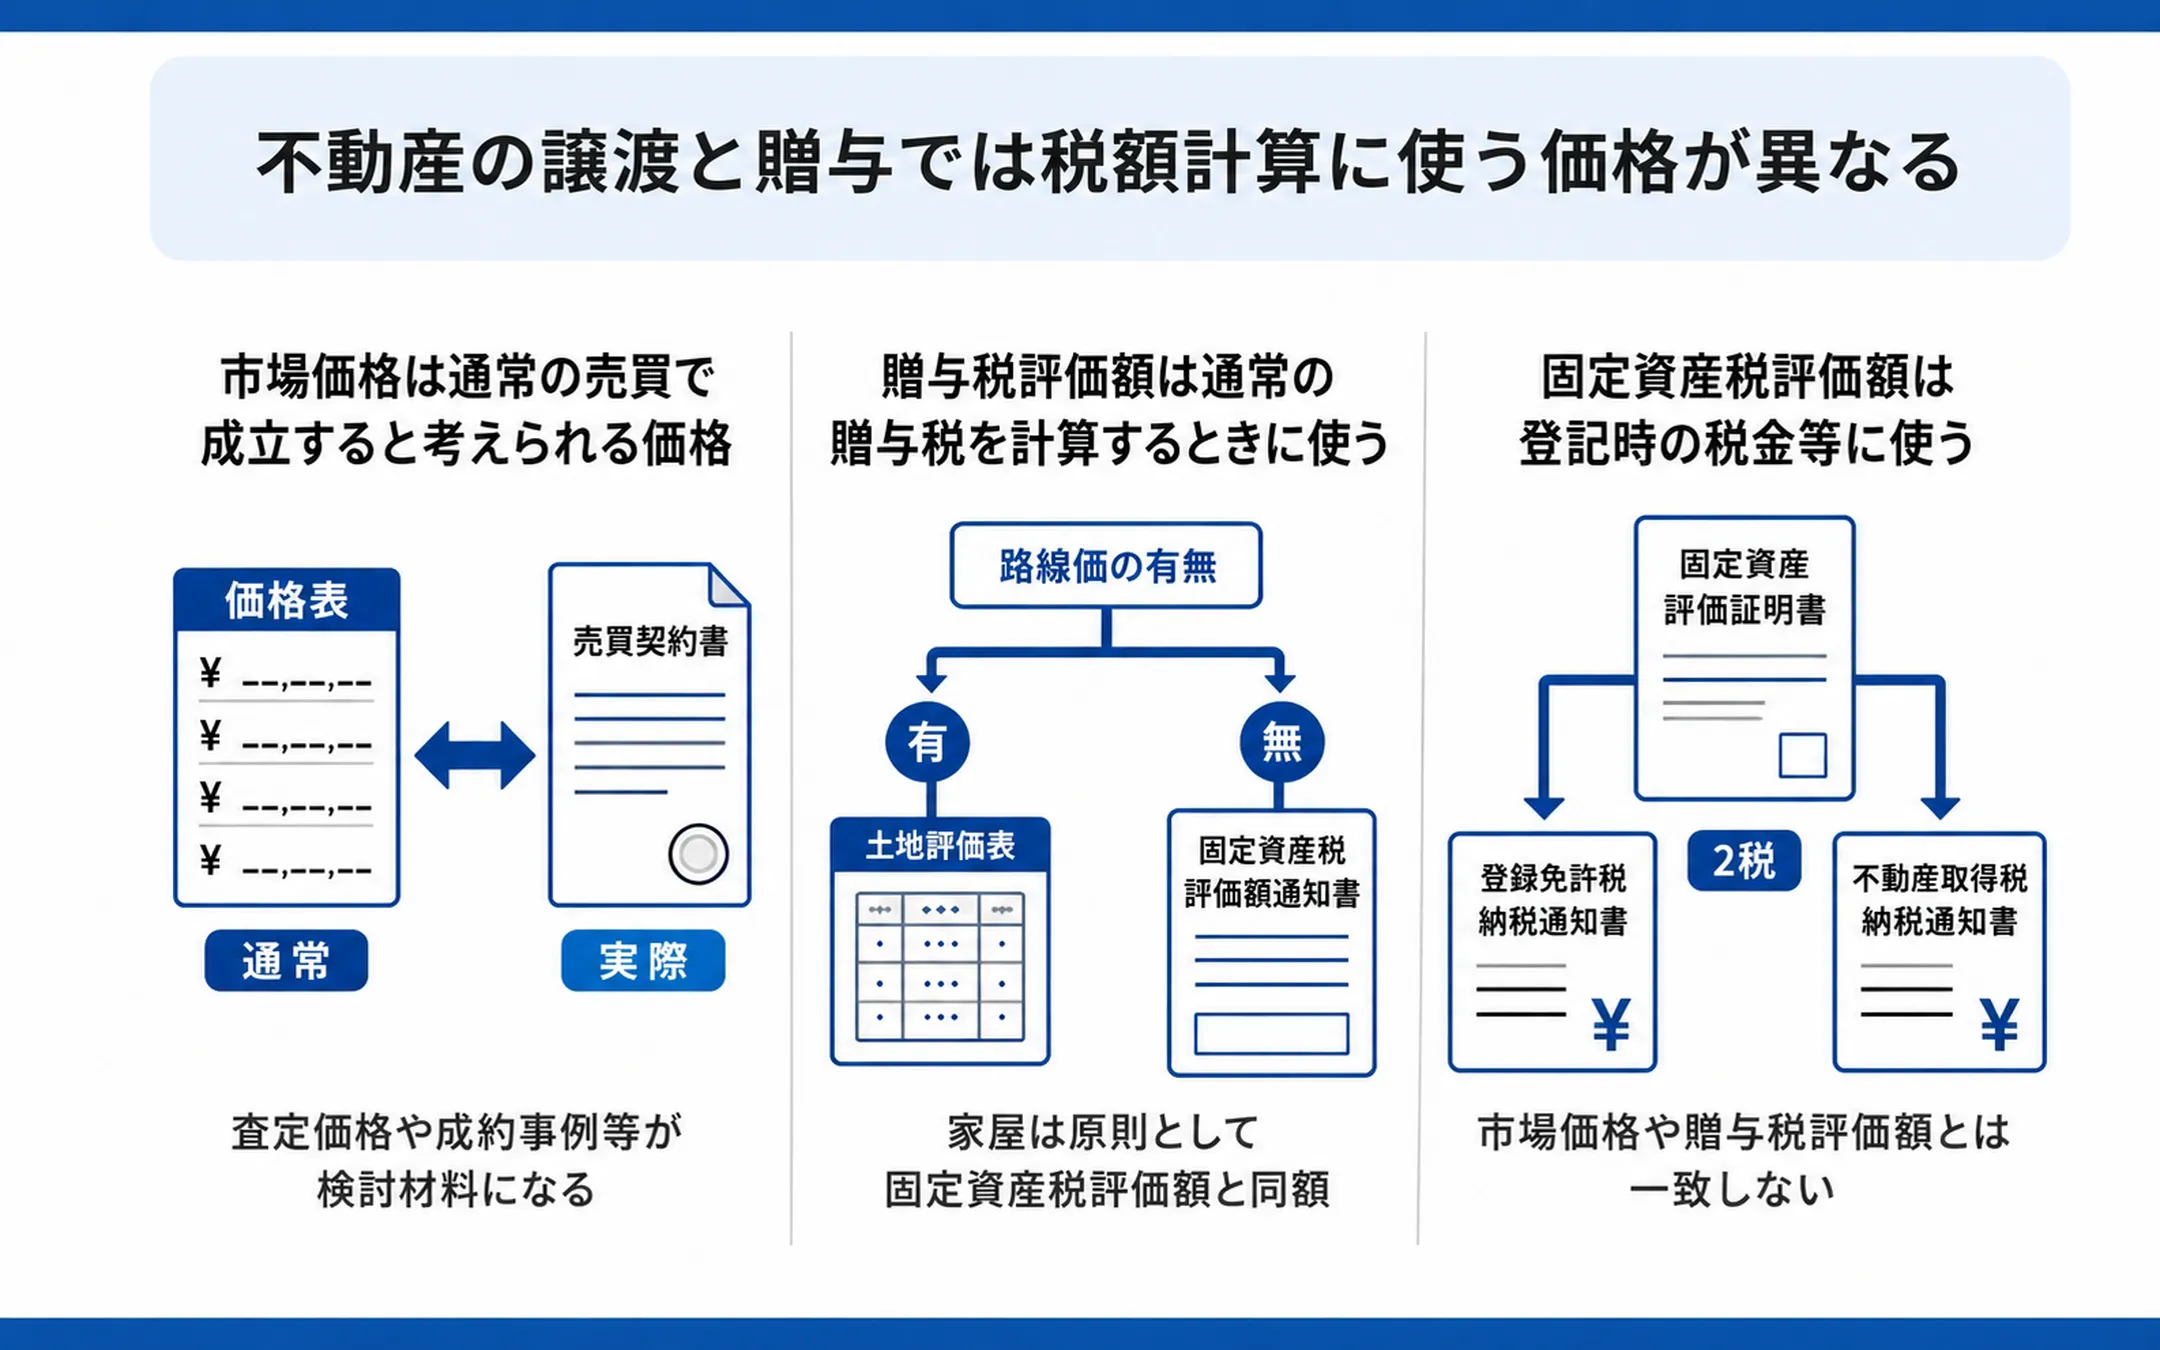
不動産には、市場価格、査定価格、贈与税評価額、固定資産税評価額等、目的の異なる複数の価格があります。
親族間売買時の価格を決めるときや税額を試算するときは、何のための価格なのかを区別しなければなりません。
| 価格・評価額 | 主な用途 | 内容 |
| 市場価格・通常の取引価額 | 売買価格の検討、低額譲渡の判定 | 第三者間で通常成立すると考えられる取引価格 |
| 不動産会社の査定価格 | 売り出し価格や売買価格の検討 | 通常の売却活動を行った場合に売却できると予想される価格の目安 |
| 贈与税評価額 | 通常の贈与における贈与税の計算 | 国税庁が定める財産評価の基準である「財産評価基本通達」に基づいて算出する価格 |
| 固定資産税評価額 | 登録免許税、不動産取得税等の計算 | 市区町村等が固定資産税等を計算するために定める評価額 |
市場価格は通常の売買で成立すると考えられる価格
市場価格は、第三者間で通常の売買を行った場合に成立すると考えられる価格です。
親族間の低額譲渡に該当するかどうかを判断するときは、固定資産税評価額や路線価ではなく、通常の取引価額に相当する金額と実際の売買価格を比較します。
不動産会社の査定価格や周辺の成約事例、不動産鑑定士の鑑定評価等が、市場価格を検討する材料になります。
贈与税評価額は通常の贈与税を計算するときに使う
土地を通常の贈与によって取得した場合は、原則として路線価方式または倍率方式で評価します。
路線価方式では、道路ごとに定められた路線価へ土地の面積や形状に応じた補正率を反映します。路線価が設定されていない地域では、固定資産税評価額に一定の倍率を掛ける倍率方式を使います。
家屋は、原則として固定資産税評価額と同額です。分譲マンション等の居住用区分所有財産については、一定の補正が必要になる場合があります。
固定資産税評価額は登記時の税金等に使う
固定資産税評価額は、固定資産税等だけでなく、所有権移転登記の登録免許税や不動産取得税を計算するときにも使われます。
固定資産税評価額は、市場価格や贈与税評価額と一致するとは限りません。
親族間売買の価格を固定資産税評価額や路線価と同額に設定しても、税務上の適正価格として税務署に認められるとは限らないため注意してください。
売買時の譲渡に関する税金
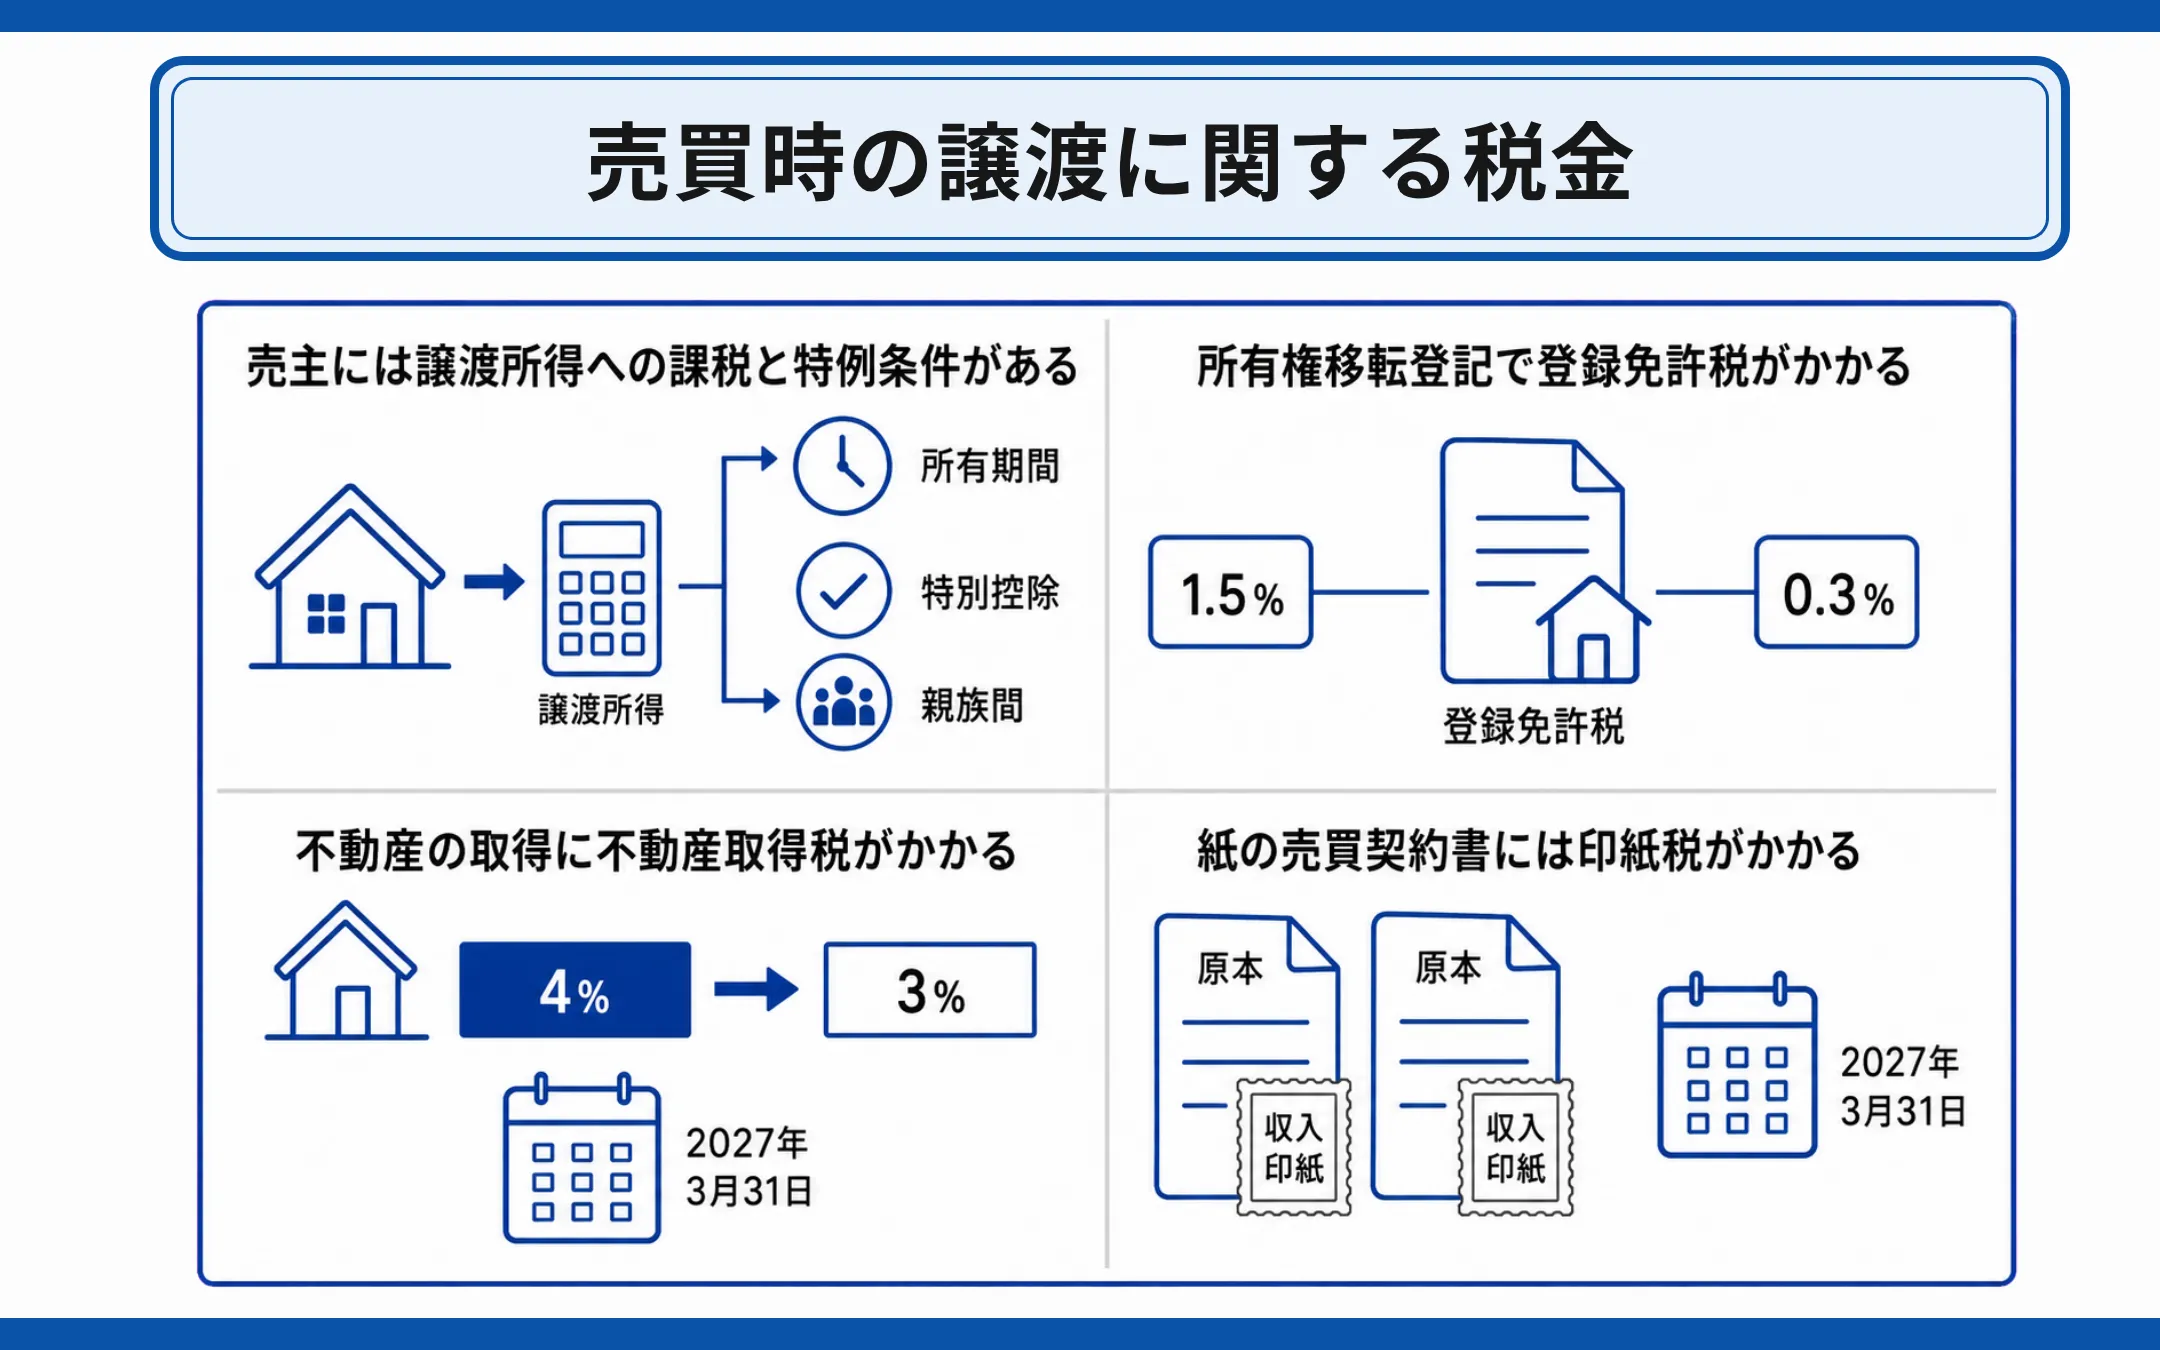
不動産を売買によって譲渡すると、売主には譲渡所得に対する税金、買主には登録免許税や不動産取得税等が発生します。
本章では、以下の内容を解説します。
- 売主の譲渡所得に所得税等がかかる
- 親族間売買では3,000万円特別控除を使えない場合がある
- 買主には登録免許税がかかる
- 買主には不動産取得税がかかる
- 紙の売買契約書では売主・買主双方に印紙税がかかる
売主の譲渡所得に所得税等がかかる
土地や建物を売却して利益が出た場合、その譲渡所得に対して所得税、復興特別所得税、住民税が課されます。
一般に「譲渡所得税」と呼ばれることがありますが、「譲渡所得税」という独立した税目があるわけではありません。
課税譲渡所得は、次の式で計算します。
課税譲渡所得=譲渡価額-取得費-譲渡費-特別控除額
取得費には、土地や建物の購入代金、購入時の仲介手数料、登録免許税等が含まれる場合があります。
ただし、建物の取得費は、購入代金等から所有期間中の減価償却費相当額を差し引いて計算しなければなりません。建物の購入代金をそのまま取得費にできるわけではありません。
譲渡費には、売却時の仲介手数料、測量費、売買契約書の印紙代、売却のために行った建物の取り壊し費用等が該当します。
土地や建物の譲渡所得に適用される税率は、売却した年の1月1日時点における所有期間で異なります。
| 区分 | 所有期間 | 所得税・復興特別所得税・住民税の合計 |
| 長期譲渡所得 | 5年超 | 20.315% |
| 短期譲渡所得 | 5年以下 | 39.63% |
長期譲渡所得は、所得税15%、復興特別所得税0.315%、住民税5%です。短期譲渡所得は、所得税30%、復興特別所得税0.63%、住民税9%となります。
親族間売買では3,000万円特別控除を使えない場合がある
マイホームを売却した場合は、一定の要件を満たすと、譲渡所得から最高3,000万円を控除できる特例があります。
ただし、親子や夫婦等及び直系血族の関係にある人へ売却した場合は適用できません。
親子や夫婦等及び直系血族の関係にある人には、生計を一にする親族、売却後もその家屋で同居する親族、内縁関係にある人等も含まれます。
親子や夫婦等及び直系血族の関係にある人へ売却する場合は、一般の第三者へ売却するときに使える特例を同じように利用できるとは限りません。
買主には登録免許税がかかる
不動産の所有者を変更するときは、法務局で所有権移転登記を申請します。その際に登録免許税がかかります。
主な税率は次のとおりです。
| 対象 | 売買 | 贈与 | 相続 |
| 土地 | 1.5% | 2% | 0.4% |
| 建物 | 原則2% | 2% | 0.4% |
| 一定の住宅用家屋 | 0.3% | 原則2% | 0.4% |
※一定の住宅用家屋とは、自分が居住するための家屋で、床面積等の要件を満たすものを指します。中古住宅では、昭和57年1月1日以後に建築された住宅、または地震に対する安全性に係る一定の基準に適合する住宅等が対象です。
土地の売買による1.5%の軽減税率は、2029年3月31日までに受ける登記が対象です。
一定の住宅用家屋を売買で取得した場合の0.3%の軽減税率は、2027年3月31日までの取得等が対象となります。通常の贈与には、これらの売買向け軽減税率は適用されません。
買主には不動産取得税がかかる
不動産取得税は、土地や建物を取得した人に課される都道府県税です。
売買代金を支払ったか、所有権移転登記をしたかにかかわらず、取得の事実に基づいて課税されます。
2027年3月31日までは、土地と住宅について、本則4%の税率を3%に軽減する措置があります。住宅やその敷地が一定の要件をすべて満たす場合は、課税標準の控除や税額軽減を受けられることもあります。
紙の売買契約書では売主・買主双方に印紙税がかかる
不動産売買契約書を紙で作成すると、契約書に記載された売買代金に応じて印紙税がかかります。
契約書を2通作り、売主と買主がそれぞれ原本を保管する場合は、原本ごとに収入印紙を貼付する必要があります。
不動産の譲渡契約書に対する印紙税の軽減措置は、2027年3月31日までに作成される一定の契約書が対象です。
※詳細は税務署や税理士に必ずご確認ください。
不動産の贈与にかかる税金
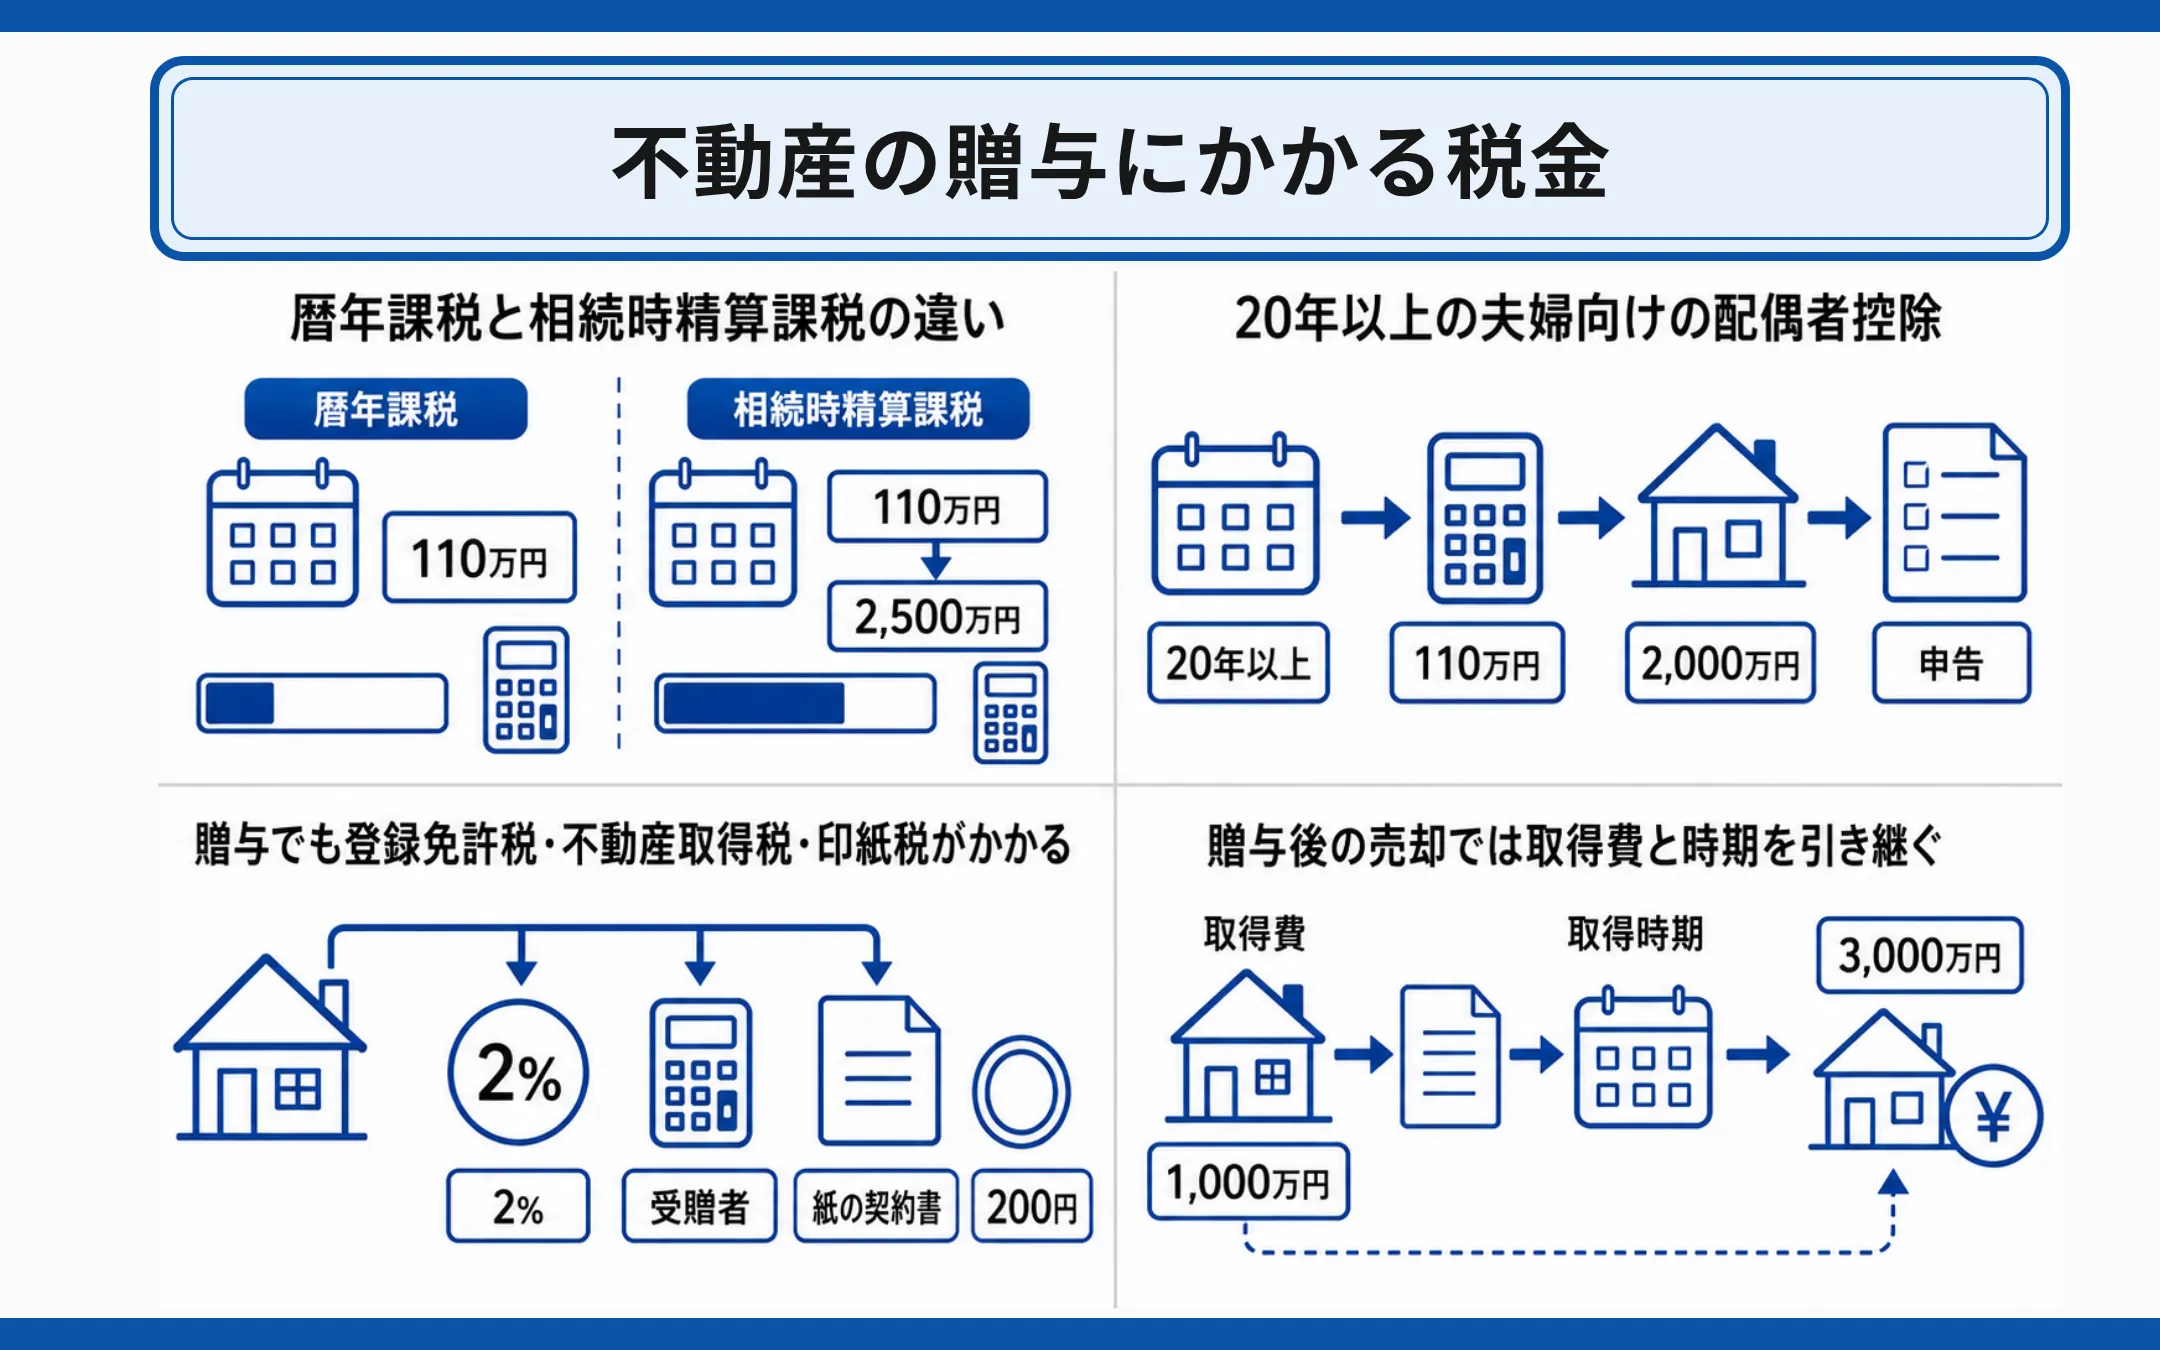
不動産を贈与すると、原則として受贈者に贈与税がかかります。
贈与税だけでなく、登録免許税、不動産取得税、印紙税、司法書士報酬等も確認しなければなりません。
本章では、以下の内容を解説します。
- 贈与税には暦年課税と相続時精算課税がある
- 暦年課税では年間110万円の基礎控除がある
- 相続時精算課税では年間110万円と累計2,500万円の控除がある
- 婚姻期間20年以上の夫婦には配偶者控除がある
- 贈与でも登録免許税と不動産取得税がかかる
- 紙の贈与契約書には原則200円の印紙税がかかる
- 贈与された不動産の取得費は贈与者から引き継ぐ
贈与税には暦年課税と相続時精算課税がある
贈与税の課税方法には、暦年課税と相続時精算課税があります。
両者は単なる控除額の違いではありません。贈与者が死亡したときの相続税計算まで含めて扱いが異なります。
暦年課税では年間110万円の基礎控除がある
暦年課税では、1月1日から12月31日までに受けた贈与の合計額から、基礎控除110万円を差し引いて贈与税を計算します。
贈与税の課税価格=1年間に受けた贈与財産の合計額-110万円
基礎控除は、贈与者ごとに110万円ではありません。受贈者が1年間に受け取った贈与財産の合計額に対して適用されます。
基礎控除後の課税価格に適用される税率は、贈与者との関係や金額に応じて10~55%です。
不動産は評価額が高くなりやすいため、受贈者が納税資金を確保しないまま贈与を受けると、贈与税を現金で納められないおそれがあります。
相続時精算課税では年間110万円と累計2,500万円の控除がある
相続時精算課税は、原則として、贈与年の1月1日時点で60歳以上の父母または祖父母等から、18歳以上の子や孫等が贈与を受ける場合に選択できる制度です。
特定の贈与者ごとに年間110万円の基礎控除があり、基礎控除を超える部分には累計2,500万円までの特別控除があります。特別控除を超えた金額には、一律20%の税率が適用されます。
ただし、相続時精算課税は、2,500万円までの贈与が完全に非課税になる制度ではありません。
贈与者が死亡したときは、原則として、相続時精算課税を使って贈与された財産を相続財産に加えて相続税を計算します。2024年1月1日以後の贈与については、毎年の基礎控除110万円を差し引いた残額が加算対象です。
一度選択すると、その贈与者から受ける以後の贈与について、暦年課税へ戻すことはできません。選択する場合は、原則として贈与を受けた年の翌年2月1日から3月15日までに、相続時精算課税選択届出書等を提出します。
婚姻期間20年以上の夫婦には配偶者控除がある
婚姻期間が20年以上の夫婦間で、居住用不動産または居住用不動産を取得するための金銭を贈与した場合は、一定の要件を満たすと贈与税の配偶者控除を利用することができます。
暦年課税の基礎控除110万円に加えて、最高2,000万円まで控除することができます。
ただし、贈与税の負担がなくなっても、登録免許税や不動産取得税まで非課税になるわけではありません。
配偶者控除を利用して納税額がゼロになる場合でも、適用を受けるには贈与税の申告が必要です。
贈与でも登録免許税と不動産取得税がかかる
贈与による所有権移転登記の登録免許税は、原則として固定資産税評価額の2%です。
売買による土地の移転登記や一定の住宅用家屋に適用される軽減税率は、通常の贈与には適用されません。
不動産取得税も、原則として受贈者に課されます。
「贈与税の特例を使えば費用をかけずに名義変更できる」とは限りません。贈与税がゼロになっても、登録免許税、不動産取得税、司法書士報酬等が残ります。
紙の贈与契約書には原則200円の印紙税がかかる
不動産の贈与契約書も、印紙税法上は不動産の譲渡に関する契約書に該当します。
贈与には対価がないため、土地や建物の評価額を記載していても、契約金額の記載がない文書として扱われます。紙で作成した贈与契約書の印紙税は、原則として1通200円です。
贈与された不動産の取得費は贈与者から引き継ぐ
贈与によって取得した土地や建物を将来売却するときは、原則として贈与者の取得費と取得時期を引き継ぎます。
例えば、親が1,000万円で購入した土地を、時価3,000万円の時点で子へ贈与したとします。
その後、子が土地を3,000万円で売却しても、取得費を贈与時の時価3,000万円にはできません。原則として親の取得費1,000万円を引き継いで譲渡所得を計算します。
所有期間も、親が土地を取得した時期から引き継ぎます。
贈与時に贈与税を負担したうえで、将来の売却時にも譲渡所得に対する税金が生じる場合があります。名義を移す時点の税額だけで比較するのは適切ではありません。
※詳細は税務署や税理士に必ずご確認ください。
親族間売買で贈与とみなされるケース
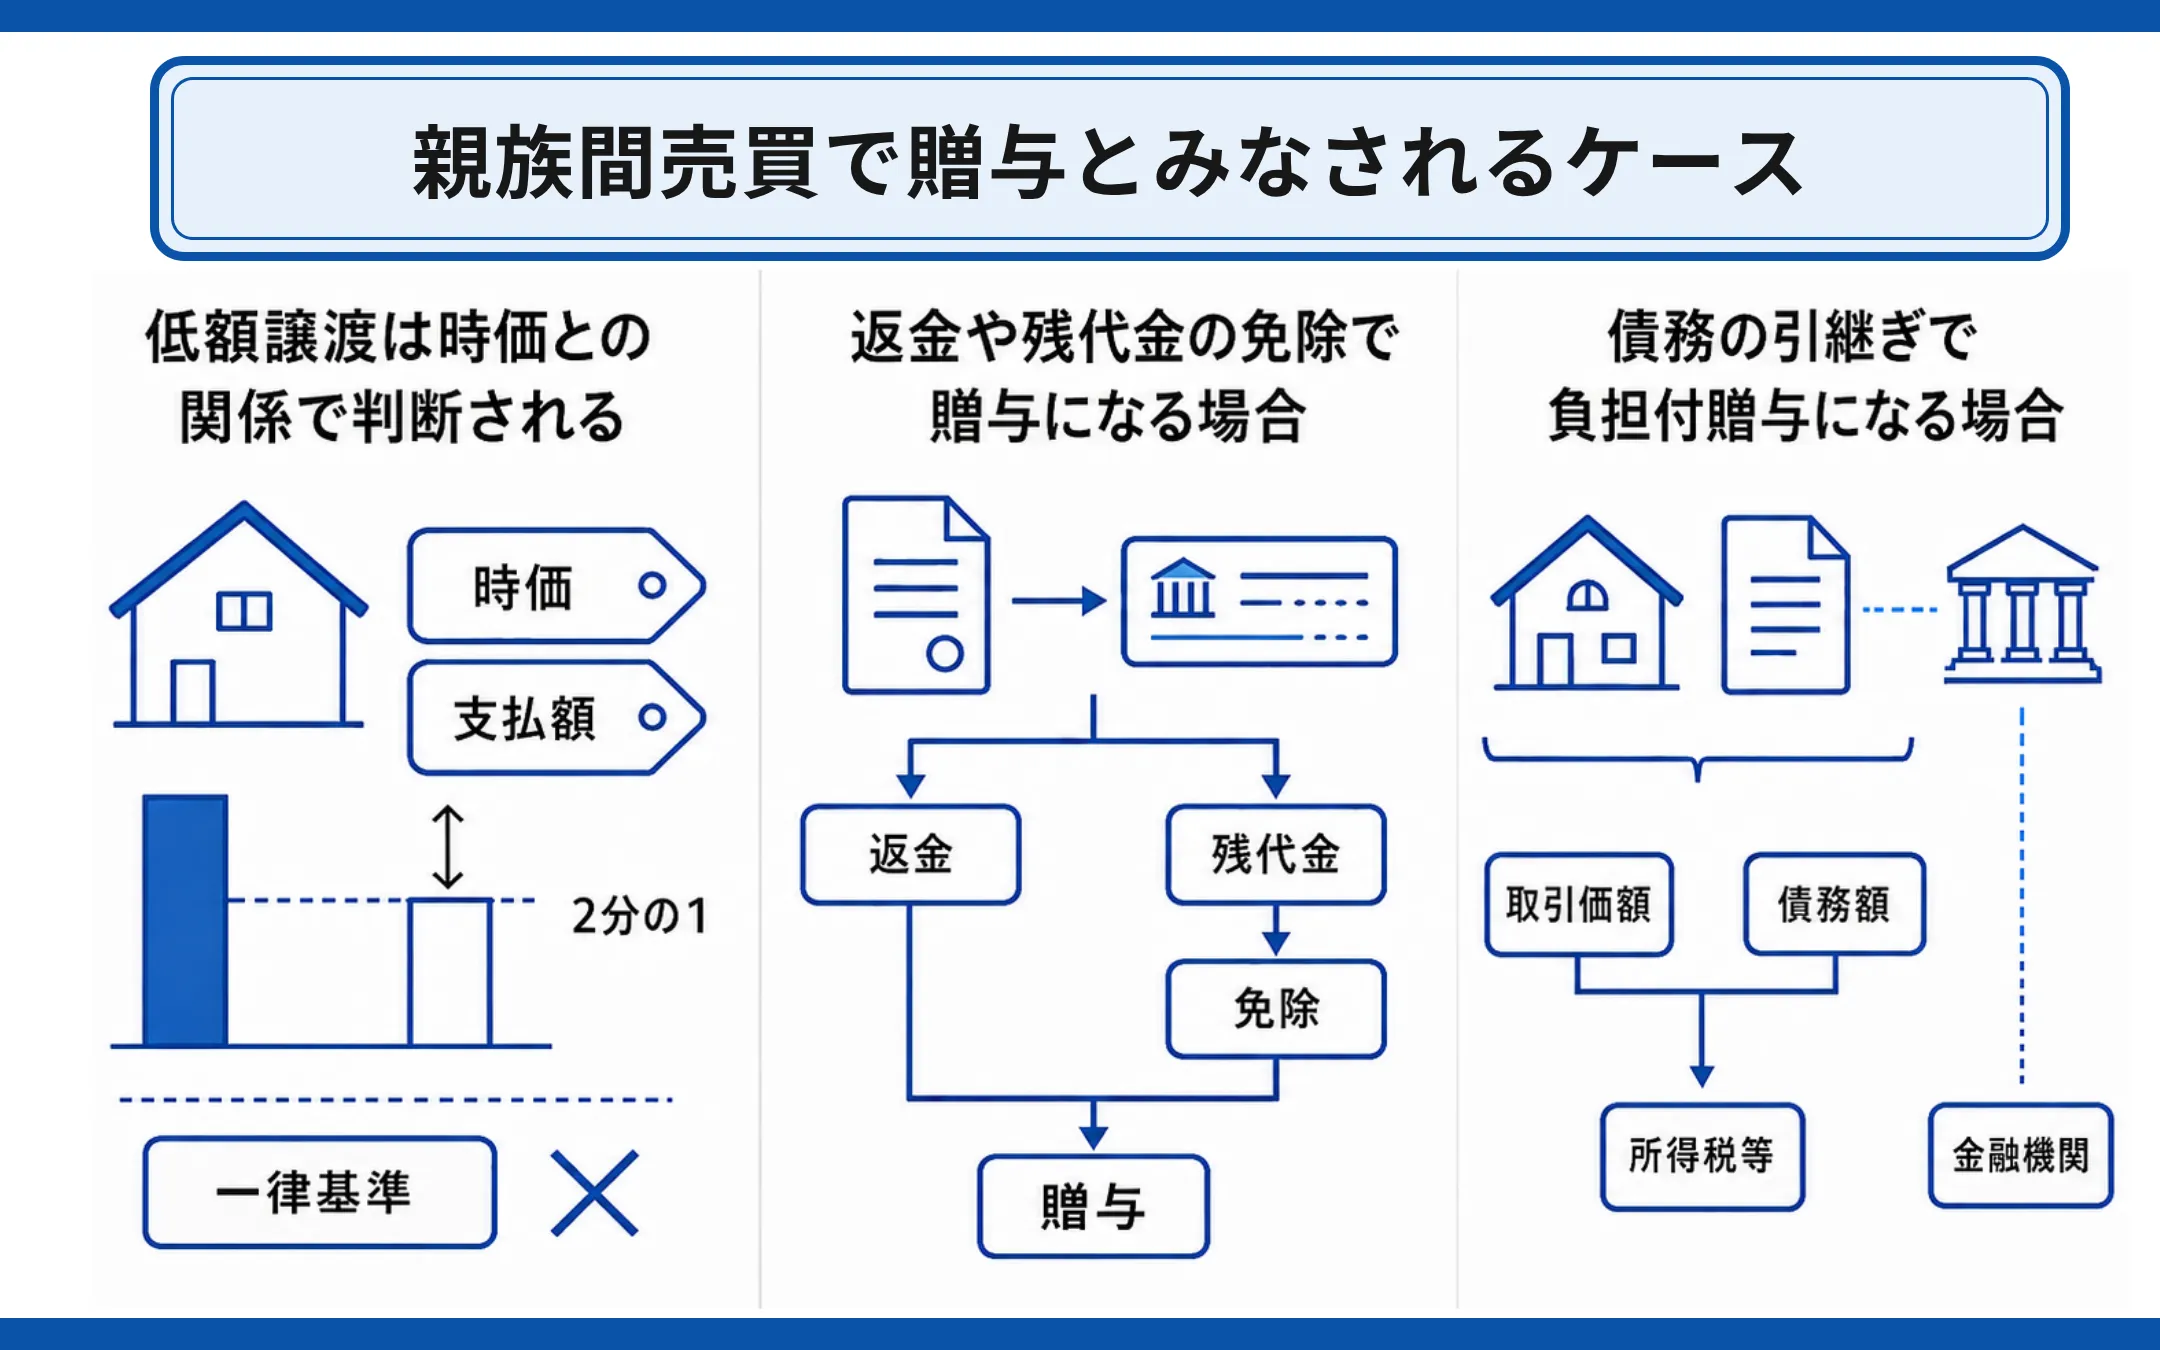
親子や兄弟等の親族間では、「市場価格より安く譲りたい」と考えることがあります。
しかし、売買契約書を作成して代金を設定しても、実態によっては贈与税の対象になります。
本章では、以下の内容を解説します。
- 市場価格より著しく低い価格で売る低額譲渡
- 個人間売買に時価の2分の1という一律基準はない
- 売買代金を後から返すと別の贈与になる可能性がある
- 未払代金を免除すると贈与になる可能性がある
- 債務を引き継ぐと負担付贈与になる場合がある
市場価格より著しく低い価格で売る低額譲渡
個人から著しく低い価額で財産を取得した場合、時価と実際に支払った金額との差額は、贈与によって取得したものとみなされます。
例えば、通常の取引価格が3,000万円の不動産を、親が子へ500万円で売却したとします。
契約上は売買ですが、差額の2,500万円について贈与税が課される可能性があります。
契約書に「売買」と記載し、少額でも代金を設定すればよいわけではありません。時価、支払額、資金の流れ、当事者の関係等から税務署が取引の実態を判断します。
個人間売買に時価の2分の1という一律基準はない
「時価の半額以上で売れば贈与税はかからない」という考え方もありますが、個人間の低額譲渡に一律の安全基準はありません。
個人から取得した財産の価額が著しく低いかどうかは、個々の具体的な事案に基づいて税務署が判定します。
法人へ時価の2分の1未満で譲渡した場合の所得税上の基準を、個人間の売買へそのまま当てはめることはできません。
固定資産税評価額や路線価も、そのまま親族間の売買価格として採用できるとは限りません。低額譲渡の判定で使用する不動産の時価は、通常の取引価額に相当する金額です。
売買代金を後から返すと別の贈与になる可能性がある
親が子へ不動産を売却した後、受け取った代金を子へ返した場合、その返金が別の贈与と判断される可能性があります。
売買契約書を作成して一時的に代金を移動させても、最初から返金する合意があれば、形式的な売買とみられるおそれがあります。
売買代金を贈与する予定がある場合は、事前に不動産の売買と金銭の贈与を分けて、税務上の扱いを税務署や税理士に必ずご確認ください。
未払代金を免除すると贈与になる可能性がある
親族間売買では、売買代金を分割払いにすることもあります。
分割払い自体が直ちに贈与になるわけではありません。ただし、契約書どおりに返済されていなかったり、途中で残代金の支払いを免除したりすると、免除された金額について贈与税が課される場合があります。
返済予定表、銀行振込の履歴、残高管理の資料等を保存し、実際に返済を続ける必要があります。
債務を引き継ぐと負担付贈与になる場合がある
不動産を無償で渡す代わりに、受贈者が住宅ローン等の債務を引き受ける取引は、負担付贈与に該当する場合があります。
土地や建物の負担付贈与では、通常の贈与税評価額ではなく、贈与時の通常の取引価額から受贈者が負担する債務額を差し引いて贈与税の課税価格を計算します。
また、贈与者は、受贈者が負担する債務額で不動産を譲渡したものとして扱われます。譲渡益が生じれば、贈与者に所得税等が課される可能性もあります。
不動産の所有権を移すことと、金融機関に対する債務者を変更することは別の手続きです。住宅ローンが残っている場合は、名義変更の前に金融機関に必ずご相談ください。
不動産を売買・贈与する手続き
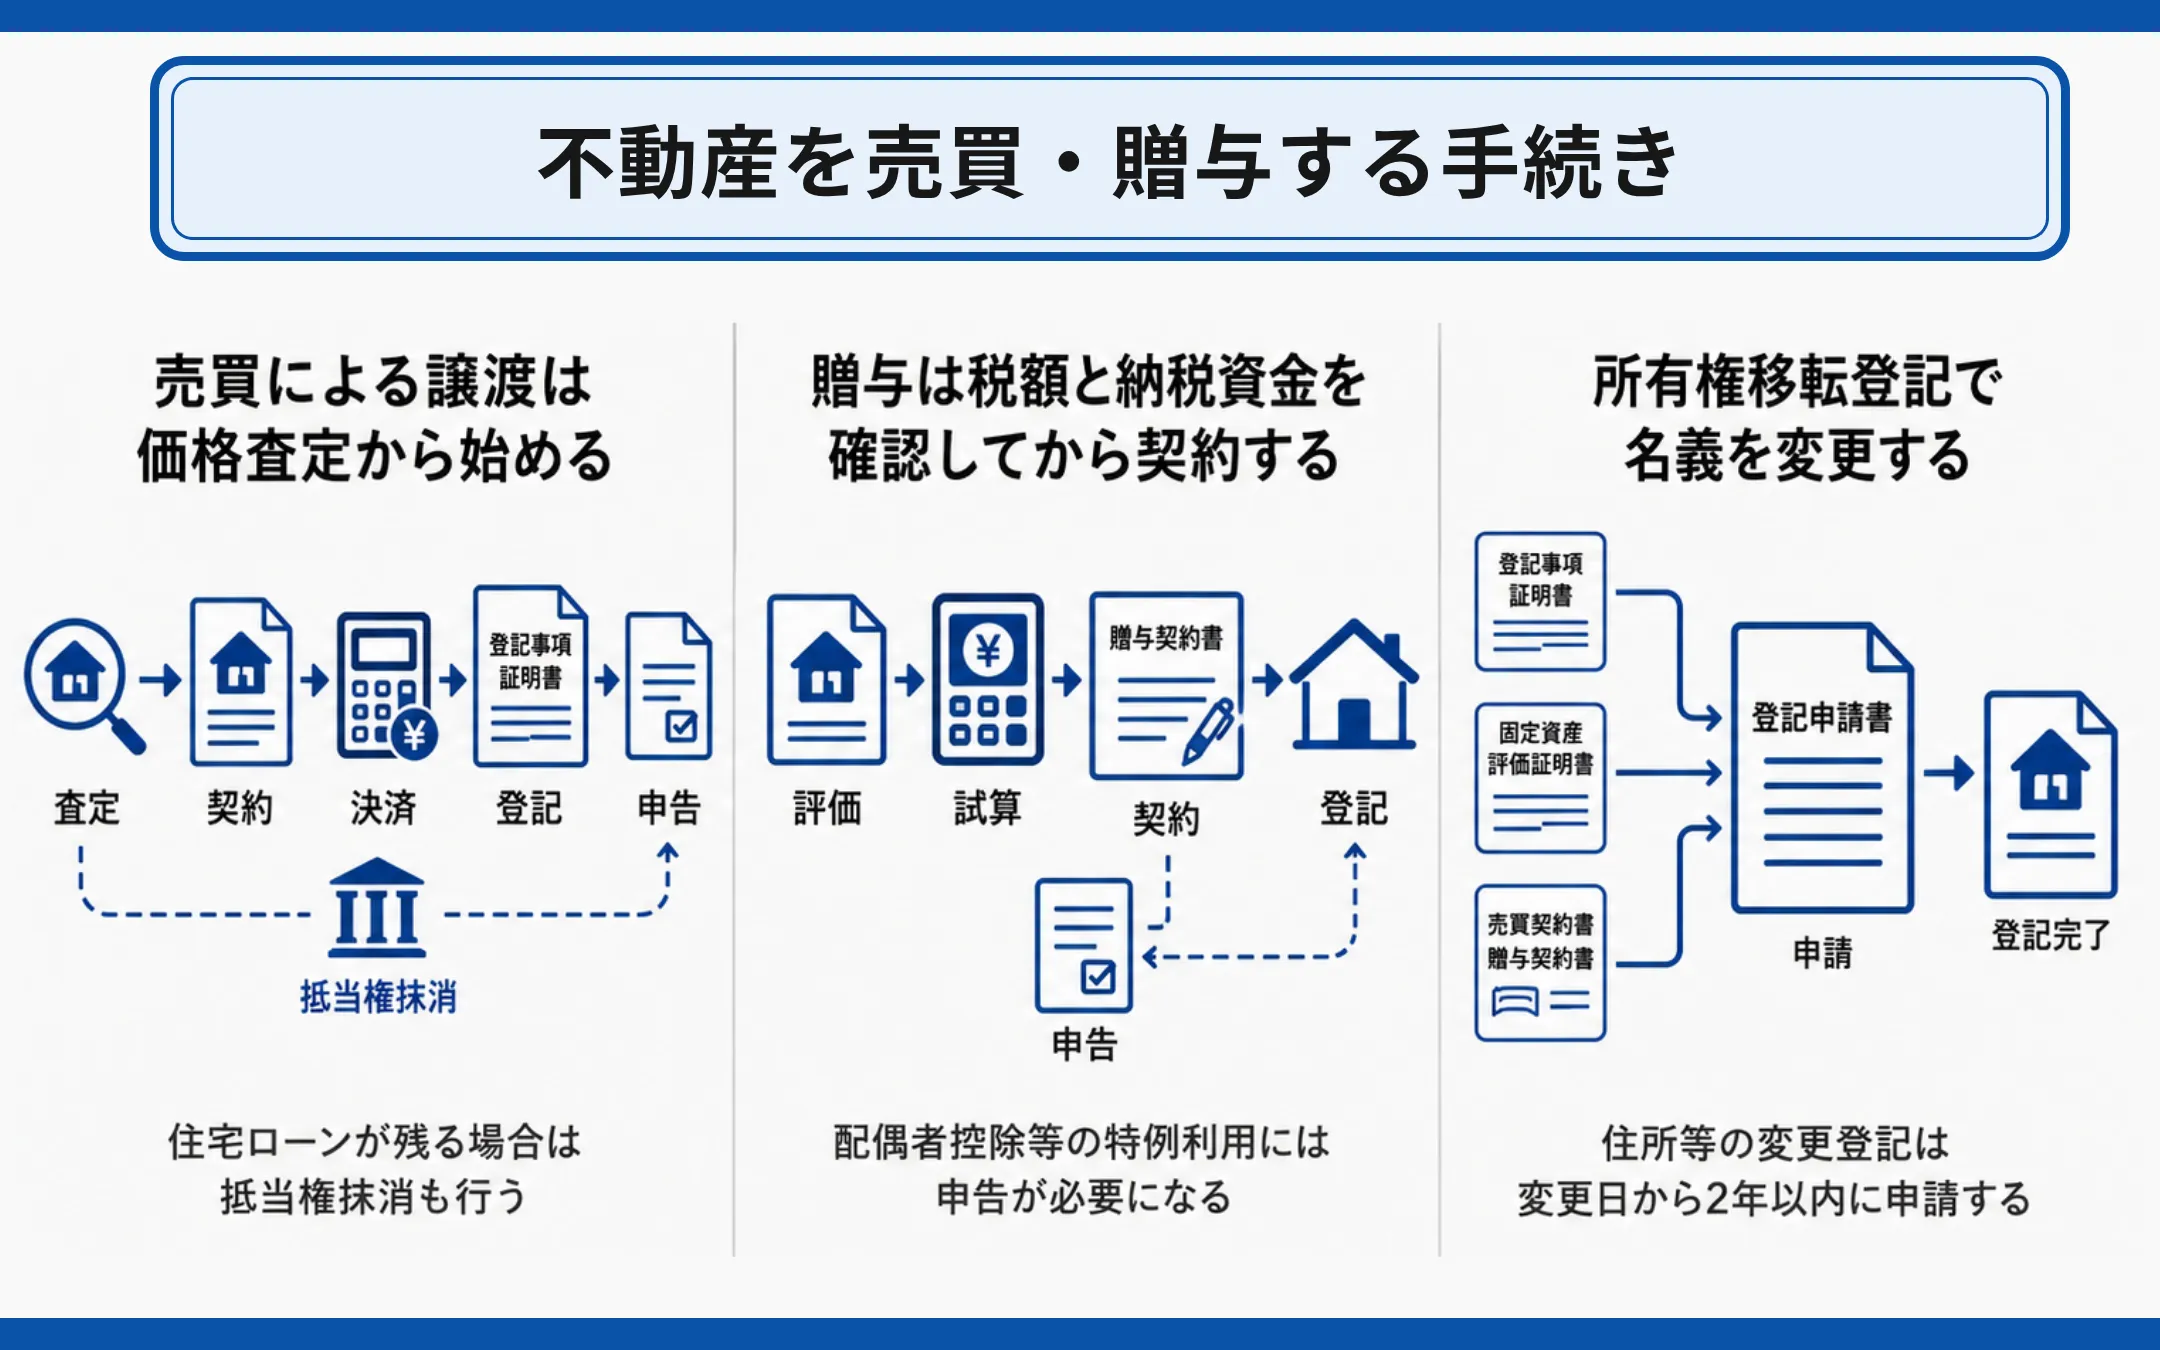
不動産の名義変更は、売買契約書や贈与契約書を作るだけでは完了しません。
価格や税金を確認し、契約を締結したうえで、所有権移転登記や税務申告を行います。
本章では、以下の内容を解説します。
- 売買による譲渡は価格査定から始める
- 贈与は税額と納税資金を確認してから契約する
- 所有権移転登記で名義を変更する
売買による譲渡は価格査定から始める
親族間で不動産を売買する場合の一般的な流れは、次のとおりです。
- 登記事項証明書で名義や抵当権を確認する
- 不動産会社等へ価格査定を依頼する
- 譲渡所得に対する税金や諸費用を試算する
- 買主の資金調達方法を確認する
- 売買価格と支払条件を決める
- 売買契約書を作成して契約を締結し、手付金を定めた場合は支払う
- 売買代金の支払い、不動産の引き渡し、所有権移転登記の申請を行う
- 必要に応じて譲渡所得の確定申告を行う
一般的な不動産売買では、売買代金の支払い、鍵や関係書類の引き渡し、所有権移転登記の申請を決済日に合わせて行います。
住宅ローンが残っている場合は、売却代金等でローンを完済し、抵当権を抹消する手続きも必要です。
贈与は税額と納税資金を確認してから契約する
不動産を贈与する場合の一般的な流れは、次のとおりです。
- 不動産の登記名義と権利関係を確認する
- 贈与税評価額を確認する
- 贈与税、登録免許税、不動産取得税等を試算する
- 暦年課税と相続時精算課税を比較する
- 贈与者と受贈者で条件を決める
- 贈与契約書を作成して契約を締結する
- 所有権移転登記を申請する
- 固定資産税等や維持費の負担者を整理する
- 必要に応じて贈与税を申告・納付する
暦年課税で基礎控除を超える贈与を受けた場合は、原則として贈与を受けた年の翌年2月1日から3月15日までに申告と納税を行います。
配偶者控除等によって贈与税がゼロになる場合でも、特例を利用するには申告が必要です。
所有権移転登記で名義を変更する
所有権移転登記では、主に次の書類を使用します。
- 登記申請書
- 売買契約書または贈与契約書等
- 登記原因証明情報
- 登記識別情報(登記済権利証)
- 売主または贈与者の印鑑証明書
- 買主または受贈者の住所証明情報
- 固定資産評価証明書
- 司法書士が代理申請する場合の委任状
必要書類は、登記内容、住所変更の有無、個人・法人の違い等によって変わります。
登記名義人の住所や氏名が現在の情報と異なる場合は、原則として先に住所等変更登記が必要です。
2026年4月1日からは、不動産の所有者に住所や氏名・名称の変更があった場合、変更日から2年以内に住所等変更登記を申請することが義務化されています。正当な理由なく申請を怠ると、5万円以下の過料の対象になる場合があります。
登記を司法書士へ依頼する場合は、登録免許税とは別に司法書士報酬がかかります。
譲渡と贈与に関するよくある質問
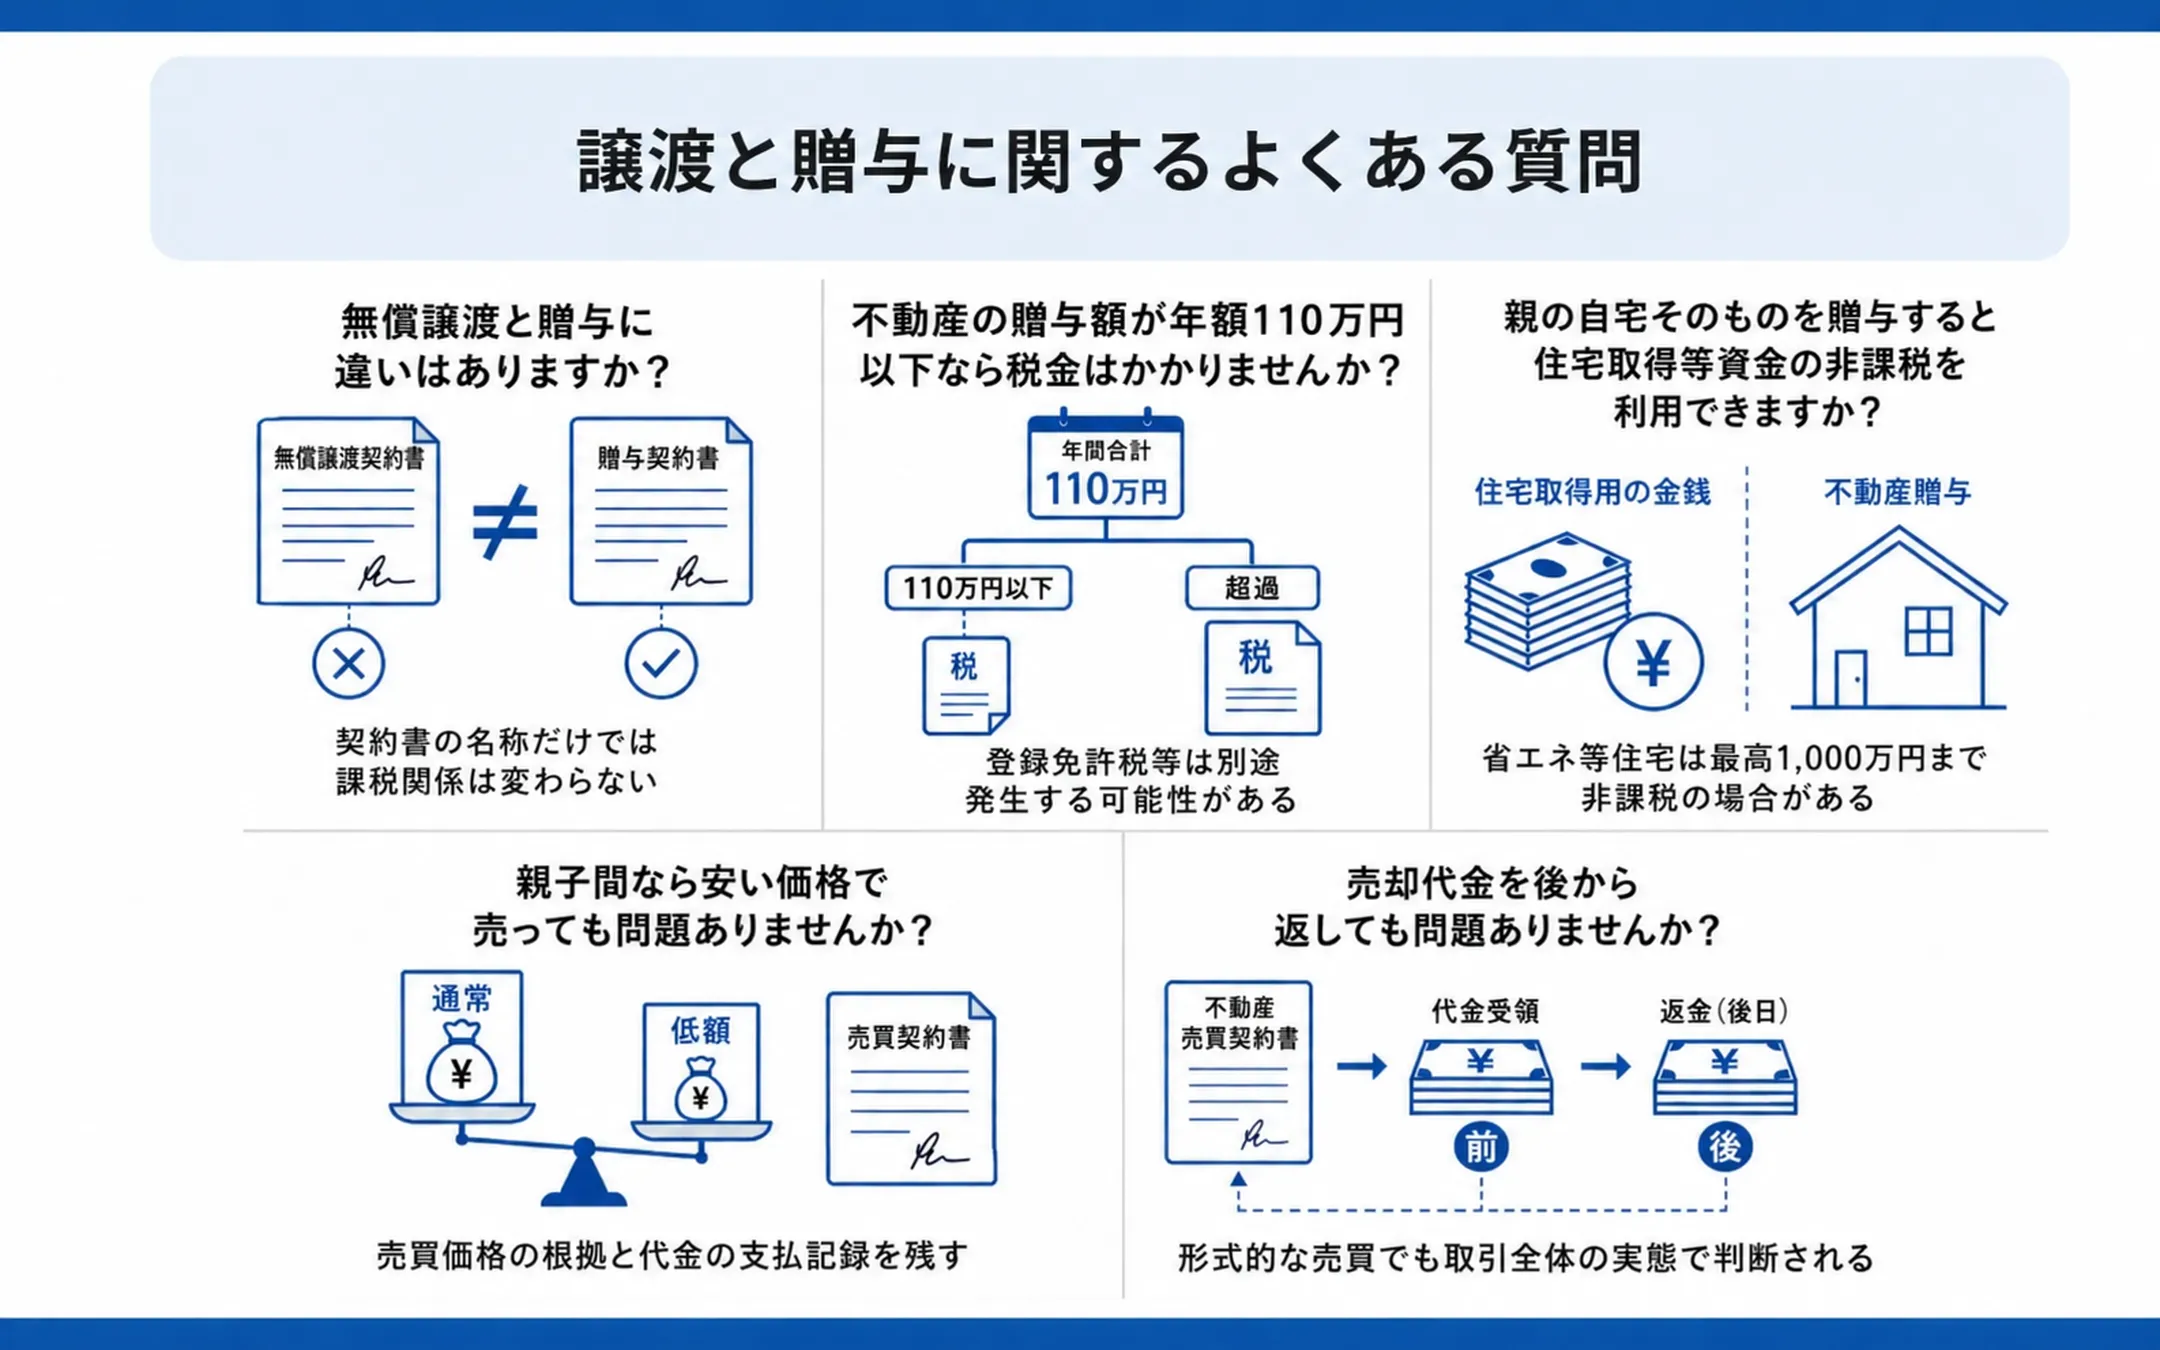
本章では、不動産の譲渡と贈与についてよくある質問に回答します。
本章では、以下の内容を解説します。
- 無償譲渡と贈与に違いはありますか?
- 不動産の贈与額が年額110万円以下なら税金はかかりませんか?
- 親の自宅そのものを贈与すると住宅取得等資金の非課税を利用できますか?
- 親子間なら安い価格で売っても問題ありませんか?
- 売却代金を後から返しても問題ありませんか?
無償譲渡と贈与に違いはありますか?
個人から個人へ財産を無償で移転する場合、一般には贈与として扱われます。
契約書の名称を「無償譲渡契約書」としても、実質的に財産を無償で与え、相手が受け取る契約であれば、贈与税の対象になる可能性があります。
契約書の名称だけで課税関係が変わるわけではありません。
不動産の贈与額が年額110万円以下なら税金はかかりませんか?
暦年課税による1年間の贈与額が合計110万円以下であれば、原則として贈与税はかかりません。
ただし、不動産の贈与税評価額が110万円以下でも、登録免許税、不動産取得税、司法書士報酬等が発生する可能性があります。
不動産の持分を毎年110万円以内で贈与する方法もありますが、最初から持分全体を複数年に分けて贈与する合意がある場合は、各年の贈与が独立したものと認められないケースもあります。
親の自宅そのものを贈与すると住宅取得等資金の非課税を利用できますか?
原則として利用できません。
住宅取得等資金の非課税は、父母や祖父母等から、住宅の新築、取得、増改築等の対価に充てるための金銭を贈与された場合に利用できる制度です。
親が所有する土地や建物そのものを贈与する場合は対象になりません。
2026年12月31日までに受けた一定の住宅取得等資金の贈与については、省エネ等住宅では最高1,000万円、それ以外の住宅では最高500万円まで非課税となる場合があります。
親子間なら安い価格で売っても問題ありませんか?
親子間でも、不動産を売買すること自体は可能です。
ただし、売買価格が通常の取引価額より著しく低い場合は、買主である子が差額を贈与によって取得したものとみなされる可能性があります。
不動産会社等へ査定を依頼し、価格の根拠、売買契約書、代金の支払記録を残してください。
売却代金を後から返しても問題ありませんか?
親が子へ不動産を売却した後、受け取った売却代金を子へ返した場合、その返金が別の贈与と判断される可能性があります。
一時的に代金を移動させるだけの形式的な売買では、取引全体の実態に基づいて課税関係が判断されます。
売却代金を返す予定がある場合は、契約前に税理士等に必ずご確認ください。
まとめ
この記事では、譲渡と贈与の違いや、不動産を移す際の税金・手続きについて解説しました。売買による譲渡は代金の支払いを伴い、贈与は原則として無償で財産を渡す契約です。名義を移す際は、売主や受贈者にかかる税金だけでなく、登録免許税や不動産取得税等の負担も含めて確認する必要があります。名義を移せば終わりではなく、次の点まで比べる必要があります。
- 売主・受贈者にかかる税金
- 登録免許税や不動産取得税
- 住宅ローンと納税資金
- 将来売却する際の取得費
「家族だから安く譲りたい」と思っても、低すぎる売買価格は贈与とみなされるケースがあります。譲渡と贈与のどちらが合うかは、現在の市場価格と総費用を把握してから判断するのが現実的です。